Metoda 6 fondů: jednoduchý způsob, jak spravovat peníze
Metoda 6 fondů vám pomáhá nejen zaznamenávat výdaje, ale předem rozhodnout, na co svůj příjem použijete.
Princip je jednoduchý: pokaždé, když dostanete peníze, rozdělíte je mezi několik finančních priorit. Jedna část jde na každodenní život a ostatní na úspory, vzdělávání, zábavu, budování kapitálu a pomoc ostatním.
Peníze tak přestávají být jednou společnou částkou na účtu. Každá jejich část dostává svůj vlastní účel.
Nejen sledovat výdaje, ale řídit své peníze
Běžné sledování výdajů pomáhá odpovědět na otázku:
„Kam už moje peníze odešly?“
To je užitečné, ale často to nestačí. Ani pravidelné zapisování nákupů nezaručuje, že vám na konci měsíce zůstanou peníze na úspory, vzdělávání nebo větší cíle.
Metoda 6 fondů nabízí jiný přístup. Pomáhá předem odpovědět na otázku:
„Na co chci získané peníze použít?“
Příjem rozdělíte ještě předtím, než ho začnete utrácet. Úspory tak nezávisí na náhodném zbytku na konci měsíce a běžné výdaje nespotřebují všechny dostupné peníze.
Jak funguje metoda 6 fondů
V klasické verzi metody se každý příjem rozděluje mezi šest fondů.
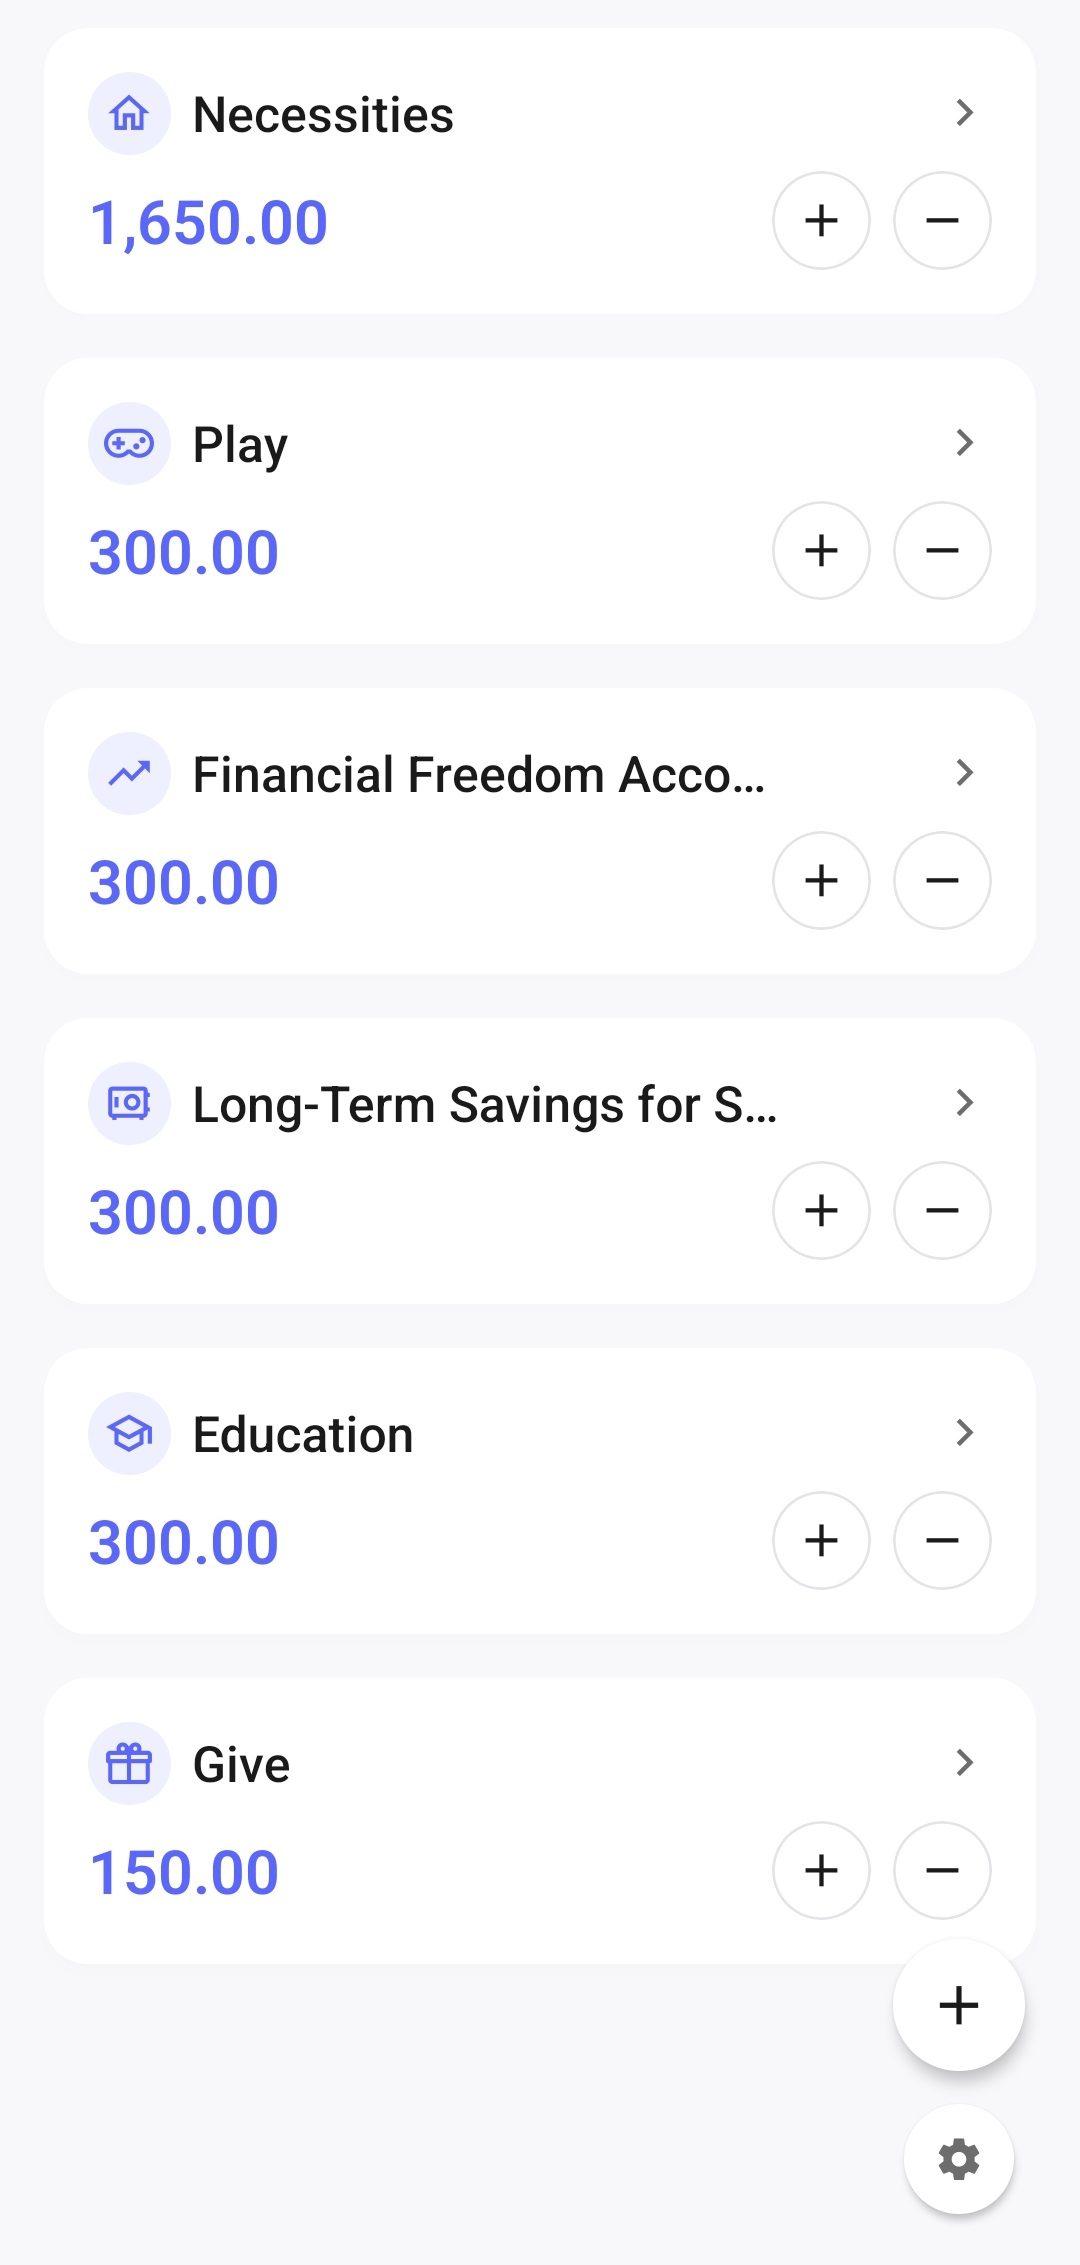
Nezbytné výdaje — 55%
Tento fond je určen na každodenní nezbytné výdaje:
- bydlení;
- potraviny;
- dopravu;
- energie a služby;
- telefon a internet;
- zdravotní péči;
- další pravidelné potřeby.
Jsou to peníze, které pokrývají váš běžný život.
Finanční nezávislost — 10%
Peníze z tohoto fondu slouží k vytváření kapitálu a budoucího příjmu.
V klasickém systému se počítá s tím, že hlavní část těchto peněz nebude utracena za běžné nákupy. Jejím úkolem je postupně vytvářet dlouhodobou finanční oporu.
Způsob využití těchto prostředků závisí na vašich znalostech, cílech a vztahu k riziku. Mohou to být spořicí produkty, investice nebo jiné způsoby budování kapitálu.
Dlouhodobé úspory — 10%
Tento fond vám pomáhá připravit se předem na větší výdaje.
Například na:
- vytvoření finanční rezervy;
- dovolenou;
- rekonstrukci;
- nákup elektroniky nebo spotřebičů;
- auto;
- stěhování;
- další velké cíle.
Takové výdaje přestanou být nečekané, protože na ně peníze odkládáte postupně.
Vzdělávání — 10%
Tyto peníze jsou určeny na rozvoj znalostí a dovedností.
Můžete je použít na:
- knihy;
- kurzy;
- profesní vzdělávání;
- studium jazyků;
- výuku s lektorem;
- konference;
- další vzdělávací materiály.
Vzdělávání se stává samostatnou součástí rozpočtu, nikoli výdajem, který neustále odkládáte na později.
Zábava — 10%
Tento fond je určen na odpočinek a příjemné nákupy.
Například na:
- setkání s přáteli;
- kavárny a restaurace;
- hry;
- koníčky;
- výlety;
- akce;
- menší spontánní nákupy.
Samostatný rozpočet na zábavu vám umožňuje užívat si volný čas bez neustálého pocitu viny. Tyto peníze jste si předem vyhradili právě na věci, které vám dělají radost.
Dárky a pomoc — 5%
Tento fond můžete použít na:
- dárky;
- charitu;
- pomoc blízkým;
- podporu projektů a iniciativ, které jsou pro vás důležité.
I tyto výdaje se stanou plánovanou součástí rozpočtu a nebudou narušovat ostatní finanční cíle.
Procenta můžete měnit
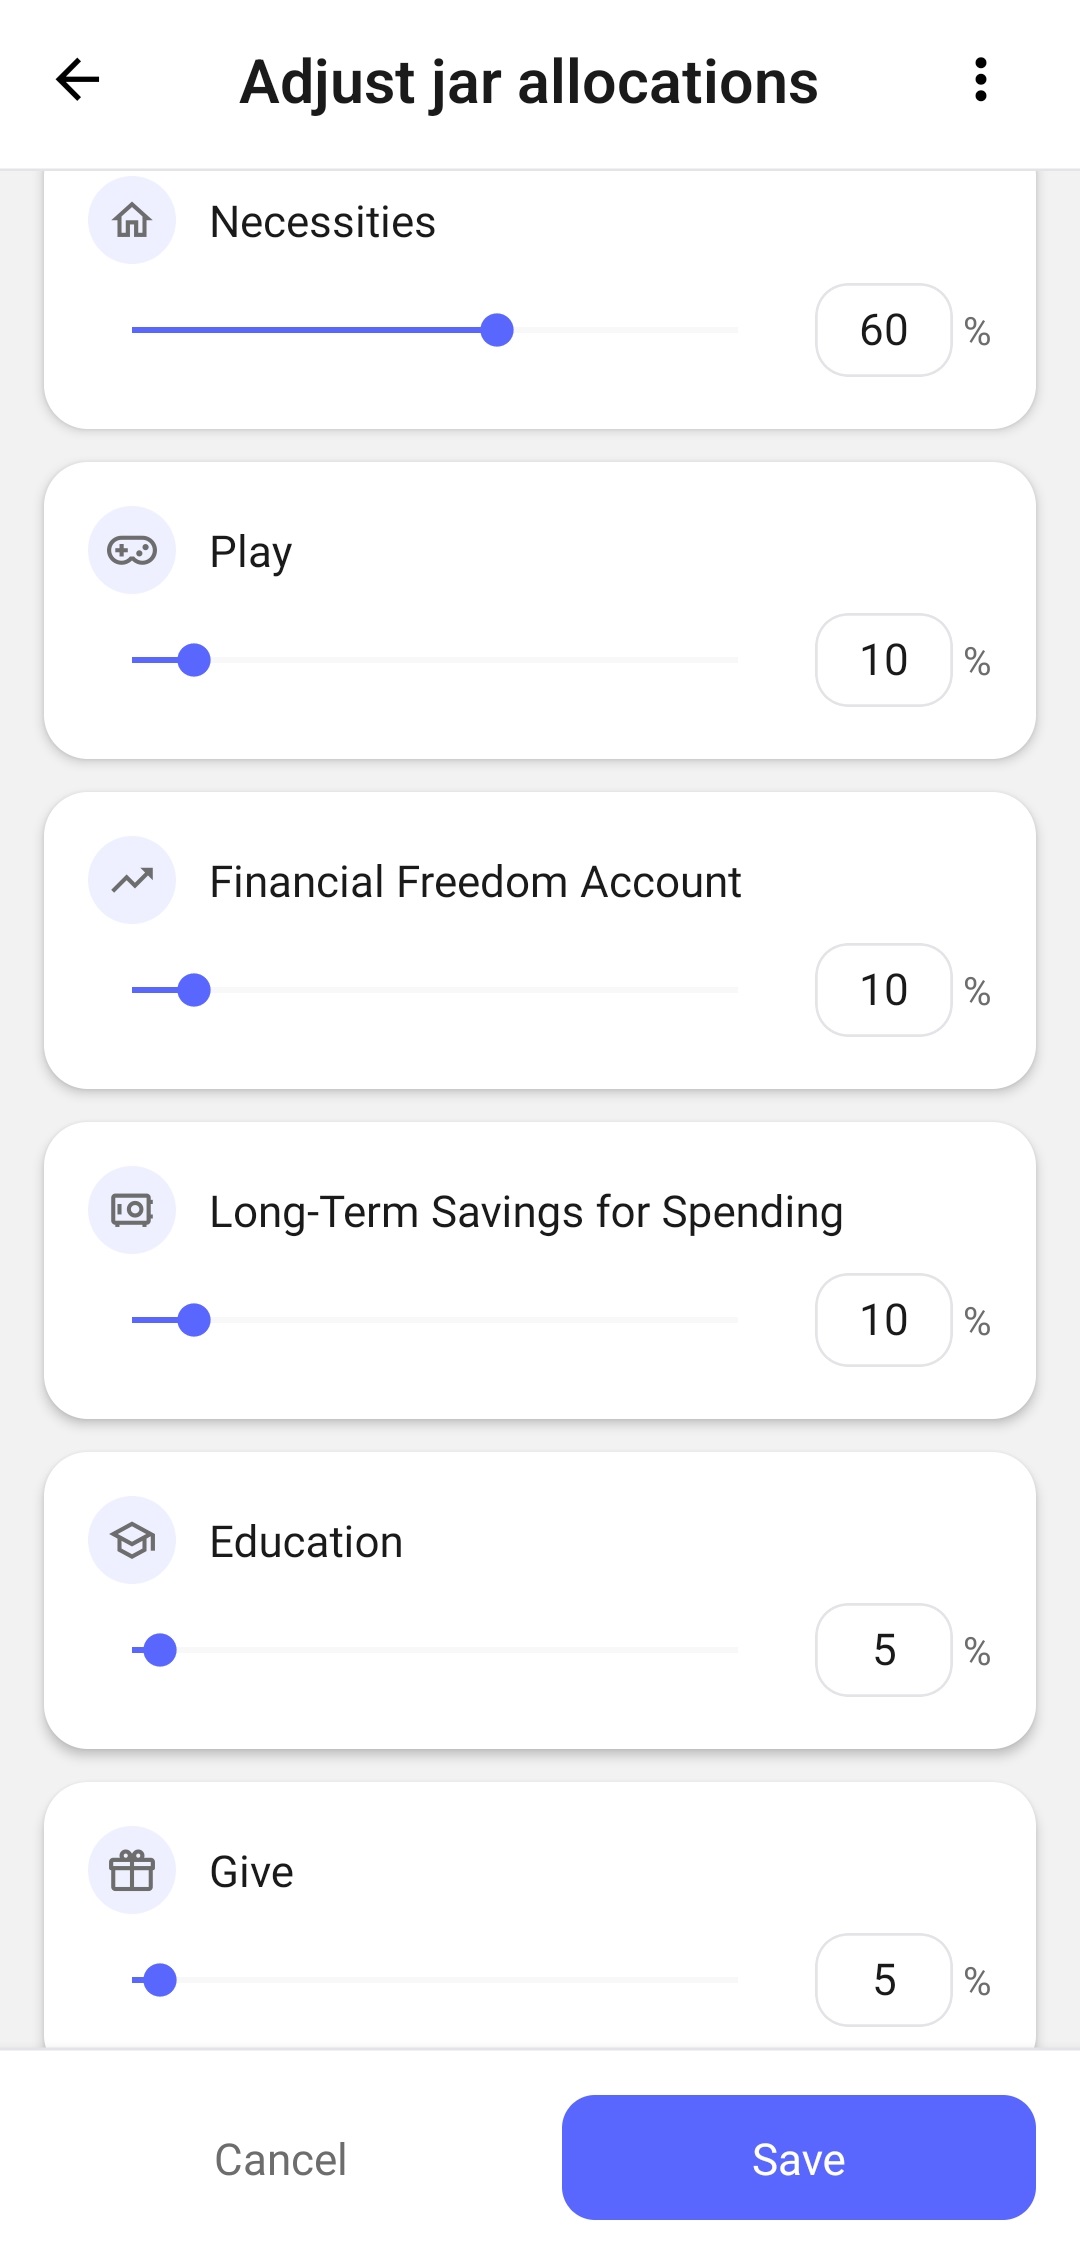
Rozdělení 55%, 10%, 10%, 10%, 10% a 5% je výchozí bod, nikoli povinné pravidlo.
Lidé mají různé příjmy, náklady na bydlení, rodinné situace, cíle a závazky. Jednomu člověku může 55% na nezbytné výdaje stačit, zatímco jinému mohou samotný nájem a potraviny zabrat většinu příjmu.
Proto lze a je vhodné procenta přizpůsobit vaší skutečné situaci.
Můžete například:
- zvýšit podíl nezbytných výdajů;
- dočasně posílat více peněz do finanční rezervy;
- snížit výdaje na zábavu;
- rychleji naspořit na konkrétní cíl;
- upravit poměry po zvýšení nebo snížení příjmu.
Podstatou metody není přesné dodržování klasických procent, ale návyk pravidelně rozdělovat peníze mezi různé priority.
Systém vám má pomáhat při rozhodování, ne se stát dalším zdrojem tlaku.
Vyzkoušet metodu v 6 Jars Finance →Stejný nákup může patřit do různých fondů
Metoda 6 fondů nemá univerzální seznam, který by každému nákupu jednoznačně určoval kategorii. Důležité není jen to, co jste koupili, ale také proč.
Například návštěva kavárny může patřit do různých fondů:
- do nezbytných výdajů, pokud jde o váš běžný oběd během pracovního dne;
- do zábavy, pokud jste si šli odpočinout nebo udělat radost;
- do dárků a pomoci, pokud platíte za někoho jiného.
Účel výdaje si určujete sami podle situace a vlastních cílů.
Metoda vás nenutí dodržovat přísná pravidla. Poskytuje orientační rámec a pomáhá vědomě rozhodnout, která část rozpočtu má konkrétní nákup pokrýt.
Jak to vypadá v praxi
Představme si, že jste získali příjem ve výši 3 000.
Při klasickém rozdělení se peníze rozdělí následovně:
| Fond | Podíl | Částka |
|---|---|---|
| Nezbytné výdaje | 55% | 1 650 |
| Finanční nezávislost | 10% | 300 |
| Dlouhodobé úspory | 10% | 300 |
| Vzdělávání | 10% | 300 |
| Zábava | 10% | 300 |
| Dárky a pomoc | 5% | 150 |
Po rozdělení patří každý nákup do určitého fondu.
Potraviny se platí z nezbytných výdajů. Kurz ze vzdělávání. Výlet z dlouhodobých úspor. Setkání s přáteli ze zábavy.
Vidíte tak nejen celkový zůstatek peněz, ale také kolik je dostupné na každý konkrétní účel.
Proč může být celkový zůstatek zavádějící
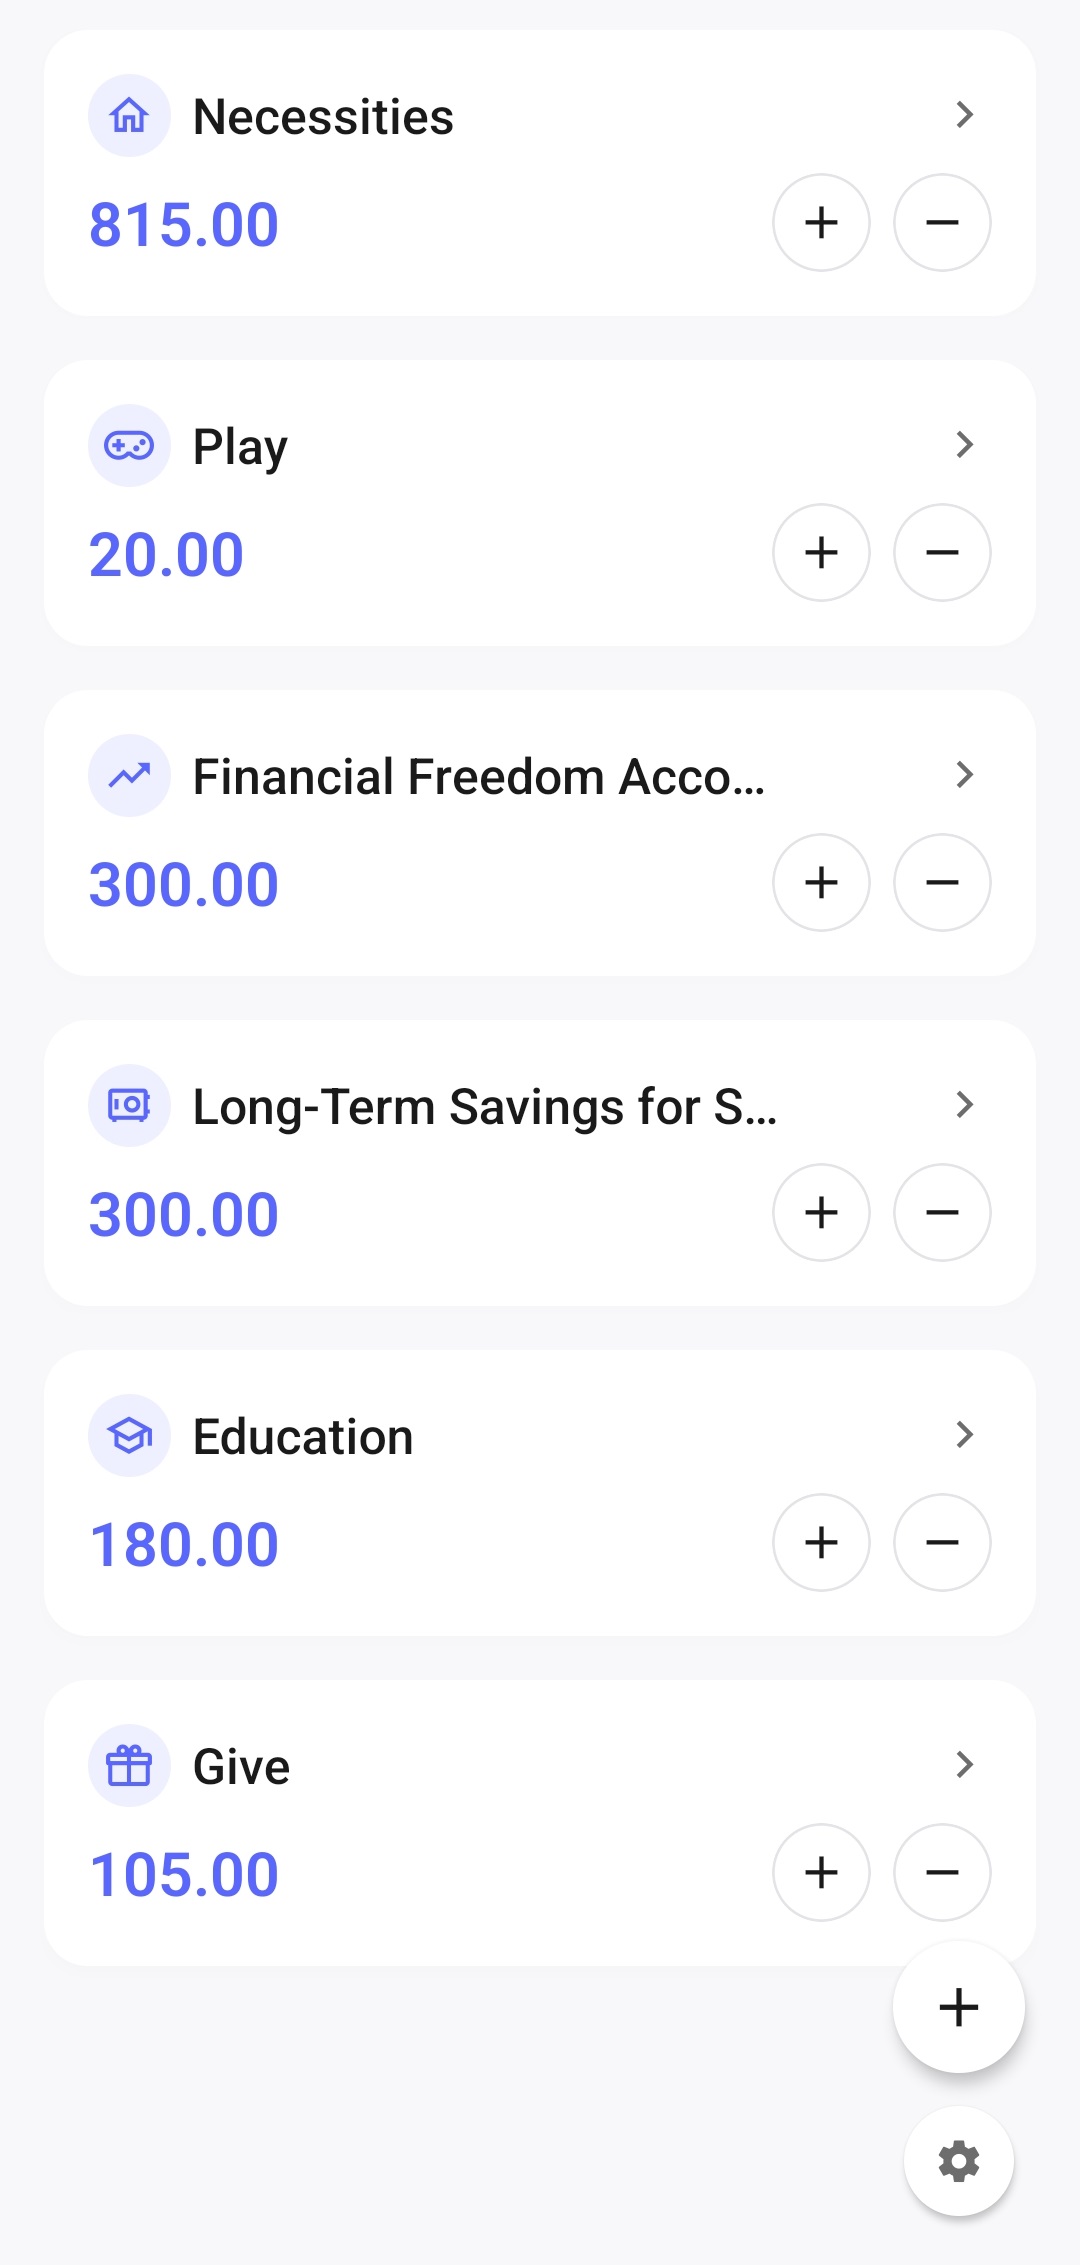
Když máte všechny peníze na jednom bankovním účtu, dostupná částka může působit větší, než ve skutečnosti je.
Představte si, že je na účtu 1 720. Technicky jsou všechny tyto peníze dostupné. Část z nich ale může být určena na bydlení, část na budoucí dovolenou a část do finanční rezervy.
Pokud celý zůstatek vnímáte jako volné peníze, snadno utratíte prostředky, které už byly určeny pro jiné účely.
Metoda 6 fondů vám pomáhá celkový zůstatek pomyslně rozdělit.
Na bankovním účtu můžete vidět 1 720, ale na zábavu je z této částky k dispozici pouze 20. Zbytek už byl rozdělen mezi jiné kategorie výdajů.
Úspory přestanou záviset na tom, co zbude
Jedna z běžných strategií spoření vypadá takto:
nejdřív během měsíce peníze utratit a potom odložit to, co zbude.
Problém je, že často nezbude nic.
Metoda 6 fondů pořadí obrací. Peníze na úspory, budování kapitálu a další cíle se odkládají hned po obdržení příjmu.
Nemusíte čekat do konce měsíce, abyste zjistili, zda se vám podařilo něco ušetřit. Úspory se od začátku stávají plnohodnotnou součástí rozpočtu.
Rozhodování je jednodušší
U mnoha nákupů neexistuje jednoznačně správná nebo špatná odpověď.
Můžete si koupit novou elektroniku? Máte jít do restaurace? Není kurz příliš drahý? Můžete si teď dovolit dovolenou?
Když všechny peníze patří do jednoho společného rozpočtu, musíte každé takové rozhodnutí řešit znovu.
Fondy vytvářejí jasné hranice.
Pokud je v příslušném fondu dost peněz, nákup odpovídá vašemu plánu. Pokud peníze nestačí, můžete nákup odložit, přehodnotit cíl nebo vědomě použít peníze z jiného fondu.
Metoda vám nezakazuje rozhodnutí měnit. Jen zviditelňuje jejich důsledky.
Můžete utrácet bez neustálého pocitu viny
Finanční disciplína bývá často mylně chápána jako neustálé odpírání příjemných nákupů.
Příliš přísný systém, který dovoluje pouze nezbytné výdaje, ale obvykle dlouhodobě nefunguje dobře. Člověk potřebuje odpočinek, zábavu a možnost občas utratit peníze jednoduše pro radost.
Proto metoda obsahuje samostatný fond na zábavu.
Pokud jste peníze na odpočinek vyhradili předem, můžete je použít k jejich účelu. Takový nákup nenarušuje úspory ani nebere peníze z nezbytných výdajů.
Rozpočet neporušujete — řídíte se jím.
Možnost půjčit si peníze od sebe
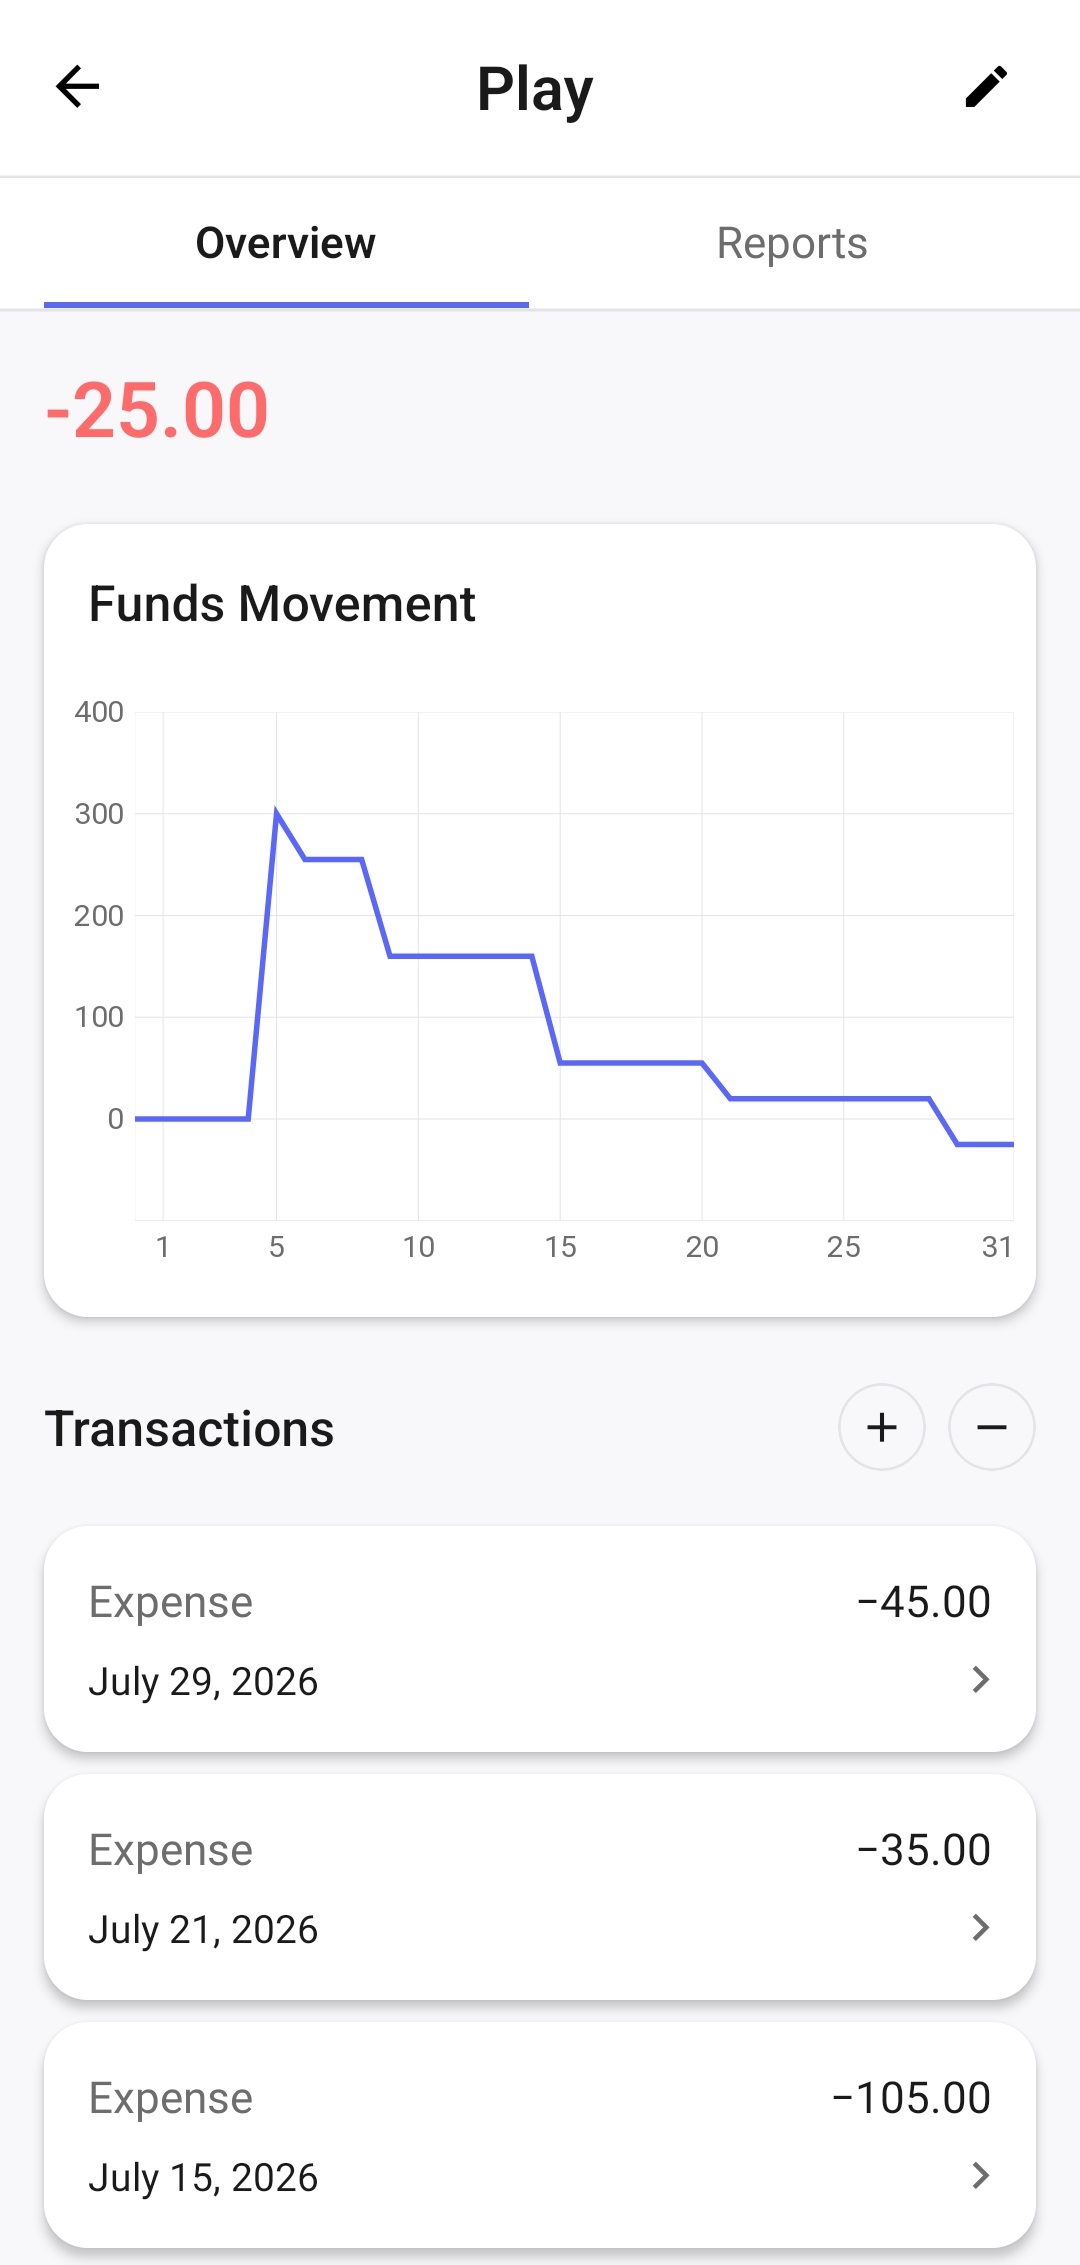
Při používání metody 6 fondů si postupně vytváříte zásobu peněz rozdělenou mezi různé účely. Díky tomu při dočasném nedostatku prostředků nemusíte vždy půjčovat od jiných lidí nebo využívat úvěr.
Pokud v jednom fondu není dost peněz na důležitý nákup, můžete jeho zůstatek dočasně nechat klesnout pod nulu. Ve skutečnosti si půjčujete sami od sebe: nákup je zaplacen z celkových dostupných prostředků, ale překročení rozpočtu zůstává zaznamenáno právě ve fondu, do kterého výdaj patří.
Při dalším příjmu se záporný zůstatek částečně nebo úplně vyrovná. V příštím období tak bude v tomto fondu k dispozici méně peněz. Systém důležitý nákup nezakazuje, ale jasně ukazuje jeho dopad na budoucí rozpočet.
Technicky můžete potřebnou částku převést z jiného fondu a po dalším příjmu ji vrátit zpět. Bez nutnosti ale tento postup nedoporučuji. Takový převod skrývá skutečné překročení rozpočtu v původním fondu a snižuje užitečnost reportů: hůře pak poznáte, na které účely vám pravidelně nestačí částka, kterou jste jim vyhradili.
Pokud necháte fond v minusu, historie výdajů zůstává věrná skutečnosti. Vidíte, kde k překročení rozpočtu došlo, jak velké bylo a zda se po dalším příjmu vyrovnalo.
Z mé vlastní zkušenosti se to stalo jedním z nejvýraznějších přínosů metody: přestal jsem si půjčovat peníze od ostatních, protože jsem si je v případě potřeby mohl dočasně půjčit sám od sebe.
Pokud se jeden fond dostává do minusu pravidelně, už nejde o dočasnou výjimku, ale o signál, že byste měli přehodnotit rozdělení příjmu. Můžete zvýšit procento tohoto fondu na úkor těch, ve kterých vám obvykle peníze zbývají. Právě v tom spočívá flexibilita metody: systém se postupně přizpůsobuje vašim skutečným výdajům, místo aby vás nutil držet se neměnných poměrů.
Finanční cíle si přestanou navzájem konkurovat
Bez systému jsou všechny volné peníze současně určeny na všechno:
- finanční rezervu;
- dovolenou;
- vzdělávání;
- novou elektroniku;
- zábavu;
- nečekané výdaje.
Kvůli tomu jeden cíl často vytlačí ostatní. Velký nákup může úplně zastavit spoření a neplánovaný výdaj může zrušit dovolenou.
Rozdělení peněz podle účelu pomáhá pracovat na několika směrech současně.
I když jsou částky zpočátku malé, každá důležitá oblast získá svůj podíl při každém příjmu.
Metoda pomáhá rozvíjet finanční disciplínu
Hlavní hodnota metody nespočívá pouze v tom, jak jsou peníze rozděleny, ale také v návycích, které při jejím používání vznikají.
Pravidelné rozdělování příjmů postupně mění váš pohled na peníze. Přestanete vnímat každou získanou částku jako jeden společný balík, který lze utrácet, dokud nedojde, a začnete ji chápat jako zdroj pro různé oblasti života.
Vytváříte si návyk:
- nejprve peníze rozdělit a až potom je utrácet;
- zvažovat důsledky každého nákupu;
- pravidelně směřovat peníze k budoucím cílům;
- udržovat rovnováhu mezi dnešními přáními a dlouhodobými plány;
- dělat finanční rozhodnutí vědomě.
Systém nevyžaduje dokonalé chování od prvního dne. Finanční disciplína se vytváří postupně opakováním stejných jednoduchých kroků.
Z mé vlastní zkušenosti se právě toto ukázalo jako hlavní výhoda metody. Nepomohla mi jen lépe sledovat peníze, ale postupně změnila samotný způsob, jakým přemýšlím o příjmech, výdajích a úsporách.
Co dělat při nepravidelném příjmu
Metodu můžete používat i v případě, že nemáte pevný měsíční plat.
Pokud příjem přichází nepravidelně, rozdělte každou přijatou částku zvlášť.
Dostanete zaplaceno za projekt, brigádu, zakázku nebo prodej — tuto částku hned rozdělte mezi fondy podle zvolených procent.
Při nestabilním příjmu může být obzvlášť užitečné zvýšit podíl směřující do rezervy. Pomůže vám to překlenout období, kdy přichází méně peněz.
Metoda nevyžaduje znát přesný měsíční příjem předem. Pracuje s penězi, které jste už skutečně dostali.
Co dělat, když peněz zatím není dost
Klasická procenta nemusí dobře vyhovovat člověku, který téměř celý příjem utratí za základní potřeby.
To ale neznamená, že je metoda zbytečná.
Můžete začít realističtějším rozdělením. Například dát 80–90% na nezbytné výdaje a zbytek rozdělit mezi priority, které jsou pro vás nejdůležitější.
I malá částka pravidelně ukládaná do rezervy nebo na dlouhodobý cíl pomáhá vytvářet návyk.
Jak se mění vaše příjmy a výdaje, můžete měnit i poměry.
Důležitá není velikost prvního kroku, ale jeho pravidelnost.
Musíte používat přesně šest fondů?
Ne.
Šest fondů tvoří základ klasické metody. Pokrývají hlavní finanční priority a jsou dobrým výchozím bodem.
Postupem času ale můžete systém přizpůsobit.
Můžete například vytvořit samostatné fondy na:
- dovolenou;
- zdraví;
- auto;
- rekonstrukci;
- domácí mazlíčky;
- děti;
- daně;
- elektroniku;
- konkrétní velký nákup.
Některé klasické fondy můžete naopak spojit nebo přejmenovat.
Důležité je zachovat hlavní princip: peníze mají být rozděleny podle účelu a struktura má odpovídat vašemu životu.
Problém fyzických nádob a obálek
Podobné systémy byly původně založeny na používání hotovosti.
Příjem bylo možné fyzicky rozdělit do samostatných nádob, krabiček nebo obálek. Rozdělení tak bylo názorné: peníze určené pro různé kategorie byly skutečně uložené odděleně.
Dnes ale většina finančních operací probíhá bezhotovostně.
Příjem dostáváme na bankovní účet, platíme kartou, služby hradíme přes internet a peníze posíláme z telefonu.
V takových podmínkách jsou fyzické nádoby nepraktické. Abyste systém udrželi, museli byste pravidelně vybírat hotovost nebo ručně zaznamenávat každou bezhotovostní transakci.
Můžete si otevřít několik bankovních účtů, ale ani správa velkého počtu účtů a převodů není vždy pohodlná. Počet dostupných účtů a jejich podmínky navíc závisí na konkrétní bance.
Digitální fondy
Sám jsem na tento problém narazil.
Princip metody 6 fondů se mi líbil a její pravidelné používání mi skutečně pomohlo vytvořit si disciplinovanější přístup k penězům.
Používat fyzické nádoby nebo obálky ve světě bezhotovostních plateb ale bylo nepohodlné.
Proto jsem vytvořil 6 Jars Finance — aplikaci pro správu osobních financí založenou na metodě 6 fondů.
Aplikace zachovává hlavní myšlenku systému, aniž byste museli peníze fyzicky oddělovat.
Peníze dál zůstávají na vašem běžném bankovním účtu, ale v aplikaci vidíte samostatný zůstatek každého fondu.
Jak funguje 6 Jars Finance
Když získáte příjem, aplikace ho rozdělí mezi fondy podle zvolených procent.
Po nákupu uvedete, ze kterého fondu byly peníze utraceny. Sníží se pouze jeho zůstatek — ostatní prostředky si zachovají svůj původní účel.
Celkový bankovní zůstatek tak získá jasnou vnitřní strukturu.
Vidíte:
- kolik peněz je k dispozici na nezbytné výdaje;
- kolik jste naspořili na dlouhodobé cíle;
- kolik můžete utratit za zábavu;
- jaký rozpočet je vyhrazen na vzdělávání;
- jak se zůstatky fondů v průběhu času mění.
Aplikace nepřesouvá peníze mezi bankovními účty a nezískává přístup k vaší bance. Pomáhá vést samostatnou evidenci a chápat, k čemu jsou jednotlivé části vašich peněz určeny.
Musíte zadávat každý nákup zvlášť?
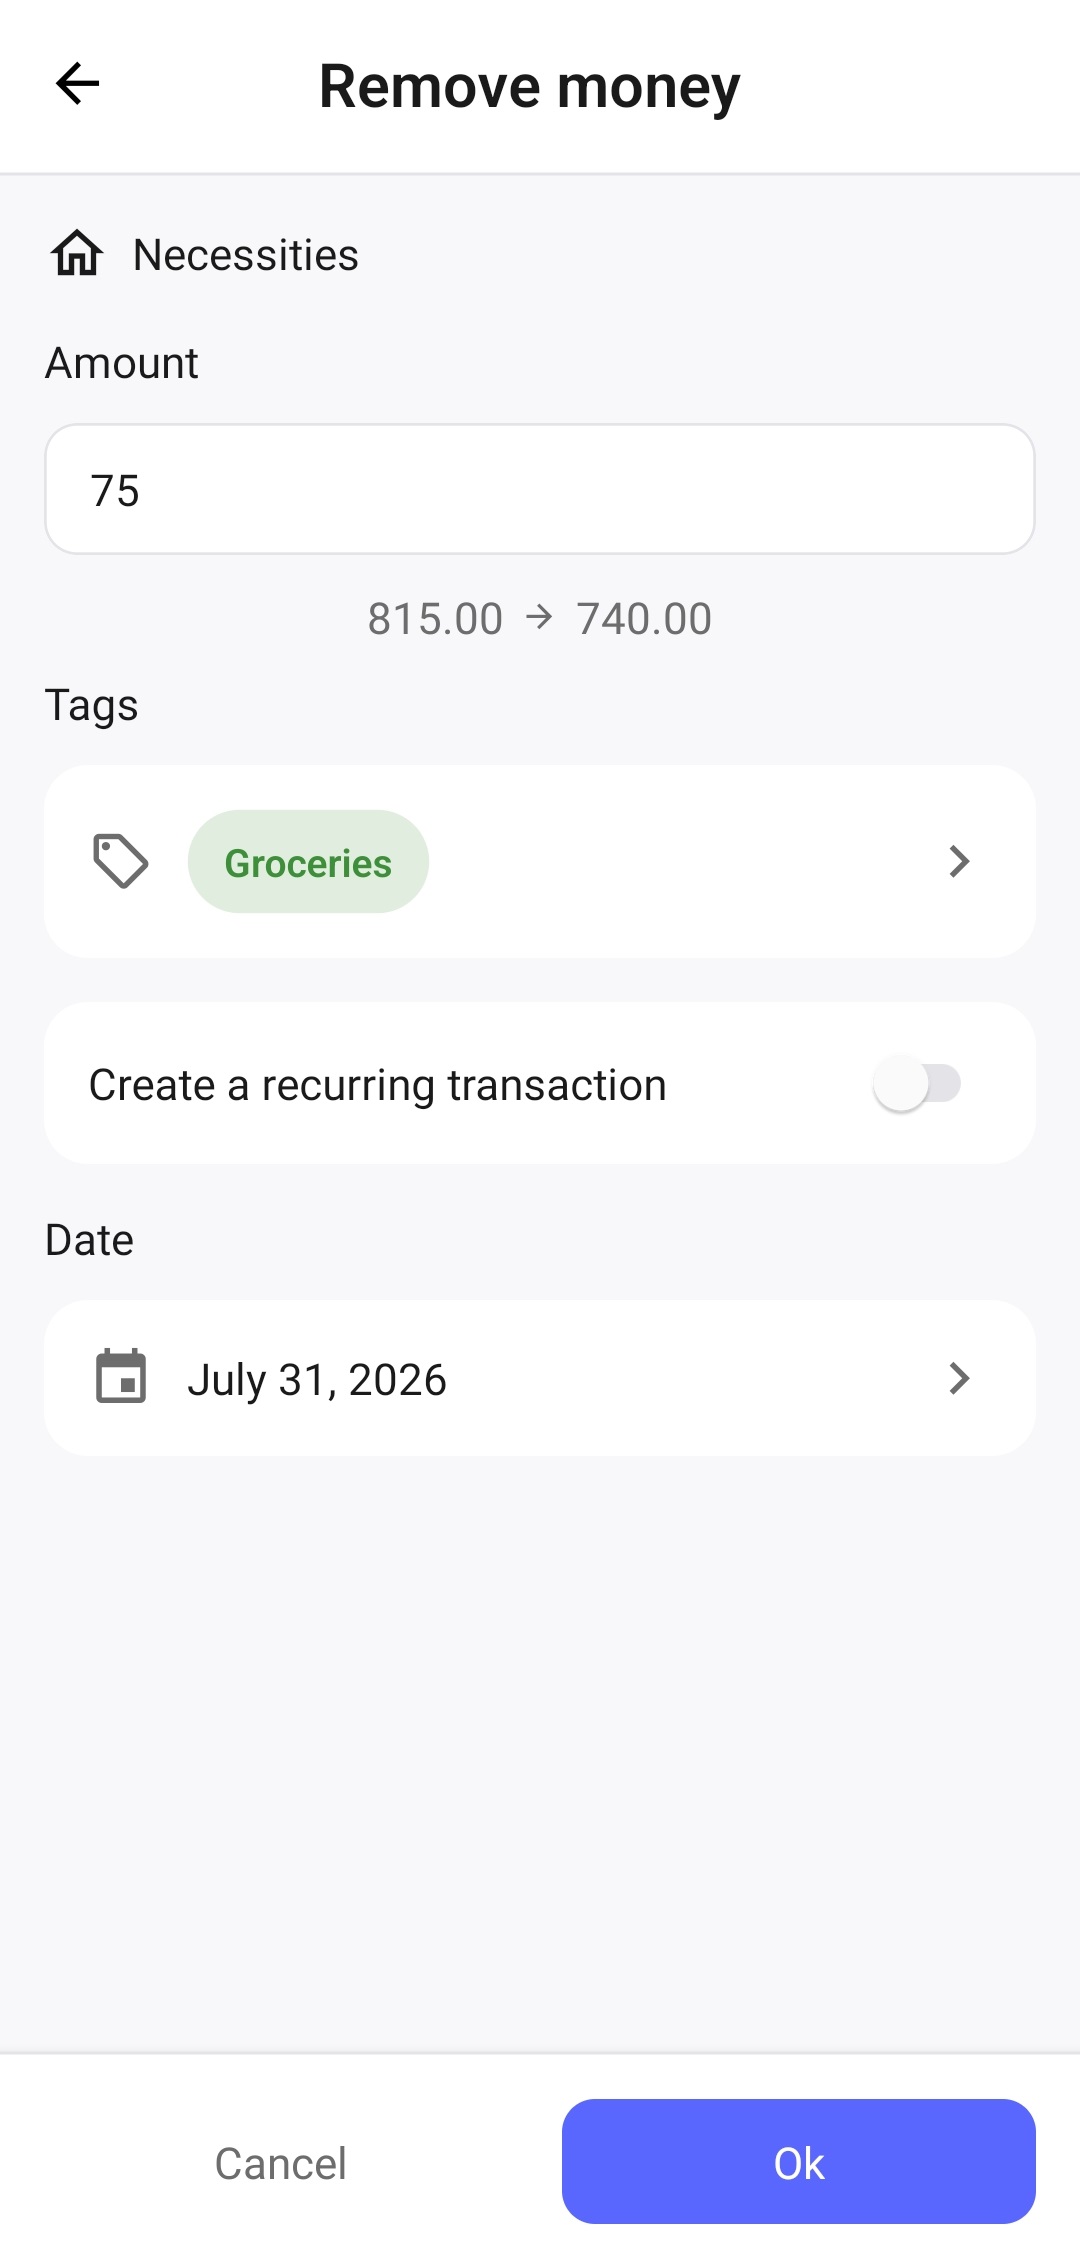
Ne. Pro používání metody stačí zadat celkovou částku výdaje a vybrat fond, ze kterého byly peníze utraceny.
Například běžný nákup v obchodě můžete zaznamenat jako jednu transakci za 105. Pokud chcete výdaje rozdělit přesněji, můžete částku rozdělit do několika transakcí: 75 za potraviny a 30 za domácí potřeby. Pro další podrobnosti můžete používat štítky.
Sami si zvolíte úroveň podrobnosti, která vám vyhovuje. Aplikace po vás nechce přepisovat každou položku z účtenky — evidence má pomáhat chápat pohyb peněz, ne zabírat příliš mnoho času.
Ruční přidání výdaje vyžaduje malý krok, zároveň vám ale pomáhá výdaje více vnímat a lépe chápat, kam peníze odcházejí.
Přizpůsobte si systém
6 Jars Finance vychází z klasické metody, ale neomezuje vás její původní strukturou.
Můžete:
- měnit procenta rozdělení;
- přejmenovávat fondy;
- vytvářet vlastní fondy;
- používat více nebo méně než šest fondů;
- měnit pořadí fondů;
- zaznamenávat příjmy a výdaje;
- přidávat pravidelné transakce;
- analyzovat pohyb peněz pomocí reportů.
Klasická struktura může posloužit jako pohodlný výchozí bod. Potom ji můžete postupně měnit tak, aby odpovídala právě vašim potřebám.
Začněte s příštím příjmem
Nemusíte hned měnit celý svůj finanční systém ani dokonale dodržovat klasická procenta.
Začněte jednoduše: rozdělte svůj příští příjem mezi několik priorit, které jsou pro vás důležité.
Už tento krok vám pomůže vnímat peníze ne jako jednu společnou částku, ale jako nástroj pro různé oblasti vašeho života.
V 6 Jars Finance jsou klasické fondy a procenta už nastavené. Můžete s nimi začít a později si rozdělení podle potřeby upravit.
Přejít na 6 Jars Finance →