Método das 6 reservas: uma forma simples de gerenciar seu dinheiro
O método das 6 reservas ajuda você não apenas a registrar despesas, mas também a decidir com antecedência para onde direcionar sua renda.
A ideia é simples: sempre que você recebe dinheiro, distribui esse valor entre diferentes objetivos financeiros. Uma parte vai para as despesas do dia a dia, enquanto o restante é dividido entre economia, educação, lazer, construção de patrimônio e ajuda a outras pessoas.
Assim, o dinheiro deixa de ser apenas um único saldo na conta. Cada parte passa a ter uma finalidade própria.
Não apenas registrar despesas, mas gerenciar o dinheiro
O controle tradicional de despesas ajuda a responder à pergunta:
“Para onde meu dinheiro já foi?”
Isso é útil, mas muitas vezes não é suficiente. Mesmo que você registre suas compras regularmente, não há garantia de que no fim do mês sobrará dinheiro para economizar, estudar ou alcançar objetivos maiores.
O método das 6 reservas propõe outra abordagem. Ele ajuda você a responder com antecedência à pergunta:
“Para que quero usar o dinheiro que recebi?”
Você distribui sua renda antes de começar a gastar. Assim, a economia não depende do que por acaso sobrar no fim do mês, e as despesas do dia a dia não consomem todo o dinheiro disponível.
Como funciona o método das 6 reservas
Na versão clássica do método, cada valor recebido é distribuído entre seis reservas.
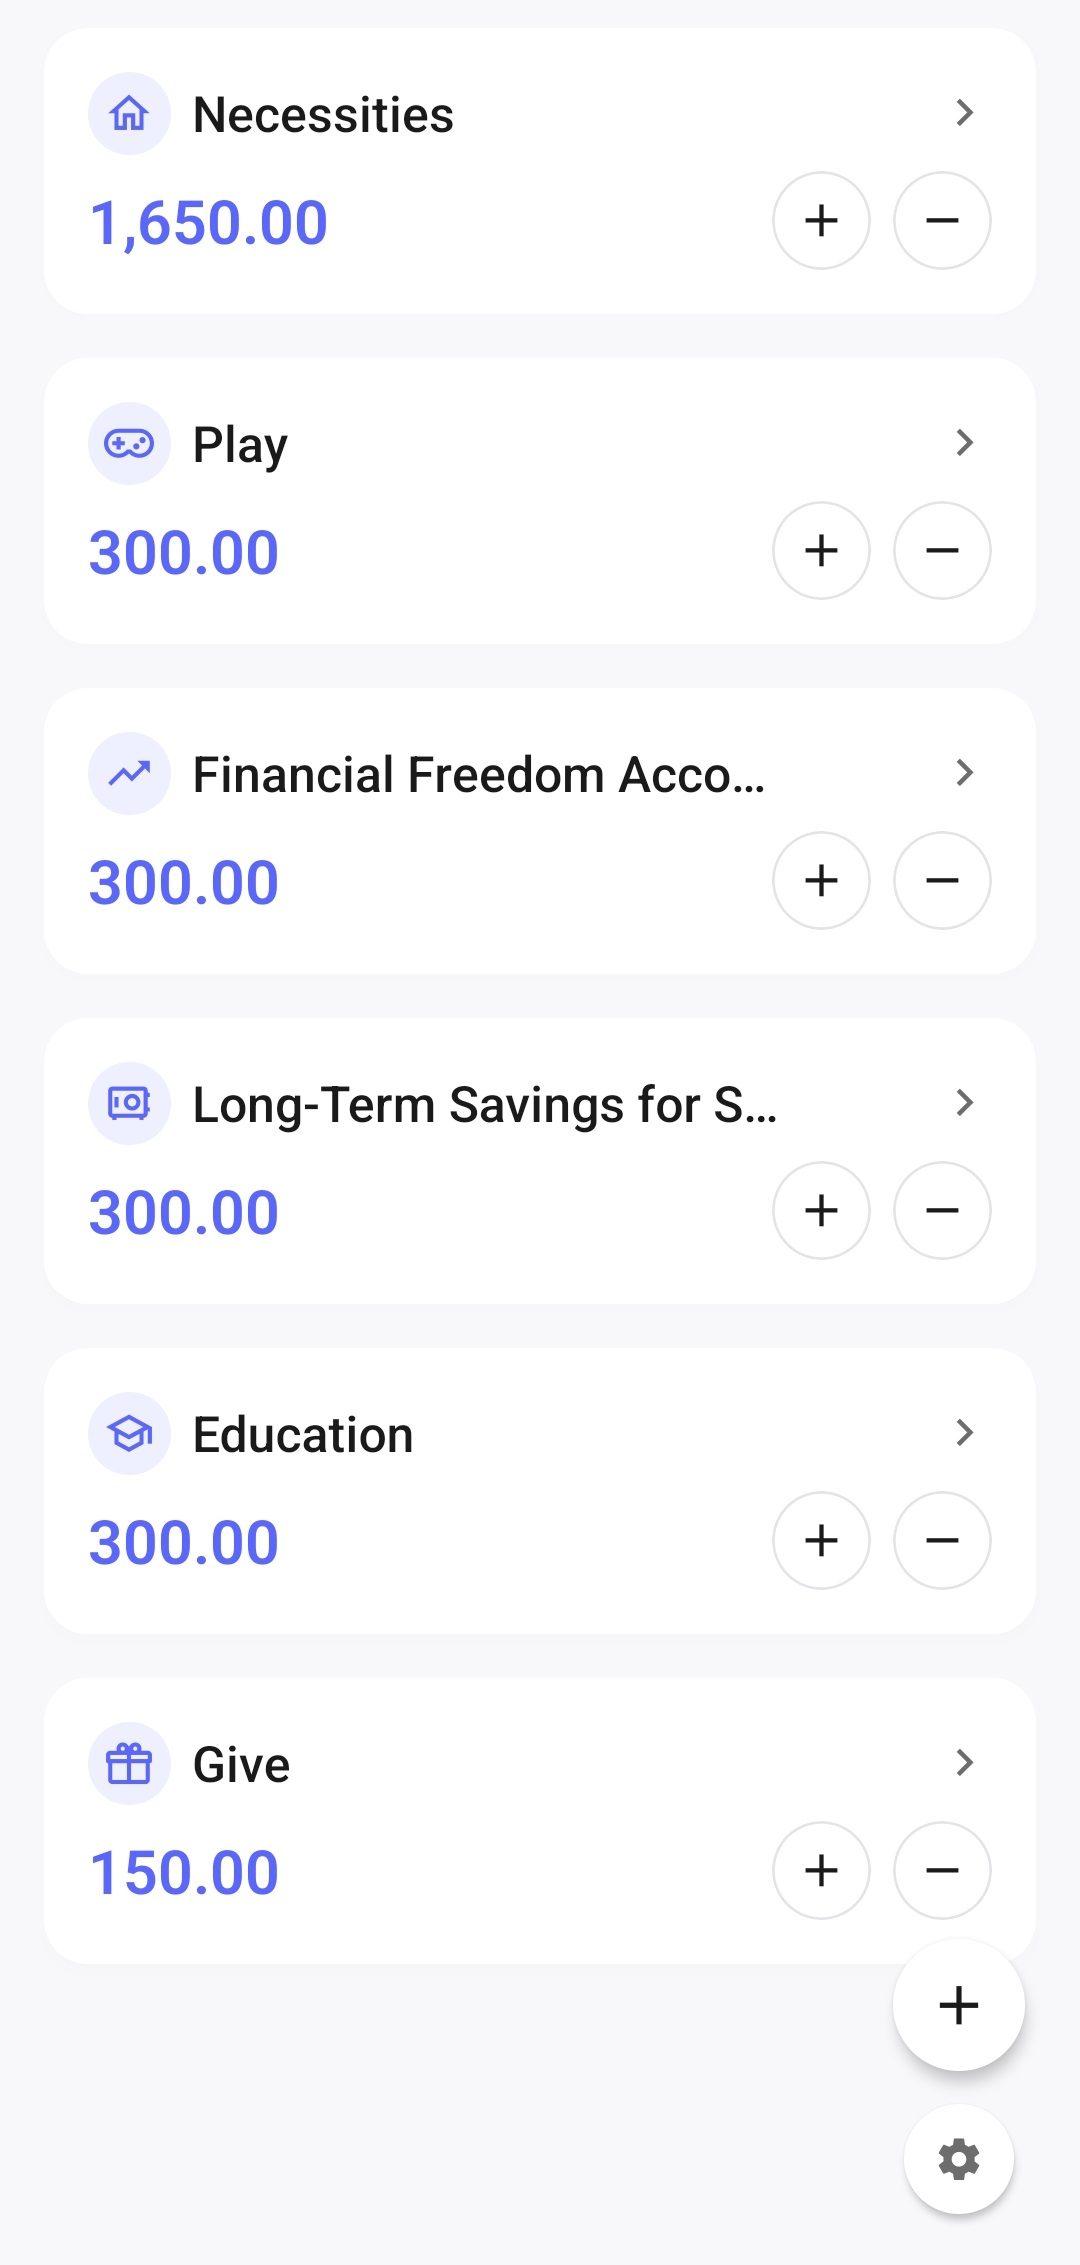
Despesas essenciais — 55%
Esta reserva é destinada às despesas essenciais do dia a dia:
- moradia;
- alimentação;
- transporte;
- contas e serviços;
- telefone e Internet;
- cuidados de saúde;
- outras necessidades recorrentes.
Esse é o dinheiro que cobre as necessidades da sua vida cotidiana.
Independência financeira — 10%
O dinheiro desta reserva é usado para construir patrimônio e gerar renda no futuro.
No sistema clássico, a ideia é que o valor principal não seja usado em compras comuns. Sua função é criar gradualmente uma base financeira.
A forma de utilizar esses recursos depende do seu conhecimento, dos seus objetivos e da sua tolerância ao risco. Podem ser produtos de poupança, investimentos ou outras formas de construir patrimônio.
Economia de longo prazo — 10%
Esta reserva ajuda você a se preparar com antecedência para despesas maiores.
Por exemplo:
- criar uma reserva financeira;
- viajar;
- fazer uma reforma;
- comprar eletrônicos ou eletrodomésticos;
- comprar um carro;
- se mudar;
- alcançar outros objetivos importantes.
Essas despesas deixam de ser inesperadas porque o dinheiro para elas é acumulado gradualmente.
Educação — 10%
Este dinheiro é destinado ao desenvolvimento de conhecimentos e habilidades.
Você pode usá-lo para:
- livros;
- cursos;
- formação profissional;
- estudo de idiomas;
- aulas com professores;
- conferências;
- outros materiais educacionais.
A educação passa a ser uma parte separada do orçamento, em vez de uma despesa que é constantemente adiada.
Lazer — 10%
Esta reserva é destinada ao descanso e a compras que trazem prazer.
Por exemplo:
- encontros com amigos;
- cafés e restaurantes;
- jogos;
- hobbies;
- passeios e viagens;
- eventos;
- pequenas compras por impulso.
Ter um orçamento separado para lazer permite aproveitar sem sentir culpa o tempo todo. Você já reservou esse dinheiro justamente para coisas que lhe dão prazer.
Presentes e ajuda — 5%
Esta reserva pode ser usada para:
- presentes;
- doações;
- ajudar familiares e amigos;
- apoiar projetos e iniciativas importantes para você.
Essas despesas também passam a fazer parte do orçamento planejado e não atrapalham seus outros objetivos financeiros.
Os percentuais podem ser alterados
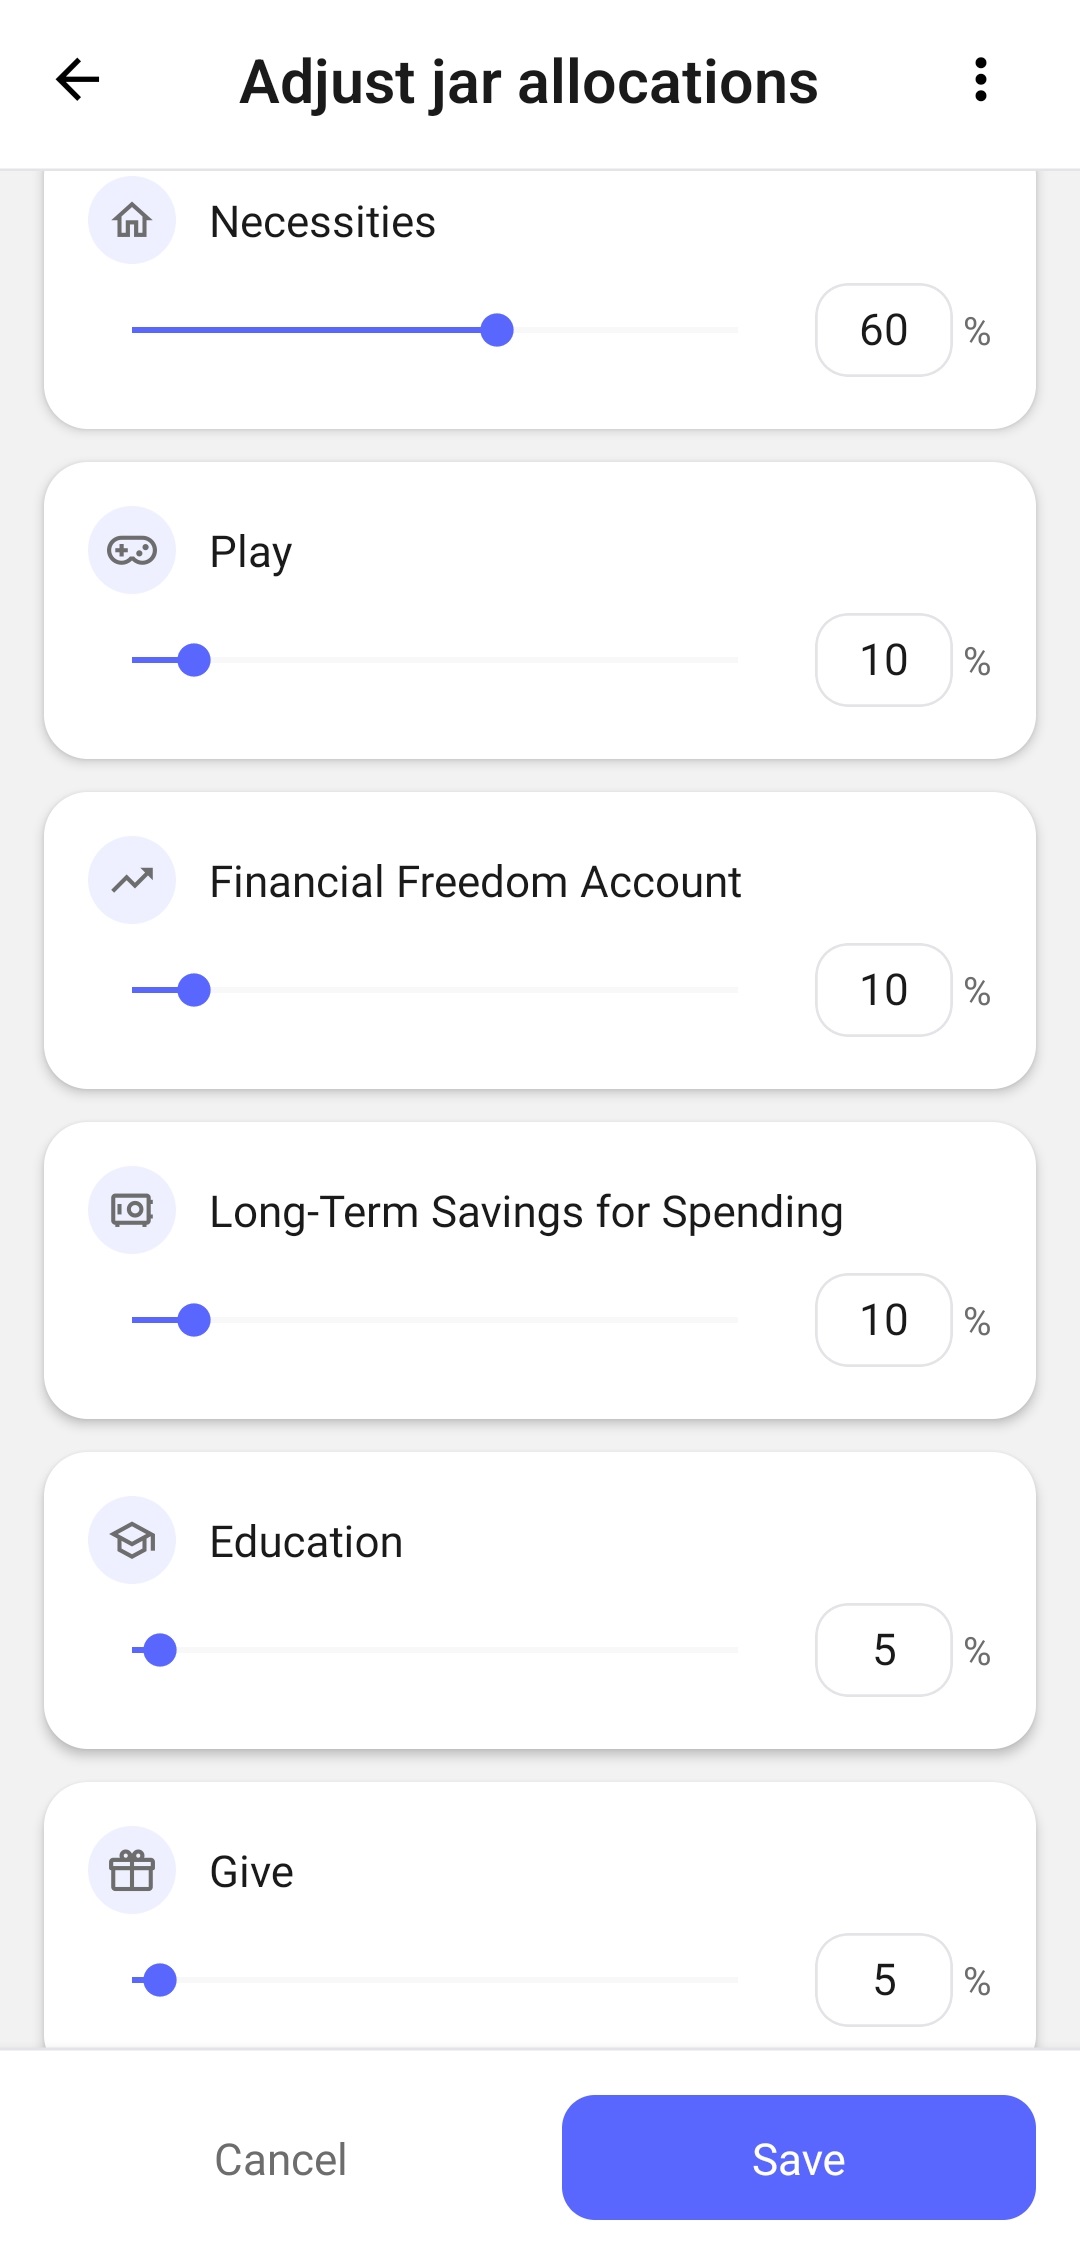
A divisão de 55%, 10%, 10%, 10%, 10% e 5% é um ponto de partida, não uma regra obrigatória.
As pessoas têm rendas, custos de moradia, situações familiares, objetivos e compromissos diferentes. Para uma pessoa, 55% pode ser suficiente para cobrir as despesas essenciais, enquanto para outra só o aluguel e a alimentação podem consumir a maior parte da renda.
Por isso, os percentuais podem e devem ser adaptados à sua situação real.
Por exemplo, você pode:
- aumentar a parcela destinada às despesas essenciais;
- direcionar temporariamente mais dinheiro para a reserva financeira;
- reduzir os gastos com lazer;
- acelerar a economia para um objetivo específico;
- alterar as proporções depois de um aumento ou uma redução da renda.
O mais importante no método não é seguir exatamente os percentuais clássicos, mas criar o hábito de distribuir regularmente o dinheiro entre diferentes objetivos.
O sistema deve ajudar você a tomar decisões, não se tornar mais uma fonte de pressão.
Experimente o método no 6 Jars Finance →A mesma compra pode pertencer a reservas diferentes
No método das 6 reservas não existe uma lista universal que determine de forma definitiva a categoria de cada compra. Não importa apenas o que você comprou, mas também por que fez aquela compra.
Por exemplo, uma ida a um café pode pertencer a reservas diferentes:
- às despesas essenciais, se for seu almoço habitual durante o trabalho;
- ao lazer, se você foi para relaxar ou se dar um agrado;
- a presentes e ajuda, se estiver pagando para outra pessoa.
Você mesmo define a finalidade da despesa de acordo com a situação e seus objetivos.
O método não obriga você a seguir regras rígidas. Ele oferece uma referência e ajuda a decidir conscientemente qual parte do orçamento deve pagar uma determinada compra.
Como isso funciona na prática
Suponha que você receba uma renda de 3 000.
Com a divisão clássica, o dinheiro seria distribuído da seguinte forma:
| Reserva | Parcela | Valor |
|---|---|---|
| Despesas essenciais | 55% | 1 650 |
| Independência financeira | 10% | 300 |
| Economia de longo prazo | 10% | 300 |
| Educação | 10% | 300 |
| Lazer | 10% | 300 |
| Presentes e ajuda | 5% | 150 |
Depois da divisão, cada compra pertence a uma reserva específica.
A alimentação sai das despesas essenciais. Um curso sai de educação. Uma viagem sai da economia de longo prazo. Um encontro com amigos sai de lazer.
Assim, você vê não apenas o dinheiro total restante, mas também quanto está disponível para cada objetivo específico.
Por que o saldo total pode enganar
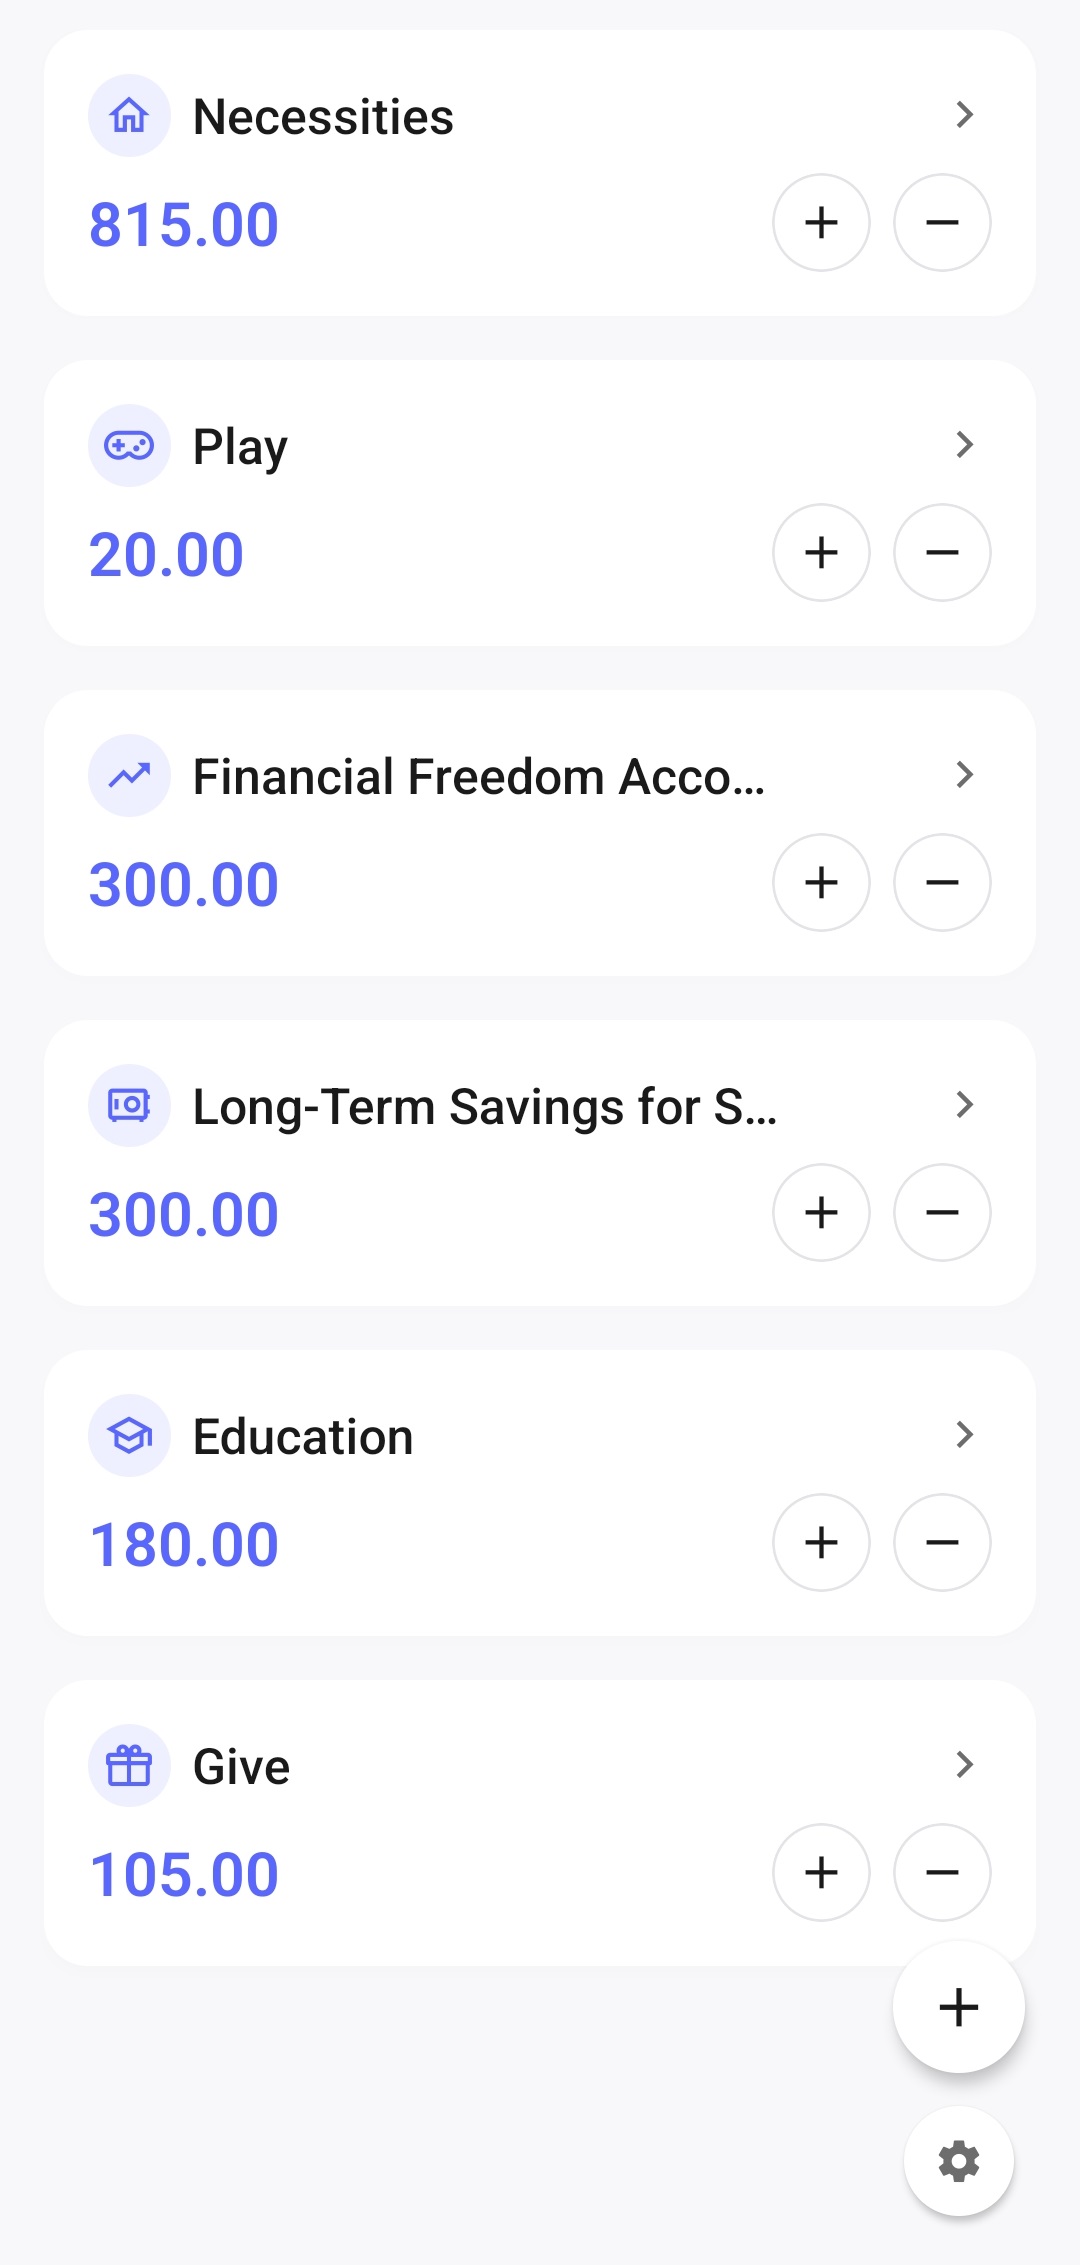
Quando todo o dinheiro fica em uma única conta bancária, o valor disponível pode parecer maior do que realmente é.
Suponha que haja 1 720 na conta. Formalmente, todo esse dinheiro está disponível. Mas uma parte pode já estar destinada à moradia, outra a uma futura viagem e outra à reserva financeira.
Se você considerar o saldo inteiro como dinheiro livre para gastar, é fácil usar recursos que já eram necessários para outros objetivos.
O método das 6 reservas ajuda você a dividir mentalmente o saldo total.
Você pode ver 1 720 na conta bancária, mas apenas 20 desse valor podem estar disponíveis para lazer. O restante já foi distribuído entre outras categorias de despesas.
A economia deixa de depender do que sobra
Uma estratégia financeira comum funciona assim:
primeiro gastar dinheiro durante o mês e depois guardar o que sobrar.
O problema é que muitas vezes não sobra nada.
O método das 6 reservas inverte essa ordem. O dinheiro para economia, construção de patrimônio e outros objetivos é separado assim que a renda é recebida.
Você não precisa esperar até o fim do mês para descobrir se conseguiu guardar alguma coisa. A economia passa a ser parte do orçamento desde o início.
Fica mais fácil tomar decisões
Muitas compras não têm uma resposta claramente certa ou errada.
Você pode comprar um aparelho novo? Vale a pena ir a um restaurante? Um curso está caro demais? Dá para viajar agora?
Quando todo o dinheiro faz parte de um único orçamento geral, cada uma dessas decisões precisa ser tomada novamente.
As reservas criam limites claros.
Se há dinheiro suficiente na reserva correspondente, a compra está de acordo com seu plano. Se não há, você pode adiar a compra, rever o objetivo ou usar conscientemente dinheiro de outra reserva.
O método não proíbe você de mudar de decisão. Ele torna as consequências dessas decisões visíveis.
Você pode gastar sem sentir culpa o tempo todo
Disciplina financeira muitas vezes é confundida com abrir mão constantemente de compras agradáveis.
Mas um sistema rígido demais, em que apenas despesas obrigatórias são permitidas, costuma funcionar mal no longo prazo. As pessoas precisam descansar, se divertir e ter a possibilidade de gastar dinheiro de vez em quando simplesmente por prazer.
Por isso, o método inclui uma reserva separada para lazer.
Se o dinheiro já foi reservado antecipadamente para descanso e diversão, você pode usá-lo para isso. Essa compra não atrapalha sua economia nem tira dinheiro das despesas essenciais.
Você não está quebrando o orçamento — está seguindo o orçamento.
A possibilidade de pegar dinheiro emprestado de você mesmo
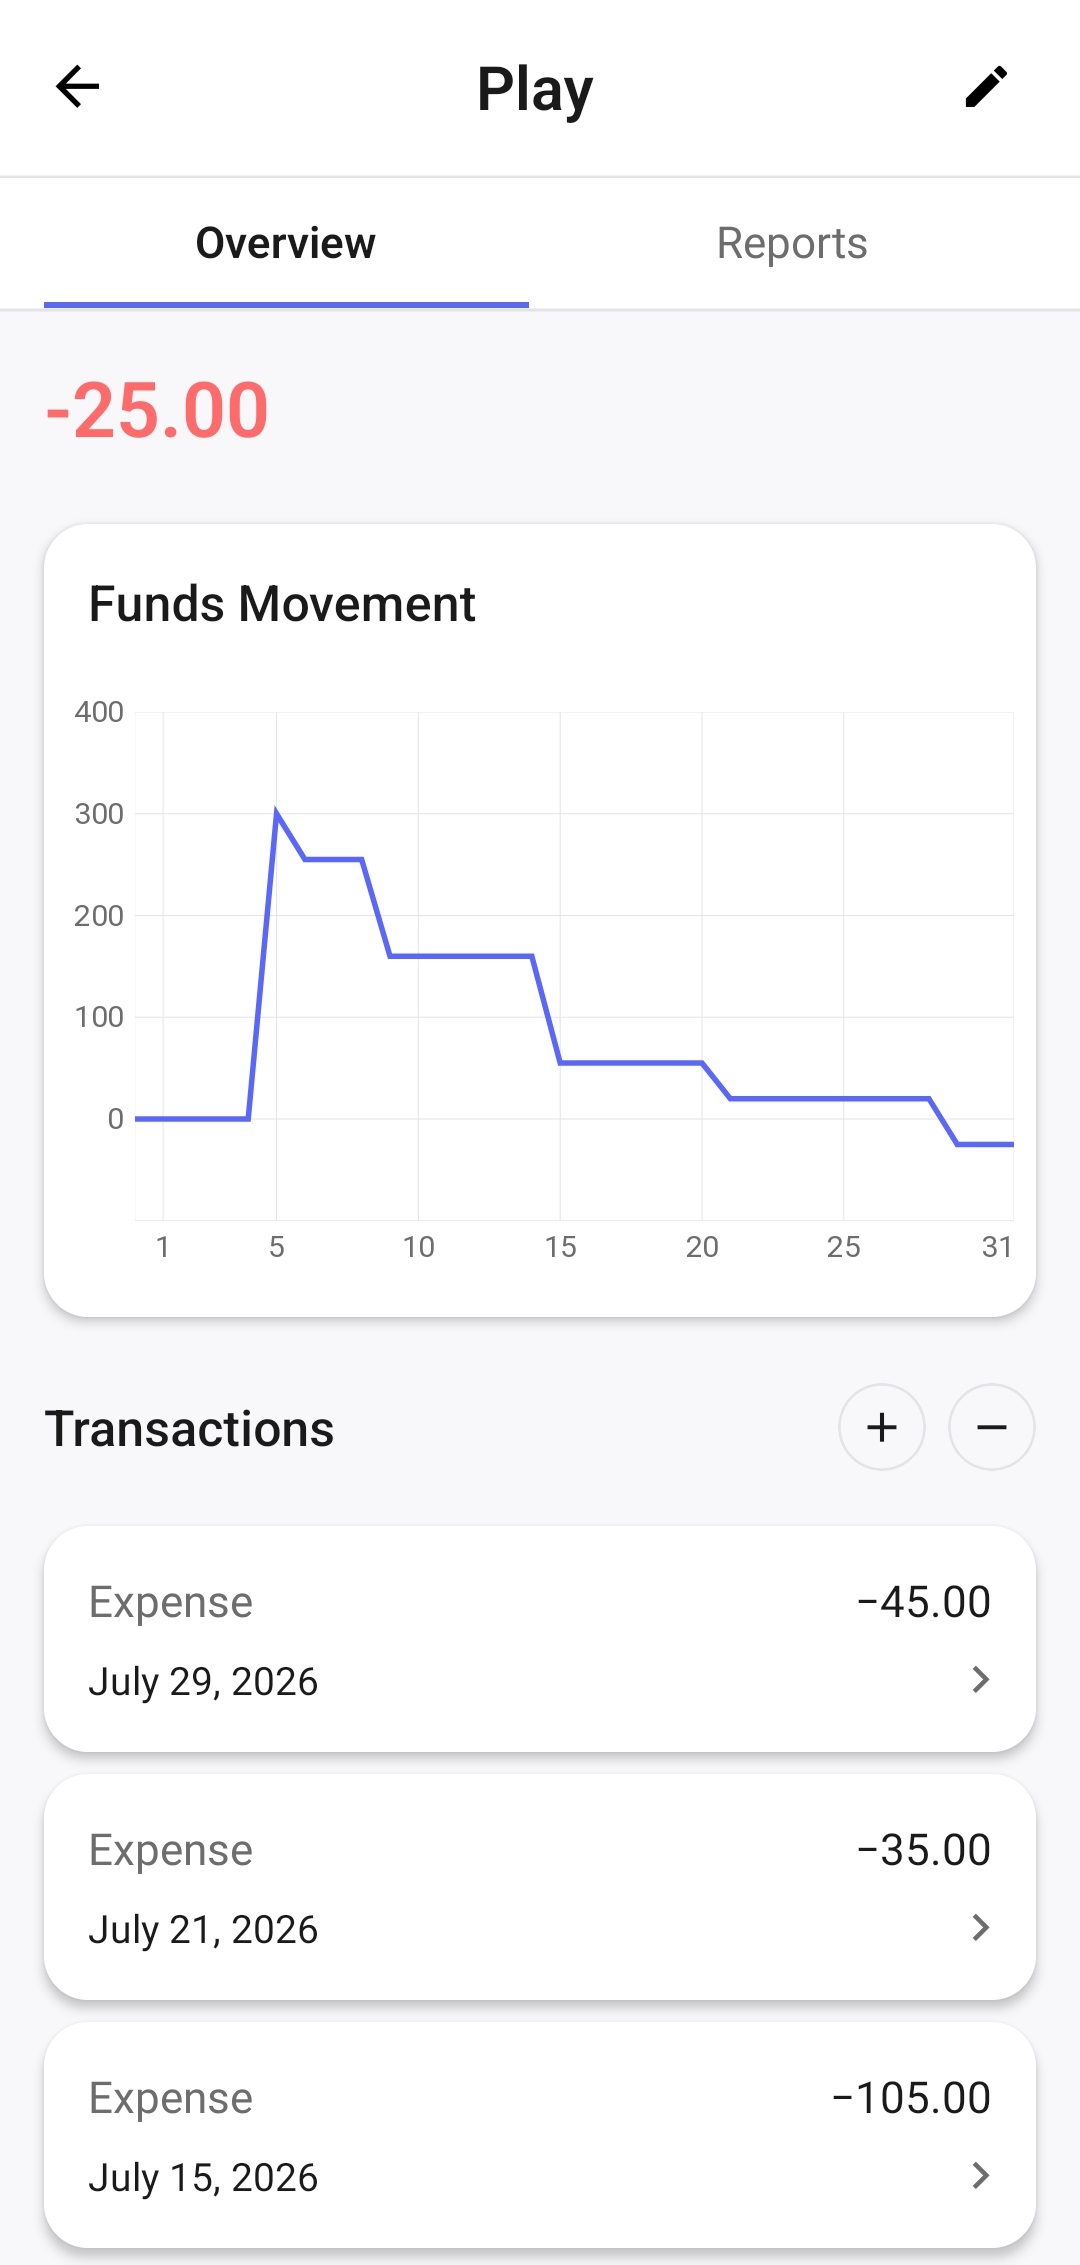
Ao usar o método das 6 reservas, você vai formando gradualmente um estoque de dinheiro distribuído entre diferentes objetivos. Por isso, quando há uma falta temporária de recursos, nem sempre é necessário pedir dinheiro emprestado a outras pessoas ou recorrer ao crédito.
Se uma reserva não tiver dinheiro suficiente para uma compra importante, você pode deixar o saldo dela ficar temporariamente negativo. Na prática, você pega dinheiro emprestado de você mesmo: a compra é paga com seus recursos totais disponíveis, mas o excesso continua registrado justamente na reserva à qual a despesa pertence.
Quando a próxima renda entrar, o saldo negativo será parcial ou totalmente compensado. Como resultado, haverá menos dinheiro disponível nessa reserva no período seguinte. O sistema não impede uma compra necessária, mas mostra claramente suas consequências para o orçamento futuro.
Tecnicamente, você pode transferir o valor necessário de outra reserva e devolvê-lo depois da próxima renda. No entanto, não recomendo fazer isso sem necessidade. Essa transferência esconde o excesso real da reserva original e torna os relatórios menos úteis: fica mais difícil entender para quais objetivos o valor reservado realmente não é suficiente.
Se você mantiver a reserva negativa, o histórico de despesas continua fiel à realidade. Você vê onde ocorreu o excesso, qual foi o tamanho dele e se foi compensado depois da próxima renda.
Na minha experiência, esse se tornou um dos resultados mais perceptíveis do método: parei de pedir dinheiro emprestado a outras pessoas porque, quando necessário, podia pegá-lo temporariamente emprestado de mim mesmo.
Se a mesma reserva fica negativa com frequência, isso deixa de ser uma exceção temporária e passa a ser um sinal de que você deve rever a divisão da renda. Você pode aumentar o percentual dessa reserva reduzindo a parcela das reservas em que costuma sobrar dinheiro. Essa é a flexibilidade do método: o sistema se adapta gradualmente aos seus gastos reais em vez de obrigar você a seguir proporções imutáveis.
Os objetivos financeiros deixam de competir entre si
Sem um sistema, todo o dinheiro livre precisa servir para tudo ao mesmo tempo:
- reserva financeira;
- viagens;
- educação;
- novos eletrônicos;
- lazer;
- despesas inesperadas.
Com isso, um objetivo muitas vezes acaba substituindo os outros. Uma compra grande pode interromper completamente a economia, enquanto uma despesa inesperada pode cancelar uma viagem.
Dividir o dinheiro por finalidade permite manter vários objetivos ao mesmo tempo.
Mesmo que os valores sejam pequenos no início, cada área importante recebe sua parte sempre que entra dinheiro.
O método ajuda a desenvolver disciplina financeira
O principal valor do método não está apenas em como o dinheiro é distribuído, mas também nos hábitos que se formam durante o uso.
Distribuir a renda regularmente muda aos poucos a forma como você enxerga o dinheiro. Você começa a ver o valor recebido não como uma única reserva que pode ser gasta até acabar, mas como um recurso para diferentes partes da sua vida.
Você cria o hábito de:
- primeiro distribuir o dinheiro e só depois gastar;
- considerar as consequências de cada compra;
- direcionar dinheiro regularmente para objetivos futuros;
- manter um equilíbrio entre os desejos de hoje e os planos de longo prazo;
- tomar decisões financeiras de forma consciente.
O sistema não exige comportamento perfeito desde o primeiro dia. A disciplina financeira se desenvolve gradualmente pela repetição das mesmas ações simples.
Na minha experiência pessoal, justamente isso se mostrou a principal vantagem do método. Ele não apenas me ajudou a controlar melhor o dinheiro, mas gradualmente mudou minha própria forma de lidar com renda, despesas e economia.
O que fazer com uma renda irregular
O método pode ser usado mesmo por quem não recebe um salário mensal fixo.
Se a renda entra de forma irregular, distribua cada recebimento separadamente.
Você recebeu por um projeto, trabalho extra, pedido ou venda — divida imediatamente esse valor entre as reservas nas proporções escolhidas.
Com uma renda instável, pode ser especialmente útil aumentar a parcela destinada à reserva. Isso ajuda a atravessar períodos em que entra menos dinheiro.
O método não exige que você saiba antecipadamente o valor exato da renda mensal. Ele funciona com o dinheiro que você já recebeu.
O que fazer se o dinheiro ainda não for suficiente
Os percentuais clássicos podem não funcionar bem para alguém que gasta quase toda a renda com necessidades básicas.
Isso não significa que o método seja inútil.
Você pode começar com uma distribuição mais realista. Por exemplo, destinar 80–90% às despesas essenciais e dividir o restante entre os objetivos mais importantes para você.
Mesmo um pequeno valor destinado regularmente a uma reserva ou a um objetivo de longo prazo ajuda a criar o hábito.
Conforme sua renda e suas despesas mudam, você pode rever as proporções.
O mais importante não é o tamanho do primeiro passo, mas a regularidade.
É obrigatório usar exatamente seis reservas?
Não.
As seis reservas são a base do método clássico. Elas cobrem os principais objetivos financeiros e são um bom ponto de partida.
Com o tempo, porém, você pode adaptar o sistema.
Por exemplo, você pode criar reservas separadas para:
- viagens;
- saúde;
- carro;
- reforma;
- animais de estimação;
- filhos;
- impostos;
- eletrônicos;
- uma compra grande específica.
Algumas reservas clássicas também podem ser combinadas ou renomeadas.
O importante é manter o princípio básico: o dinheiro deve ser dividido de acordo com sua finalidade, e a estrutura deve refletir sua vida.
O problema das reservas físicas e dos envelopes
Originalmente, sistemas desse tipo eram pensados para dinheiro em espécie.
A renda podia ser fisicamente distribuída entre potes, caixas ou envelopes separados. Isso tornava a divisão muito clara: o dinheiro destinado a categorias diferentes realmente ficava separado.
Hoje, porém, a maior parte das operações financeiras acontece sem dinheiro em espécie.
Recebemos renda em uma conta bancária, pagamos com cartão, contratamos serviços pela Internet e transferimos dinheiro pelo celular.
Nessas condições, recipientes físicos se tornam pouco práticos. Para manter o sistema, seria necessário sacar dinheiro regularmente ou registrar manualmente cada operação digital.
Também é possível abrir várias contas bancárias, mas administrar muitas contas e transferências nem sempre é conveniente. Além disso, a quantidade de contas disponíveis e suas condições dependem de cada banco.
Reservas digitais
Eu mesmo enfrentei esse problema.
Gostava do princípio do método das 6 reservas, e utilizá-lo regularmente realmente me ajudou a desenvolver uma relação mais disciplinada com o dinheiro.
Mas usar recipientes físicos ou envelopes em um mundo de pagamentos digitais se mostrou pouco prático.
Por isso desenvolvi o 6 Jars Finance — um aplicativo de finanças pessoais baseado no método das 6 reservas.
O aplicativo mantém a ideia principal do sistema sem exigir que você separe fisicamente o dinheiro.
Você continua mantendo seus recursos na conta bancária habitual, mas dentro do aplicativo vê um saldo separado para cada reserva.
Como funciona o 6 Jars Finance
Quando você recebe uma renda, o aplicativo a distribui entre as reservas de acordo com os percentuais escolhidos.
Depois de uma compra, você informa de qual reserva o dinheiro foi usado. Apenas o saldo daquela reserva diminui — os demais recursos mantêm sua finalidade.
Assim, o saldo bancário total ganha uma estrutura interna clara.
Você vê:
- quanto dinheiro está disponível para despesas essenciais;
- quanto foi acumulado para objetivos de longo prazo;
- quanto pode ser gasto com lazer;
- qual orçamento foi destinado à educação;
- como os saldos das reservas mudam com o tempo.
O aplicativo não movimenta dinheiro entre contas bancárias e não acessa seu banco. Ele ajuda você a manter um controle separado e entender a finalidade de cada parte do seu dinheiro.
É preciso registrar cada compra separadamente?
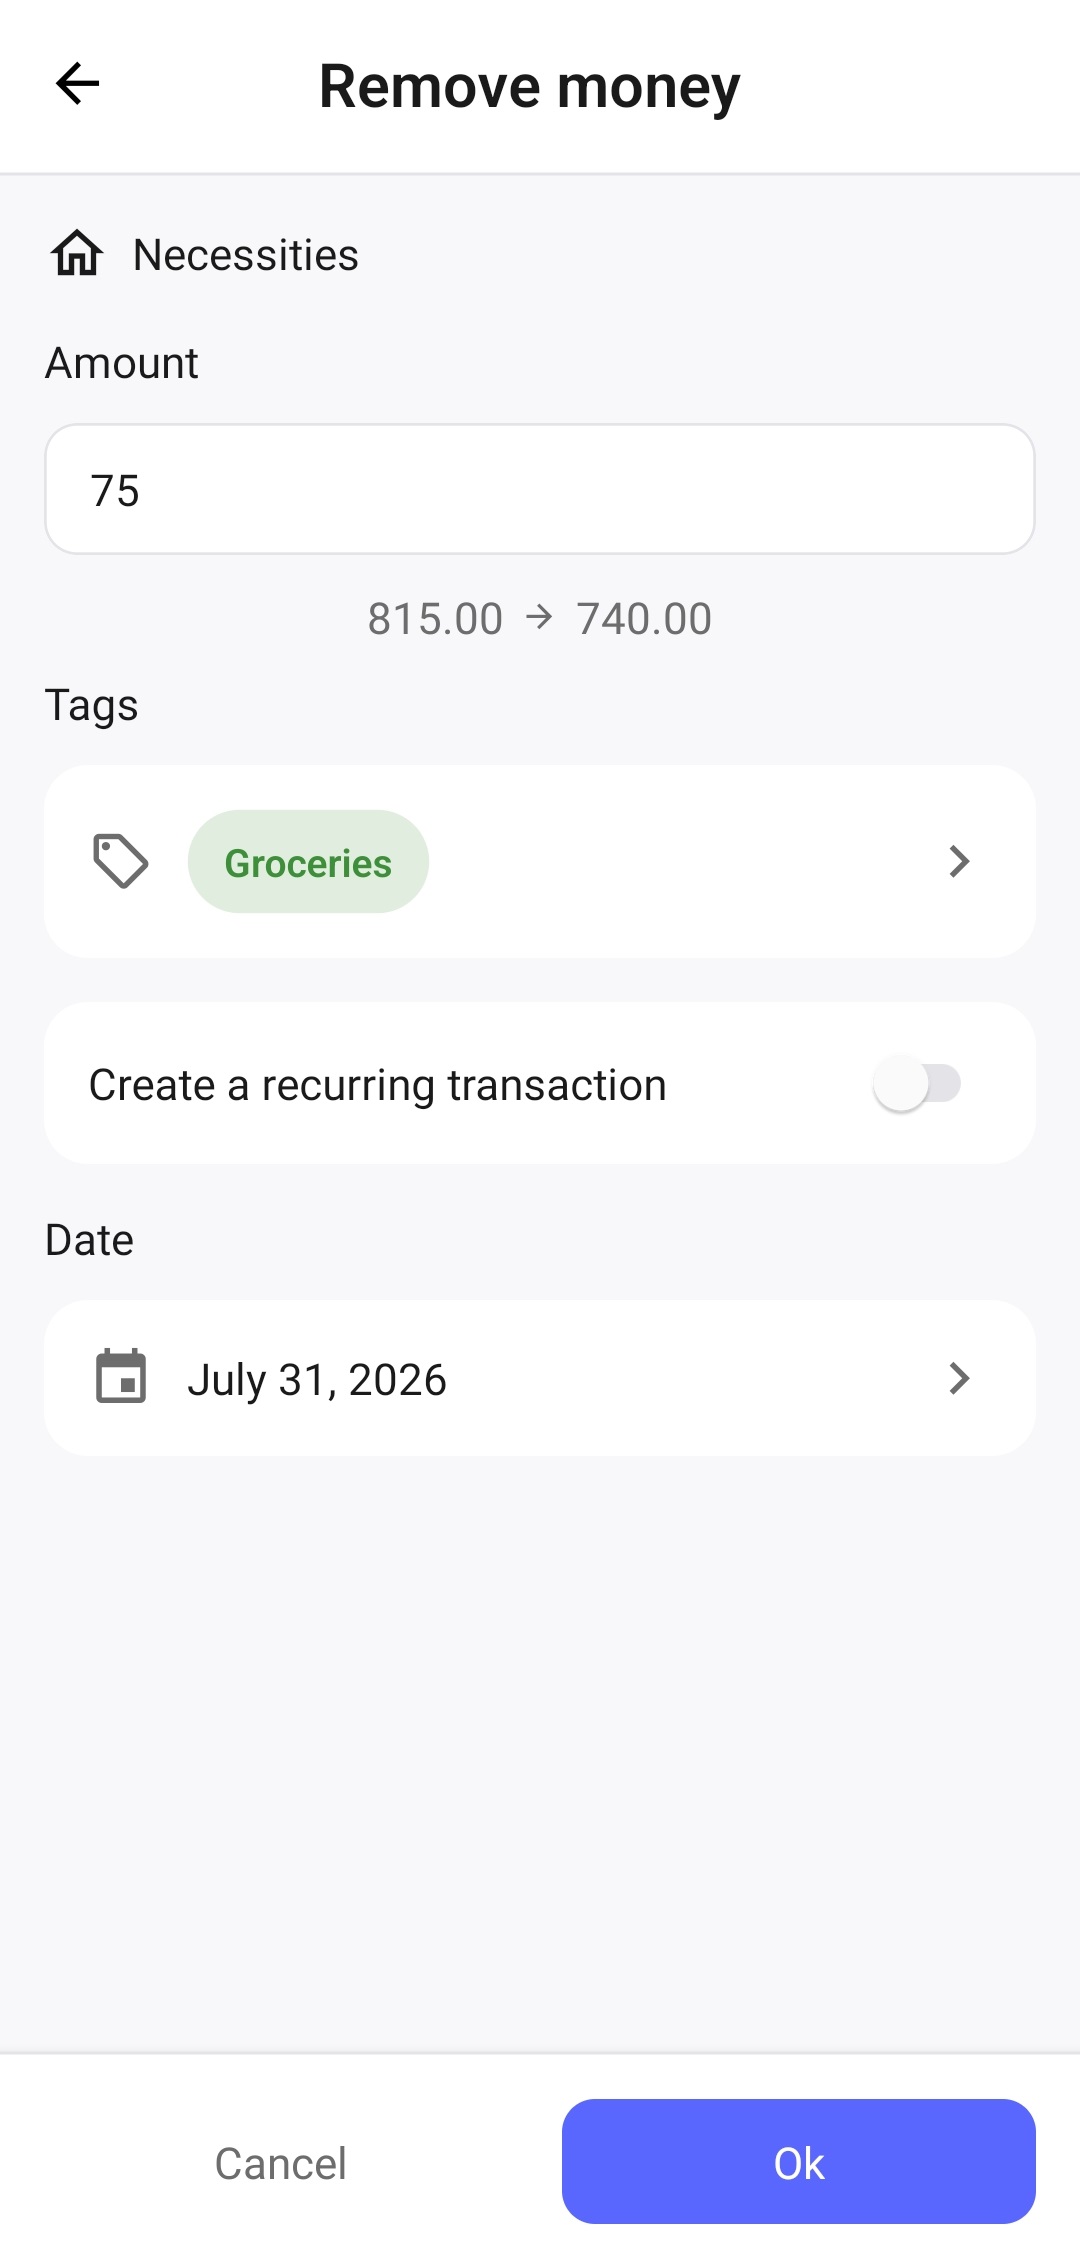
Não. Para usar o método, basta informar o valor total da despesa e escolher a reserva da qual o dinheiro foi usado.
Por exemplo, uma ida comum ao supermercado pode ser registrada como uma única operação de 105. Se você quiser mais detalhes, pode dividir o valor em várias operações: 75 para alimentos e 30 para produtos domésticos. Para detalhar ainda mais, você pode usar tags.
Você escolhe o nível de precisão que faz sentido para você. O aplicativo não exige que você copie cada item do recibo — o controle deve ajudar a entender o movimento do dinheiro sem consumir tempo demais.
Adicionar uma despesa manualmente exige uma pequena ação, mas ao mesmo tempo ajuda você a perceber melhor seus gastos e entender para onde o dinheiro está indo.
Adapte o sistema às suas necessidades
O 6 Jars Finance é baseado no método clássico, mas não limita você à estrutura original.
Você pode:
- alterar os percentuais de distribuição;
- renomear as reservas;
- criar suas próprias reservas;
- usar mais ou menos de seis reservas;
- mudar a ordem das reservas;
- registrar rendas e despesas;
- adicionar operações recorrentes;
- analisar o movimento do dinheiro por meio de relatórios.
A estrutura clássica pode ser um ponto de partida prático. Depois disso, você pode alterá-la gradualmente até que ela corresponda às suas necessidades.
Comece com sua próxima renda
Você não precisa mudar imediatamente todo o seu sistema financeiro nem seguir perfeitamente os percentuais clássicos.
Comece de forma simples: distribua sua próxima renda entre alguns objetivos importantes para você.
Só esse primeiro passo já ajuda a enxergar o dinheiro não como um único saldo, mas como uma ferramenta para diferentes partes da sua vida.
No 6 Jars Finance, as reservas clássicas e seus percentuais já estão configurados. Você pode começar com eles e depois adaptar a distribuição às suas necessidades.
Ir para o 6 Jars Finance →