Метод 6 кувшинов: простой способ управлять деньгами
Метод 6 кувшинов помогает не просто записывать расходы, а заранее определять, на что будет направлен ваш доход.
Суть системы проста: каждый раз, когда вы получаете деньги, вы распределяете их между несколькими финансовыми задачами. Одна часть идёт на повседневную жизнь, а остальные распределяются между накоплениями, обучением, отдыхом, созданием капитала и помощью другим.
Благодаря этому деньги перестают быть одной общей суммой на счёте. У каждой их части появляется своё назначение.
Не просто учитывать расходы, а управлять деньгами
Обычный учёт расходов помогает ответить на вопрос:
«Куда уже ушли мои деньги?»
Это полезно, но часто недостаточно. Даже если вы регулярно записываете покупки, это не гарантирует, что в конце месяца у вас останутся деньги на накопления, образование или крупные цели.
Метод 6 кувшинов предлагает другой подход. Он помогает заранее ответить на вопрос:
«На что я хочу направить полученные деньги?»
Вы распределяете доход до того, как начинаете его тратить. Благодаря этому накопления не зависят от случайного остатка в конце месяца, а повседневные расходы не поглощают всё доступное.
Как работает метод 6 кувшинов
В классической версии метода каждый доход распределяется между шестью кувшинами.
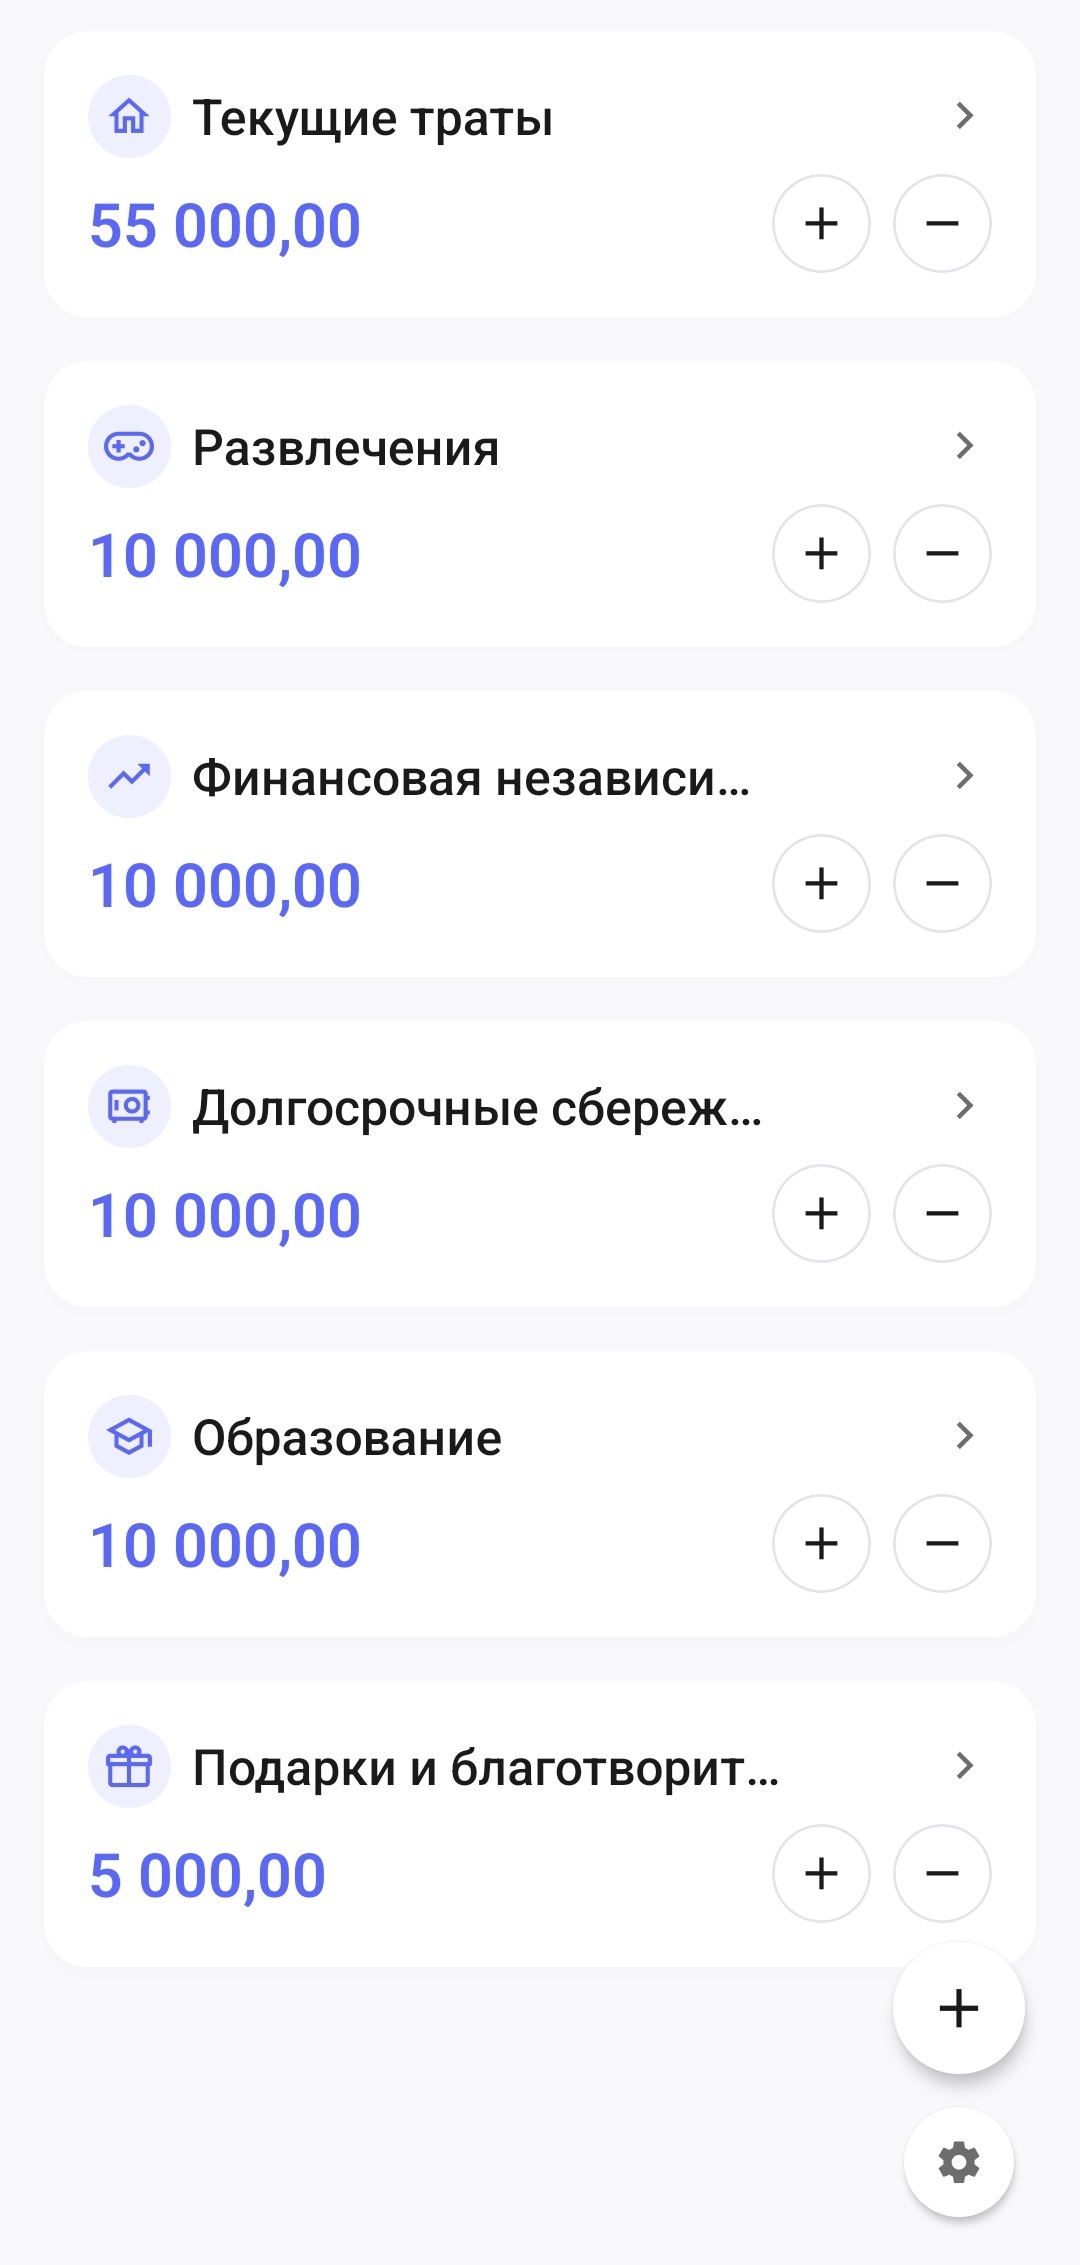
Необходимые расходы — 55%
Этот кувшин предназначен для повседневных обязательных расходов:
- жилья;
- продуктов;
- транспорта;
- коммунальных услуг;
- связи;
- лечения;
- других регулярных потребностей.
Это деньги, которые обеспечивают вашу обычную жизнь.
Финансовая независимость — 10%
Деньги из этого кувшина используются для создания капитала и получения дохода в будущем.
В классической системе предполагается, что основная сумма не расходуется на обычные покупки. Её задача — постепенно создавать финансовую опору.
Способ использования этих средств зависит от ваших знаний, целей и отношения к риску. Это могут быть накопительные инструменты, инвестиции или другие способы формирования капитала.
Долгосрочные накопления — 10%
Этот кувшин помогает заранее готовиться к крупным расходам.
Например:
- созданию финансового резерва;
- отпуску;
- ремонту;
- покупке техники;
- автомобилю;
- переезду;
- другим большим целям.
Такие траты перестают быть неожиданными, потому что деньги на них накапливаются постепенно.
Образование — 10%
Эти деньги предназначены для развития знаний и навыков.
Их можно направлять на:
- книги;
- курсы;
- профессиональное обучение;
- изучение языков;
- занятия с преподавателем;
- конференции;
- другие образовательные материалы.
Обучение становится отдельной частью бюджета, а не расходом, который постоянно откладывается на потом.
Развлечения — 10%
Этот кувшин предназначен для отдыха и приятных покупок.
Например:
- встреч с друзьями;
- кафе и ресторанов;
- игр;
- хобби;
- поездок;
- мероприятий;
- небольших спонтанных покупок.
Наличие отдельного бюджета на развлечения позволяет отдыхать без постоянного чувства вины. Вы заранее выделили эти деньги именно для того, чтобы использовать их на приятные вещи.
Подарки и помощь — 5%
Этот кувшин можно использовать для:
- подарков;
- благотворительности;
- помощи близким;
- поддержки важных для вас проектов и инициатив.
Такие расходы тоже становятся запланированной частью бюджета и не нарушают остальные финансовые цели.
Проценты можно менять
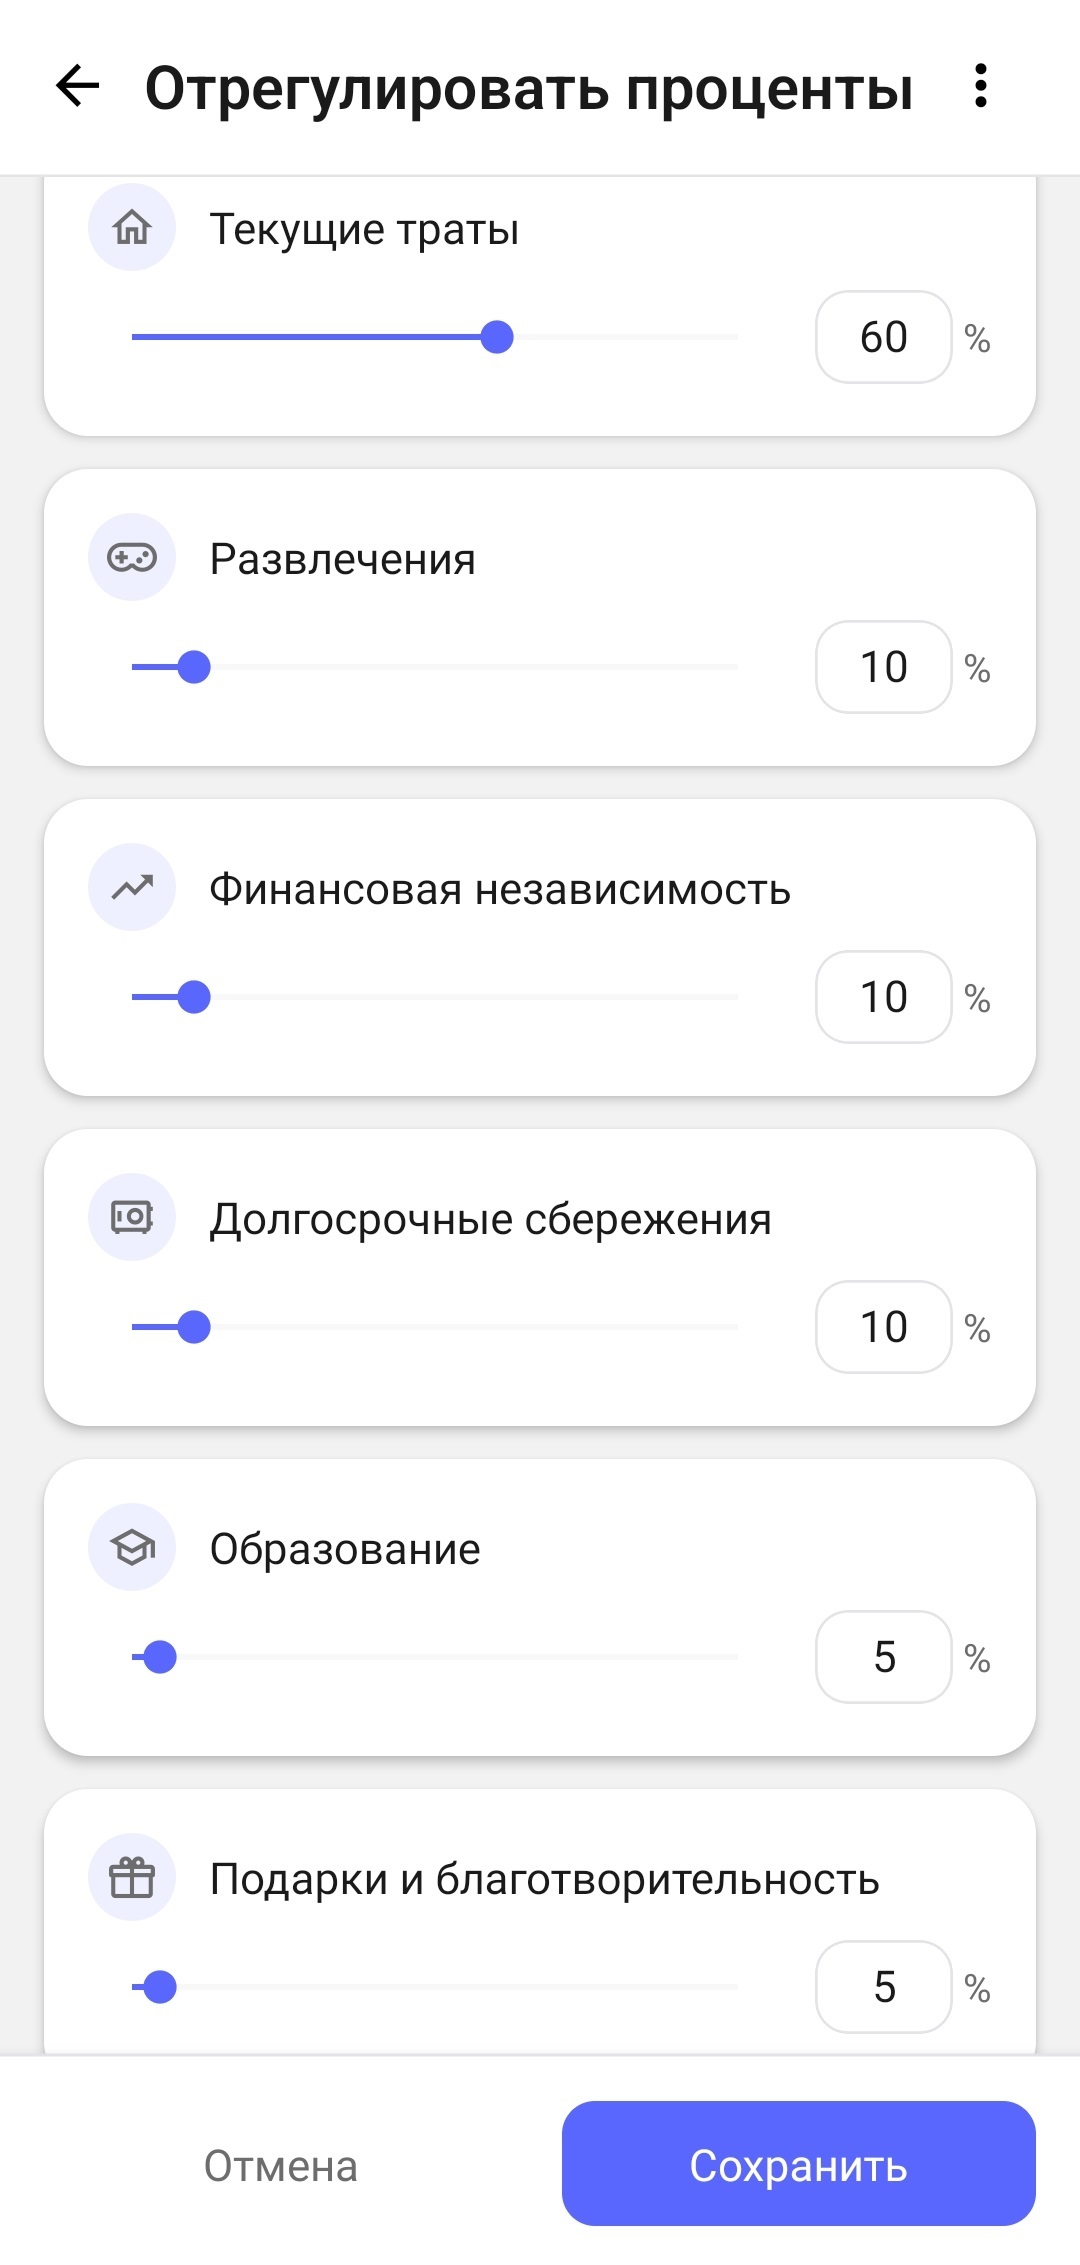
Распределение 55%, 10%, 10%, 10%, 10% и 5% — это отправная точка, а не обязательное правило.
У разных людей отличаются доходы, стоимость жилья, семейные обстоятельства, цели и обязательства. Для одного человека 55% на необходимые расходы будет достаточно, а у другого только аренда и продукты могут занимать большую часть дохода.
Поэтому проценты можно и нужно адаптировать под свою реальную ситуацию.
Например, вы можете:
- увеличить долю необходимых расходов;
- временно направлять больше денег в финансовый резерв;
- уменьшить расходы на развлечения;
- ускорить накопление на конкретную цель;
- изменить пропорции после роста или снижения дохода.
Главное в методе — не точное соблюдение классических процентов, а привычка регулярно распределять деньги между разными задачами.
Система должна помогать принимать решения, а не становиться ещё одним источником давления.
Попробовать метод в 6 Jars Finance →Одна и та же покупка может относиться к разным кувшинам
В методе 6 кувшинов нет универсального списка, который однозначно определяет категорию каждой покупки. Важно не только то, что вы купили, но и зачем вы это сделали.
Например, поход в кафе можно отнести к разным кувшинам:
- к необходимым расходам, если это ваш обычный обед на работе;
- к развлечениям, если вы решили отдохнуть или побаловать себя;
- к подаркам и помощи, если вы угощаете другого человека.
Вы сами определяете назначение траты в зависимости от ситуации и своих целей.
Метод не обязывает следовать жёстким правилам. Он даёт ориентир и помогает осознанно решать, из какой части бюджета оплатить конкретную покупку.
Как это выглядит на практике
Предположим, вы получили доход в размере 100 000.
При классическом распределении деньги будут разделены следующим образом:
| Кувшин | Доля | Сумма |
|---|---|---|
| Необходимые расходы | 55% | 55 000 |
| Финансовая независимость | 10% | 10 000 |
| Долгосрочные накопления | 10% | 10 000 |
| Образование | 10% | 10 000 |
| Развлечения | 10% | 10 000 |
| Подарки и помощь | 5% | 5 000 |
После распределения каждая покупка относится к определённому кувшину.
Продукты оплачиваются из необходимых расходов. Курс — из образования. Поездка — из долгосрочных накоплений. Встреча с друзьями — из развлечений.
При этом вы видите не только общий остаток денег, но и то, сколько доступно для каждой конкретной задачи.
Почему общий баланс может вводить в заблуждение
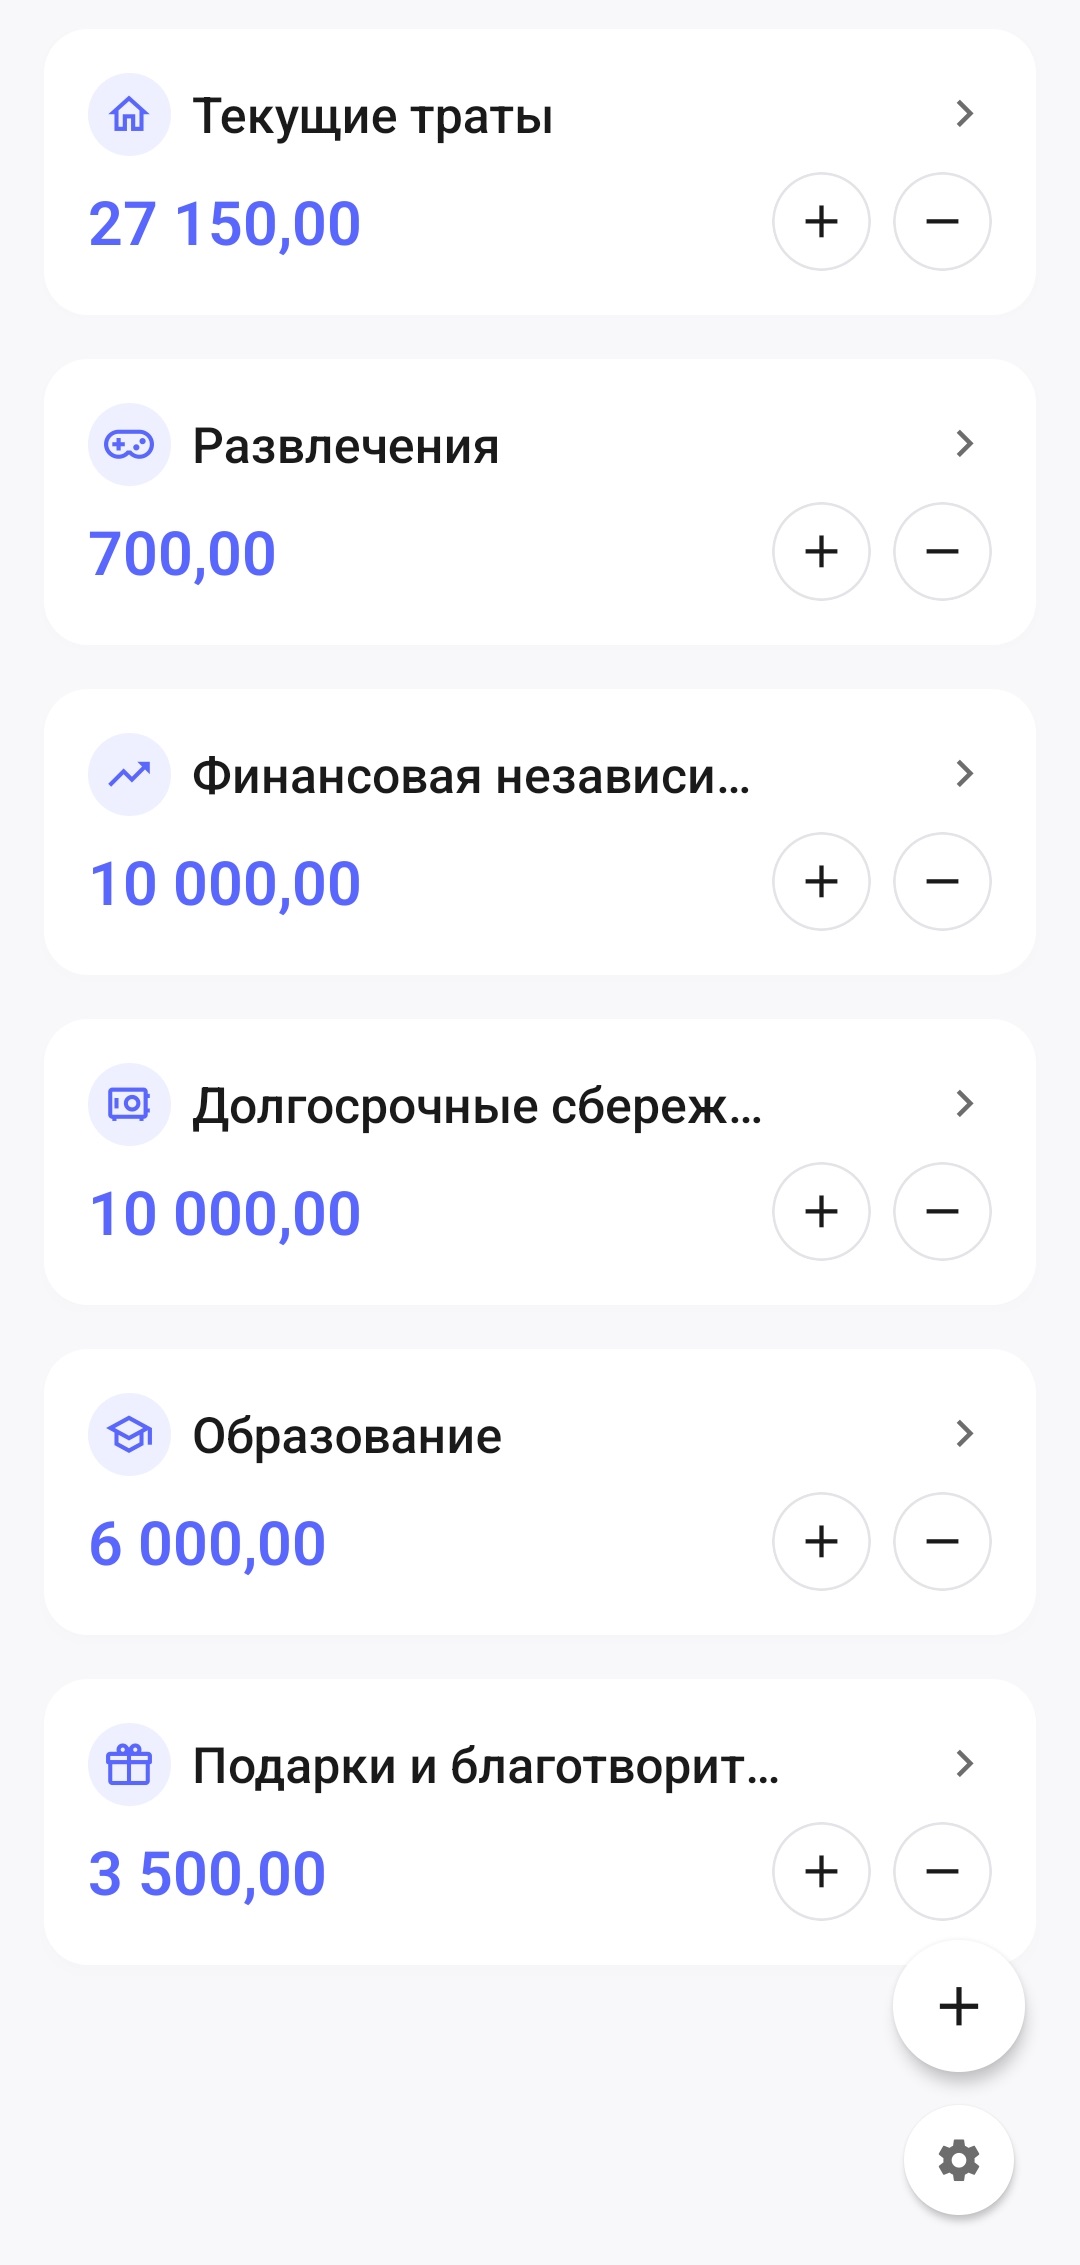
Когда все деньги лежат на одном банковском счёте, доступная сумма может казаться больше, чем она есть на самом деле.
Допустим, на счёте находится 57 350. Формально все эти деньги доступны. Но часть из них может быть предназначена для оплаты жилья, часть — для будущего отпуска, часть — для финансового резерва.
Если воспринимать весь баланс как свободные деньги, легко потратить средства, которые уже были нужны для других целей.
Метод 6 кувшинов помогает мысленно разделить общий баланс.
Вы можете видеть, что на банковском счёте находится 57 350, но на развлечения из них доступно только 700. Остальные деньги уже распределены между другими категориями трат.
Накопления перестают зависеть от остатка
Одна из распространённых финансовых стратегий выглядит так:
сначала потратить деньги в течение месяца, а затем отложить то, что останется.
Проблема в том, что часто не остаётся ничего.
Метод 6 кувшинов меняет порядок действий. Деньги на накопления, капитал и другие цели выделяются сразу после получения дохода.
Вы не ждёте конца месяца, чтобы узнать, получилось ли что-нибудь сохранить. Накопления изначально становятся полноценной частью бюджета.
Становится проще принимать решения
У многих покупок нет однозначно правильного или неправильного ответа.
Можно ли купить новую технику? Стоит ли пойти в ресторан? Не слишком ли дорого стоит курс? Можно ли сейчас отправиться в отпуск?
Когда все деньги находятся в одном общем бюджете, каждое такое решение приходится принимать заново.
Кувшины создают понятные границы.
Если в нужном кувшине достаточно денег, покупка соответствует вашему плану. Если средств не хватает, можно отложить покупку, пересмотреть цель или осознанно взять деньги из другого кувшина.
Метод не запрещает менять решения. Он делает последствия этих решений заметными.
Можно тратить без постоянного чувства вины
Финансовая дисциплина часто ошибочно воспринимается как постоянный отказ от приятных покупок.
Но слишком строгая система, в которой разрешены только обязательные расходы, обычно плохо работает в долгосрочной перспективе. Человеку нужен отдых, развлечения и возможность иногда тратить деньги просто ради удовольствия.
Поэтому в методе существует отдельный кувшин для развлечений.
Если деньги заранее выделены для отдыха, их можно использовать по назначению. Такая покупка не мешает накоплениям и не отнимает деньги у обязательных расходов.
Вы не нарушаете бюджет — вы следуете ему.
Возможность занять деньги у самого себя
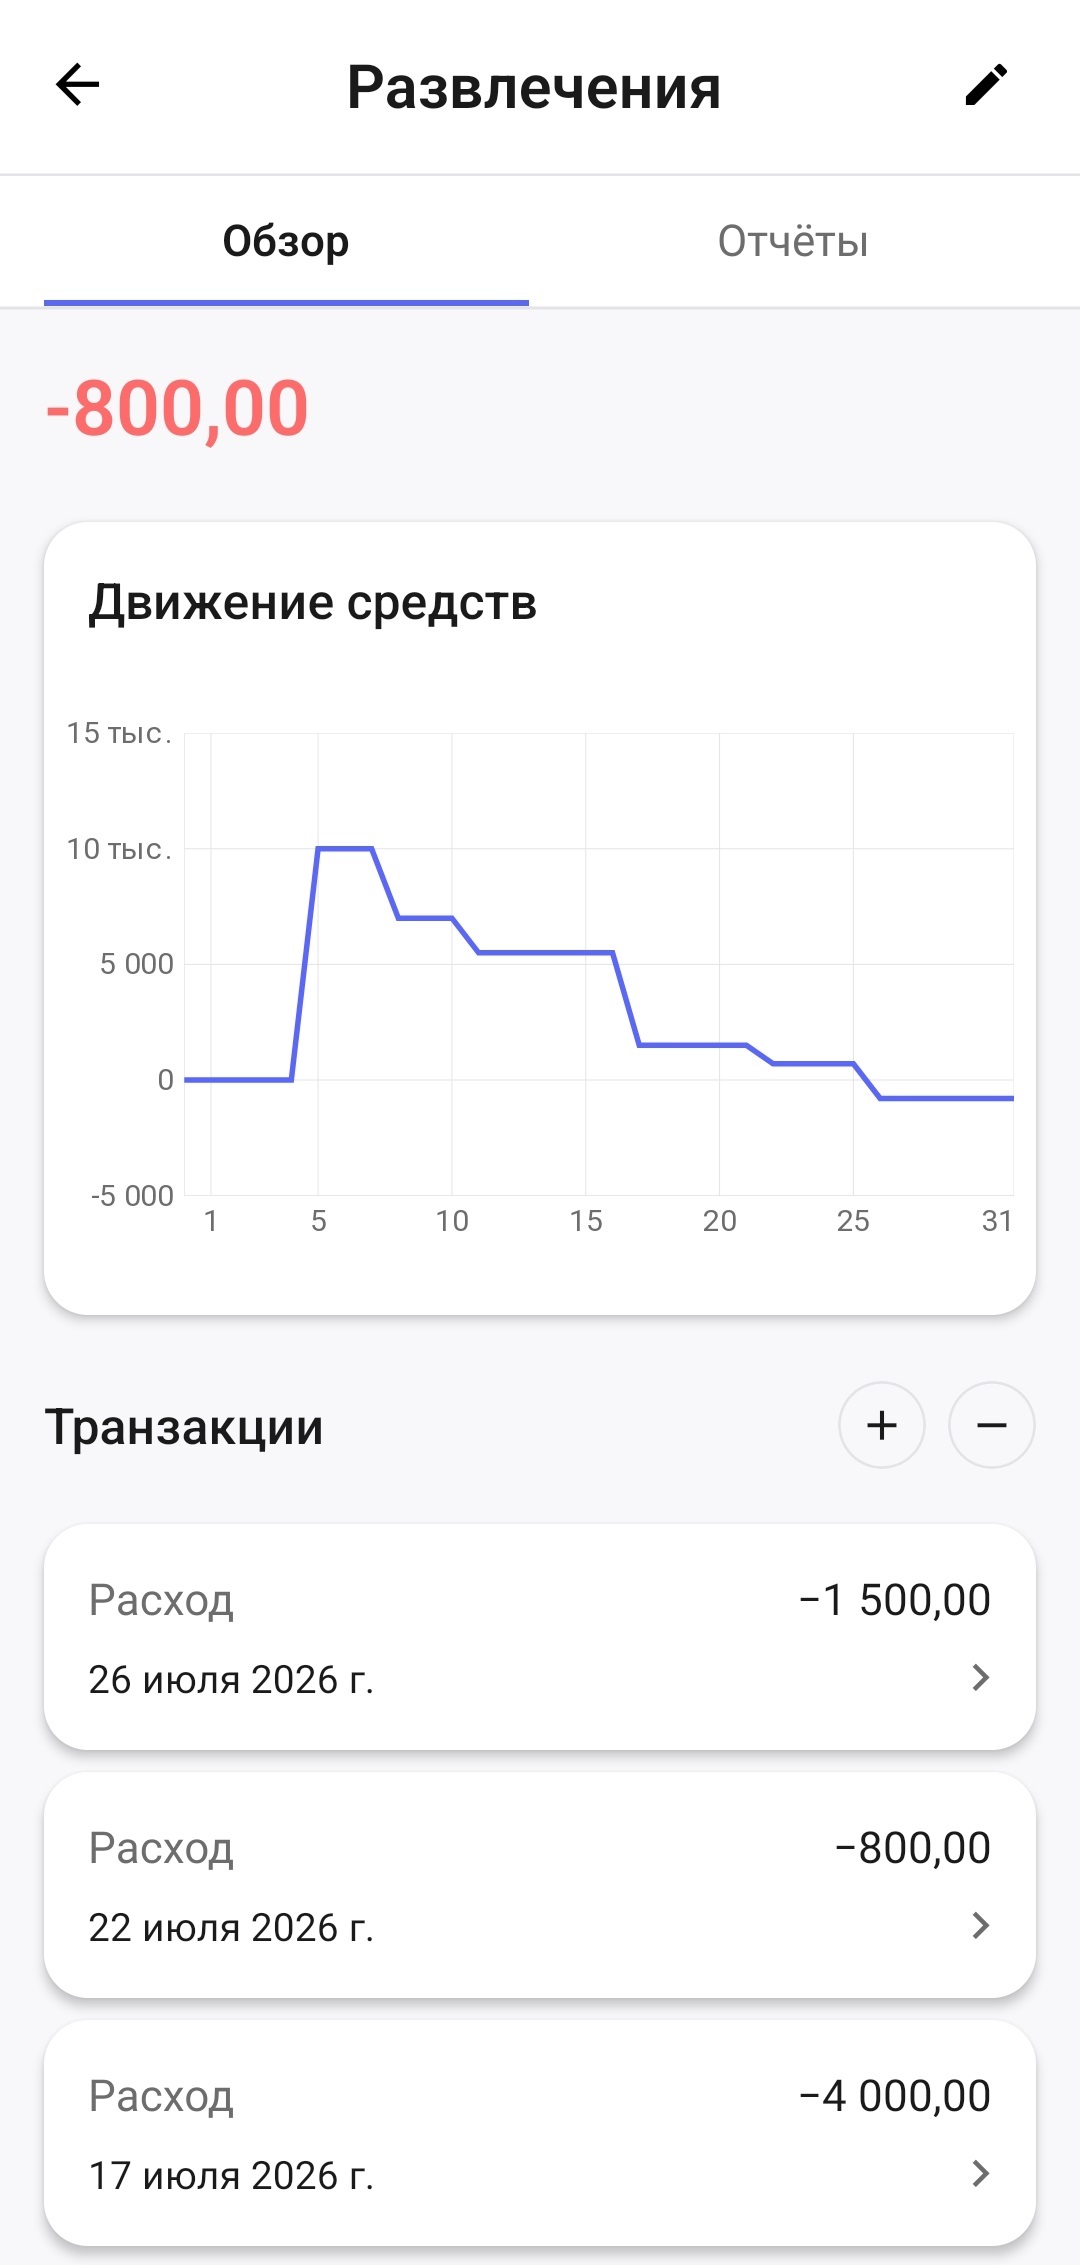
После перехода на метод 6 кувшинов у вас постепенно формируется запас денег, распределённый между разными задачами. Благодаря этому при временной нехватке средств не всегда приходится занимать у других людей или обращаться к кредитам.
Если в одном кувшине недостаточно денег для важной покупки, его баланс можно временно увести в минус. Фактически вы занимаете деньги у самого себя: покупка совершается за счёт общего остатка средств, но перерасход остаётся зафиксирован именно в том кувшине, к которому относится трата.
При следующем поступлении дохода отрицательный баланс частично или полностью компенсируется. В результате на новый период в этом кувшине будет доступно меньше денег. Так система не запрещает необходимую покупку, но показывает её последствия для будущего бюджета.
Технически можно перевести нужную сумму из другого кувшина, а после следующего дохода вернуть её обратно. Однако я не рекомендую использовать этот подход без необходимости. Такой перевод скрывает реальный перерасход в исходном кувшине и делает отчёты менее полезными: по ним становится сложнее понять, на какие задачи вам действительно не хватает выделенной суммы.
Если оставить кувшин в минусе, история расходов остаётся честной. Вы видите, где произошёл перерасход, насколько он велик и компенсировался ли после следующего дохода.
На моём опыте это стало одним из самых заметных результатов использования метода: я перестал занимать деньги у других людей, потому что при необходимости мог временно занять их у самого себя.
Если один кувшин уходит в минус регулярно, это уже не временное исключение, а сигнал пересмотреть распределение дохода. Можно увеличить процент этого кувшина за счёт тех, в которых обычно остаются лишние деньги. В этом и заключается гибкость метода: система постепенно подстраивается под ваши реальные расходы, а не заставляет следовать неизменным пропорциям.
Финансовые цели перестают конкурировать друг с другом
Без системы любые свободные деньги одновременно предназначены для всего:
- финансового резерва;
- отпуска;
- обучения;
- новой техники;
- развлечений;
- неожиданных расходов.
Из-за этого одна цель часто вытесняет остальные. Крупная покупка может полностью остановить накопления, а незапланированный расход — отменить отпуск.
Разделение денег помогает поддерживать несколько направлений одновременно.
Даже если суммы сначала небольшие, каждая важная область получает свою долю при каждом поступлении дохода.
Метод помогает развивать финансовую дисциплину
Главная ценность метода заключается не только в том, как распределяются деньги, но и в привычках, которые формируются в процессе.
Регулярное распределение доходов постепенно меняет отношение к деньгам. Вы начинаете воспринимать полученную сумму не как единый запас, который можно тратить, пока он не закончится, а как ресурс для разных частей жизни.
Формируется привычка:
- сначала распределять деньги, а потом их тратить;
- учитывать последствия каждой покупки;
- регулярно направлять средства на будущие цели;
- сохранять баланс между сегодняшними желаниями и долгосрочными планами;
- принимать финансовые решения осознанно.
Система не требует идеального поведения с первого дня. Финансовая дисциплина формируется постепенно, за счёт повторения одних и тех же простых действий.
На моём собственном опыте именно это оказалось главным преимуществом метода. Он не просто помог мне лучше учитывать деньги, а постепенно изменил сам подход к доходам, расходам и накоплениям.
Что делать при нерегулярном доходе
Метод можно использовать не только при фиксированной ежемесячной зарплате.
Если доход поступает нерегулярно, распределяйте каждое поступление отдельно.
Вы получили оплату за проект, подработку, заказ или продажу — сразу разделите эту сумму между кувшинами в выбранных пропорциях.
При нестабильном доходе особенно полезно увеличить долю, направляемую в резерв. Это поможет сгладить периоды, когда поступлений становится меньше.
Метод не требует знать точный доход на месяц заранее. Он работает с теми деньгами, которые уже были получены.
Что делать, если денег пока не хватает
Классические проценты могут плохо подходить человеку, который тратит почти весь доход на базовые потребности.
Это не означает, что метод бесполезен.
Можно начать с более реалистичного распределения. Например, направлять на необходимые расходы 80–90%, а оставшуюся часть делить между наиболее важными для вас задачами.
Даже небольшая сумма, регулярно направляемая в резерв или на долгосрочную цель, помогает сформировать привычку.
По мере изменения дохода и расходов пропорции можно пересматривать.
Важен не размер первого шага, а регулярность.
Обязательно ли использовать ровно шесть кувшинов
Нет.
Шесть кувшинов — это основа классической методологии. Она охватывает основные финансовые задачи и подходит для начала.
Но со временем систему можно адаптировать.
Например, можно создать отдельные кувшины для:
- отпуска;
- здоровья;
- автомобиля;
- ремонта;
- домашних животных;
- детей;
- налогов;
- техники;
- конкретной крупной покупки.
Некоторые классические кувшины, наоборот, можно объединить или переименовать.
Главное — сохранить основной принцип: деньги должны быть разделены по назначению, а структура должна соответствовать вашей жизни.
Проблема физических кувшинов и конвертов
Изначально подобные системы предполагали использование наличных денег.
Доход можно было физически разложить по отдельным кувшинам, коробкам или конвертам. Это делало разделение наглядным: деньги из разных категорий действительно находились отдельно.
Но сегодня большая часть финансовых операций происходит без наличных.
Мы получаем доход на банковский счёт, расплачиваемся картой, оплачиваем услуги через интернет и переводим деньги с телефона.
В таких условиях физические кувшины становятся неудобными. Чтобы поддерживать систему, пришлось бы регулярно снимать наличные или вручную дублировать каждую безналичную операцию.
Можно открыть несколько банковских счетов, но управлять большим количеством счетов и переводов тоже не всегда удобно. Кроме того, количество доступных счетов и их условия зависят от конкретного банка.
Цифровые кувшины
Я сам столкнулся с этой проблемой.
Мне нравился принцип метода 6 кувшинов, и его регулярное использование действительно помогло мне выработать более дисциплинированное отношение к деньгам.
Но пользоваться физическими кувшинами или конвертами в мире безналичных расчётов оказалось неудобно.
Поэтому я разработал 6 Jars Finance — приложение для управления личными финансами на основе метода 6 кувшинов.
Приложение позволяет сохранить основную идею системы без необходимости физически разделять деньги.
Вы продолжаете хранить средства на привычном банковском счёте, но внутри приложения видите отдельный баланс каждого кувшина.
Как работает 6 Jars Finance
Когда вы получаете доход, приложение распределяет его между кувшинами в соответствии с выбранными процентами.
После покупки вы указываете, из какого кувшина были потрачены деньги. Уменьшается только его баланс — остальные средства сохраняют своё назначение.
Так общий банковский баланс получает понятную внутреннюю структуру.
Вы видите:
- сколько денег доступно на необходимые расходы;
- какая сумма накоплена для долгосрочных целей;
- сколько можно потратить на развлечения;
- какой бюджет выделен на образование;
- как меняются балансы кувшинов со временем.
Приложение не перемещает деньги между банковскими счетами и не получает доступ к вашему банку. Оно помогает вести отдельный учёт и понимать назначение средств.
Нужно ли вносить каждую покупку отдельно?
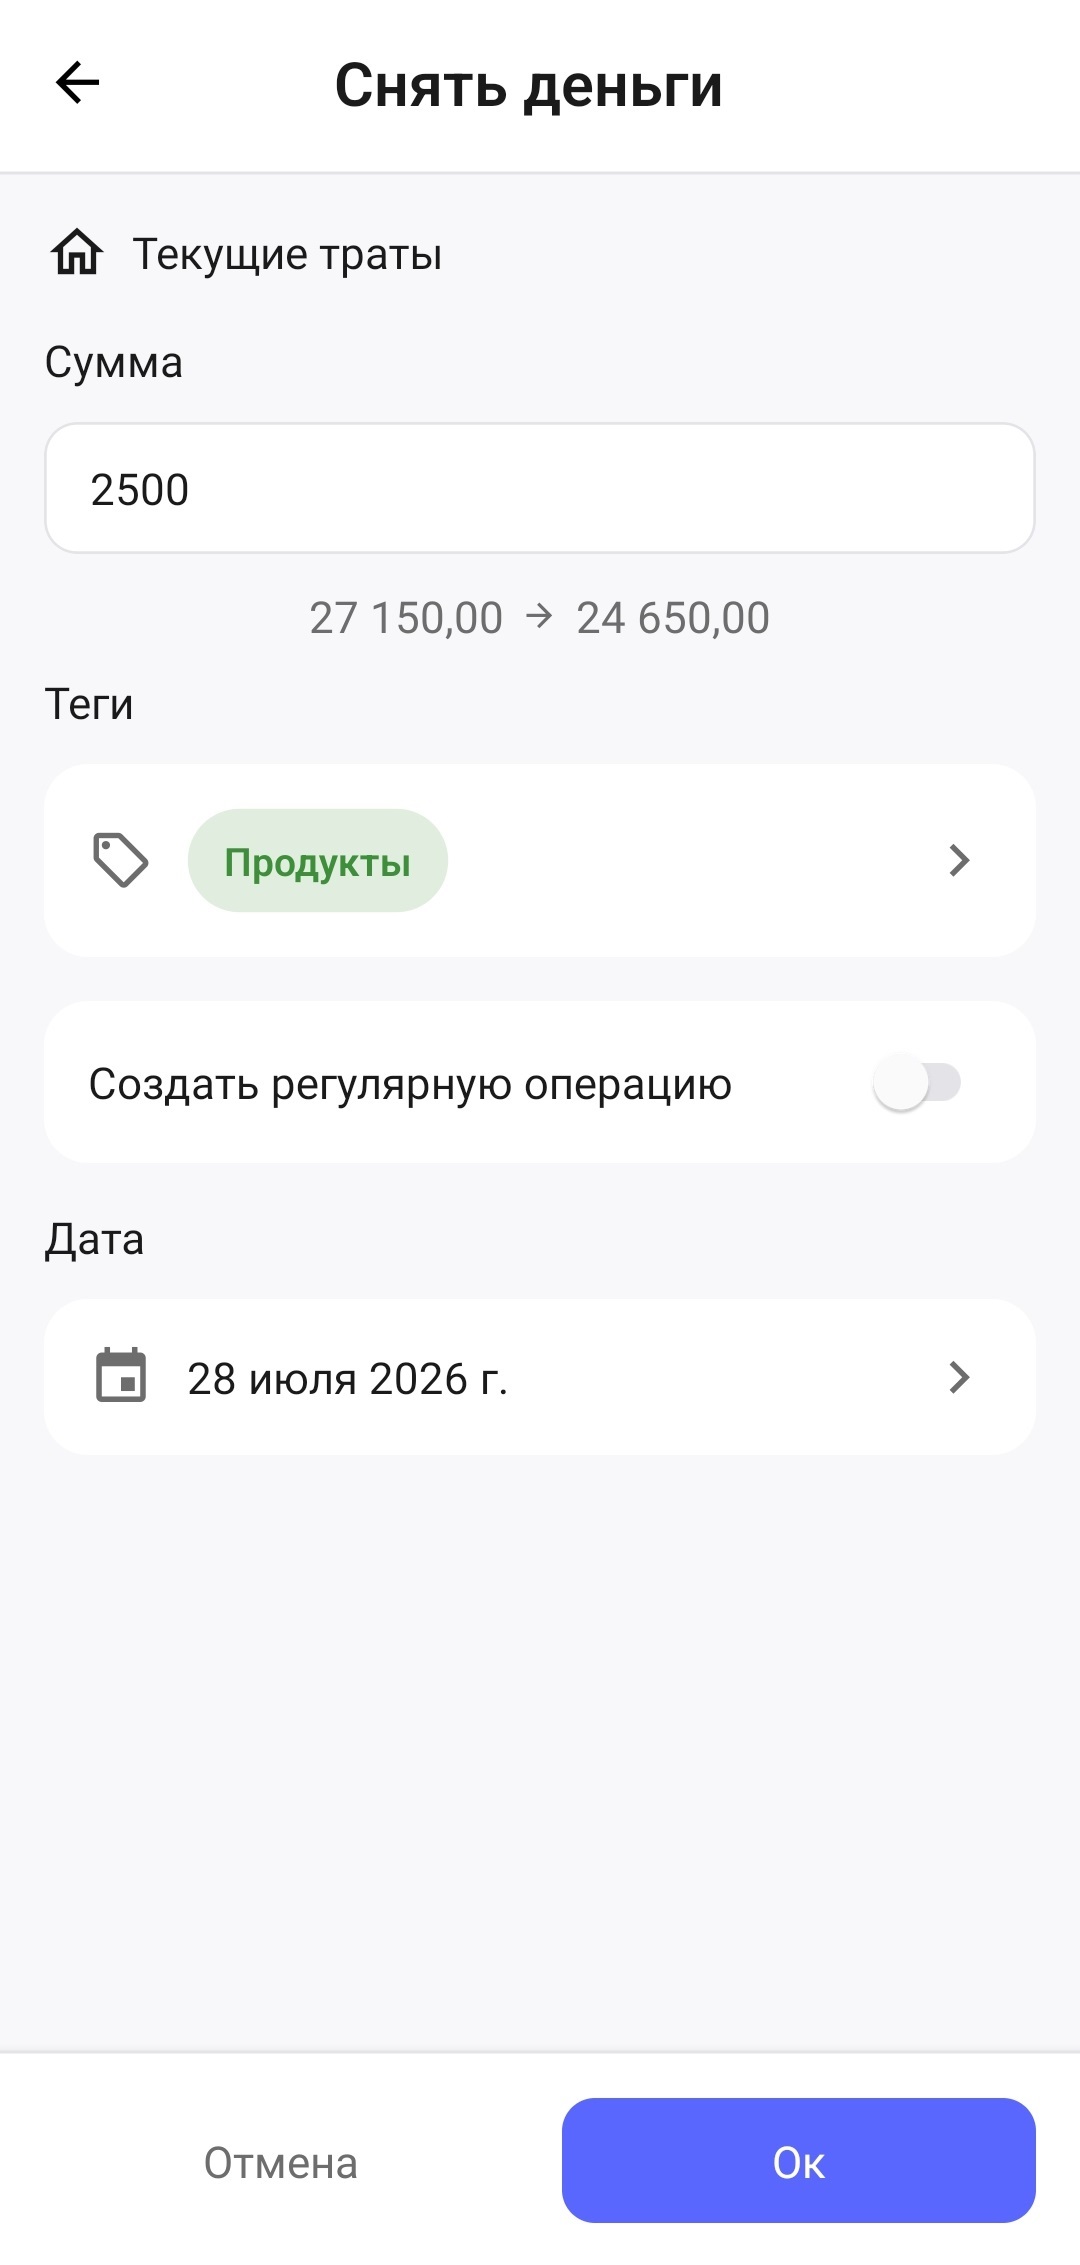
Нет. Для работы метода достаточно указать общую сумму расхода и выбрать кувшин, из которого были потрачены деньги.
Например, обычный поход в магазин можно записать одной операцией на 3 500. Если вам важно разделить расходы точнее, сумму можно разбить на несколько операций: 2 500 на продукты и 1 000 на бытовые товары. Для дополнительной детализации можно использовать теги.
Вы сами выбираете подходящий уровень точности. Приложение не требует переписывать каждую позицию из чека — учёт должен помогать понимать движение денег, а не занимать слишком много времени.
Ручное добавление расходов требует небольшого действия, но одновременно помогает замечать траты и лучше понимать, куда уходят деньги.
Адаптируйте систему под себя
6 Jars Finance основано на классическом методе, но не ограничивает вас его первоначальной структурой.
Вы можете:
- менять проценты распределения;
- переименовывать кувшины;
- создавать собственные кувшины;
- использовать больше или меньше шести кувшинов;
- изменять порядок кувшинов;
- учитывать доходы и расходы;
- добавлять регулярные операции;
- анализировать движение денег с помощью отчётов.
Классическая структура может стать удобной отправной точкой. После этого вы можете постепенно изменить её так, чтобы она соответствовала именно вашим задачам.
Начните со следующего дохода
Необязательно сразу менять всю финансовую систему или идеально соблюдать классические проценты.
Начните с простого: распределите следующий доход между несколькими важными для вас задачами.
Уже это поможет увидеть деньги не как одну общую сумму, а как инструмент для разных частей вашей жизни.
В 6 Jars Finance классические кувшины и проценты уже настроены. Вы можете начать с них, а затем при необходимости изменить распределение под себя.
Перейти к 6 Jars Finance →