Метод 6 глечиків: простий спосіб керувати грошима
Метод 6 глечиків допомагає не просто записувати витрати, а заздалегідь визначати, на що буде спрямований ваш дохід.
Суть системи проста: щоразу, коли ви отримуєте гроші, ви розподіляєте їх між кількома фінансовими завданнями. Одна частина йде на повсякденне життя, а решта розподіляється між заощадженнями, навчанням, відпочинком, створенням капіталу та допомогою іншим.
Завдяки цьому гроші перестають бути однією загальною сумою на рахунку. Кожна їх частина отримує своє призначення.
Не просто враховувати витрати, а керувати грошима
Звичайний облік витрат допомагає відповісти на запитання:
«Куди вже пішли мої гроші?»
Це корисно, але часто недостатньо. Навіть якщо ви регулярно записуєте покупки, це не гарантує, що наприкінці місяця у вас залишаться гроші на заощадження, освіту чи великі цілі.
Метод 6 глечиків пропонує інший підхід. Він допомагає заздалегідь відповісти на запитання:
«На що я хочу спрямувати отримані гроші?»
Ви розподіляєте дохід до того, як починаєте його витрачати. Завдяки цьому заощадження не залежать від випадкового залишку наприкінці місяця, а повсякденні витрати не поглинають усе доступне.
Як працює метод 6 глечиків
У класичній версії методу кожен дохід розподіляється між шістьма глечиками.
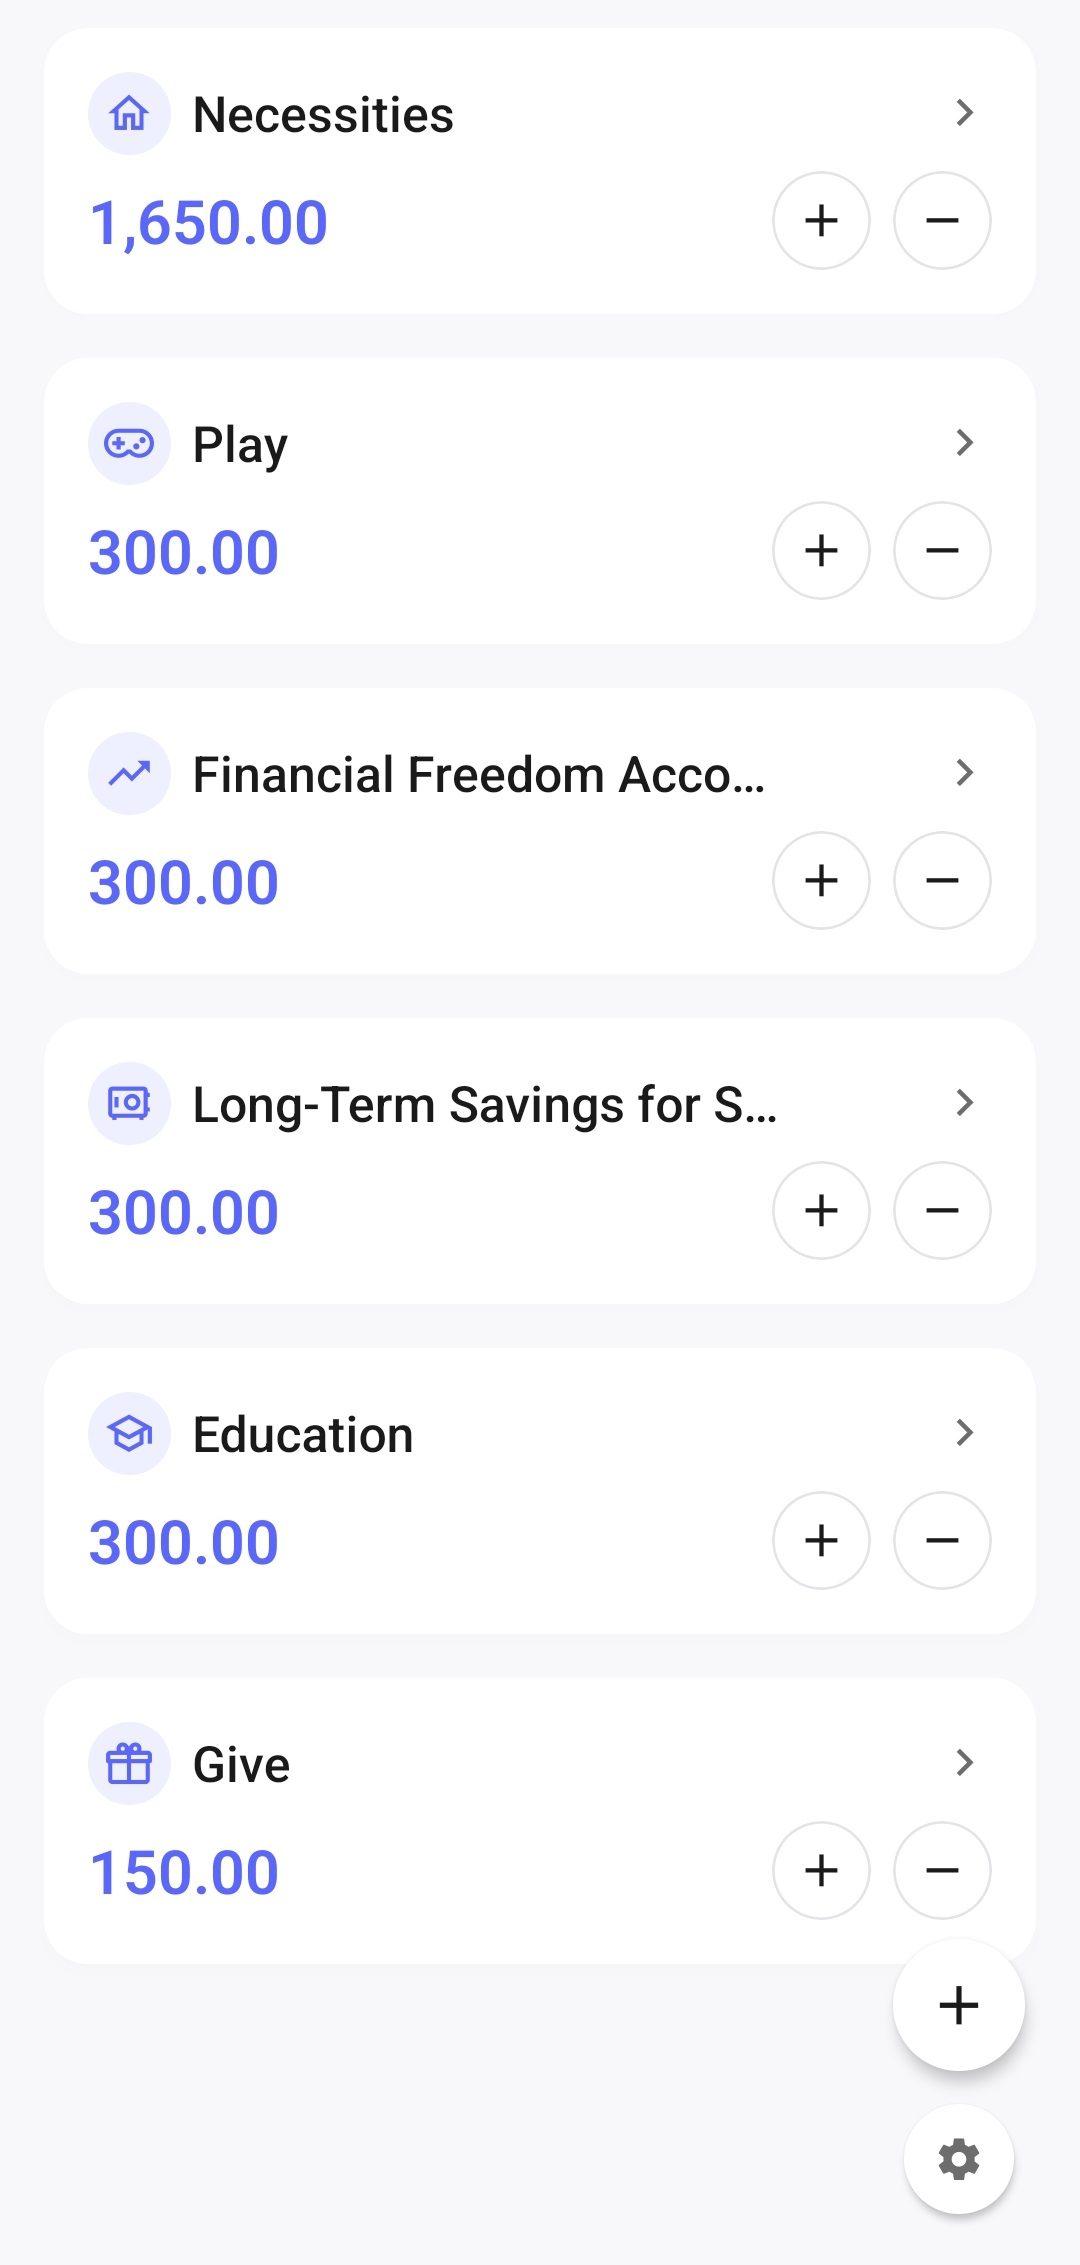
Необхідні витрати — 55%
Цей глечик призначений для повсякденних обов'язкових витрат:
- житла;
- продуктів;
- транспорту;
- комунальних послуг;
- зв'язку;
- лікування;
- інших регулярних потреб.
Це гроші, які забезпечують ваше звичайне життя.
Фінансова незалежність — 10%
Гроші з цього глечика використовуються для створення капіталу та отримання доходу в майбутньому.
У класичній системі передбачається, що основна сума не витрачається на звичайні покупки. Її завдання — поступово створювати фінансову опору.
Спосіб використання цих коштів залежить від ваших знань, цілей і ставлення до ризику. Це можуть бути накопичувальні інструменти, інвестиції або інші способи формування капіталу.
Довгострокові заощадження — 10%
Цей глечик допомагає заздалегідь готуватися до великих витрат.
Наприклад:
- створення фінансового резерву;
- відпустки;
- ремонту;
- купівлі техніки;
- автомобіля;
- переїзду;
- інших великих цілей.
Такі витрати перестають бути несподіваними, оскільки гроші на них накопичуються поступово.
Освіта — 10%
Ці гроші призначені для розвитку знань і навичок.
Їх можна спрямовувати на:
- книги;
- курси;
- професійне навчання;
- вивчення мов;
- заняття з викладачем;
- конференції;
- інші освітні матеріали.
Навчання стає окремою частиною бюджету, а не витратою, яку постійно відкладають на потім.
Розваги — 10%
Цей глечик призначений для відпочинку та приємних покупок.
Наприклад:
- зустрічей із друзями;
- кафе та ресторанів;
- ігор;
- хобі;
- поїздок;
- заходів;
- невеликих спонтанних покупок.
Окремий бюджет на розваги дозволяє відпочивати без постійного почуття провини. Ви заздалегідь виділили ці гроші саме для того, щоб витрачати їх на приємні речі.
Подарунки та допомога — 5%
Цей глечик можна використовувати для:
- подарунків;
- благодійності;
- допомоги близьким;
- підтримки важливих для вас проєктів та ініціатив.
Такі витрати також стають запланованою частиною бюджету й не заважають іншим фінансовим цілям.
Відсотки можна змінювати
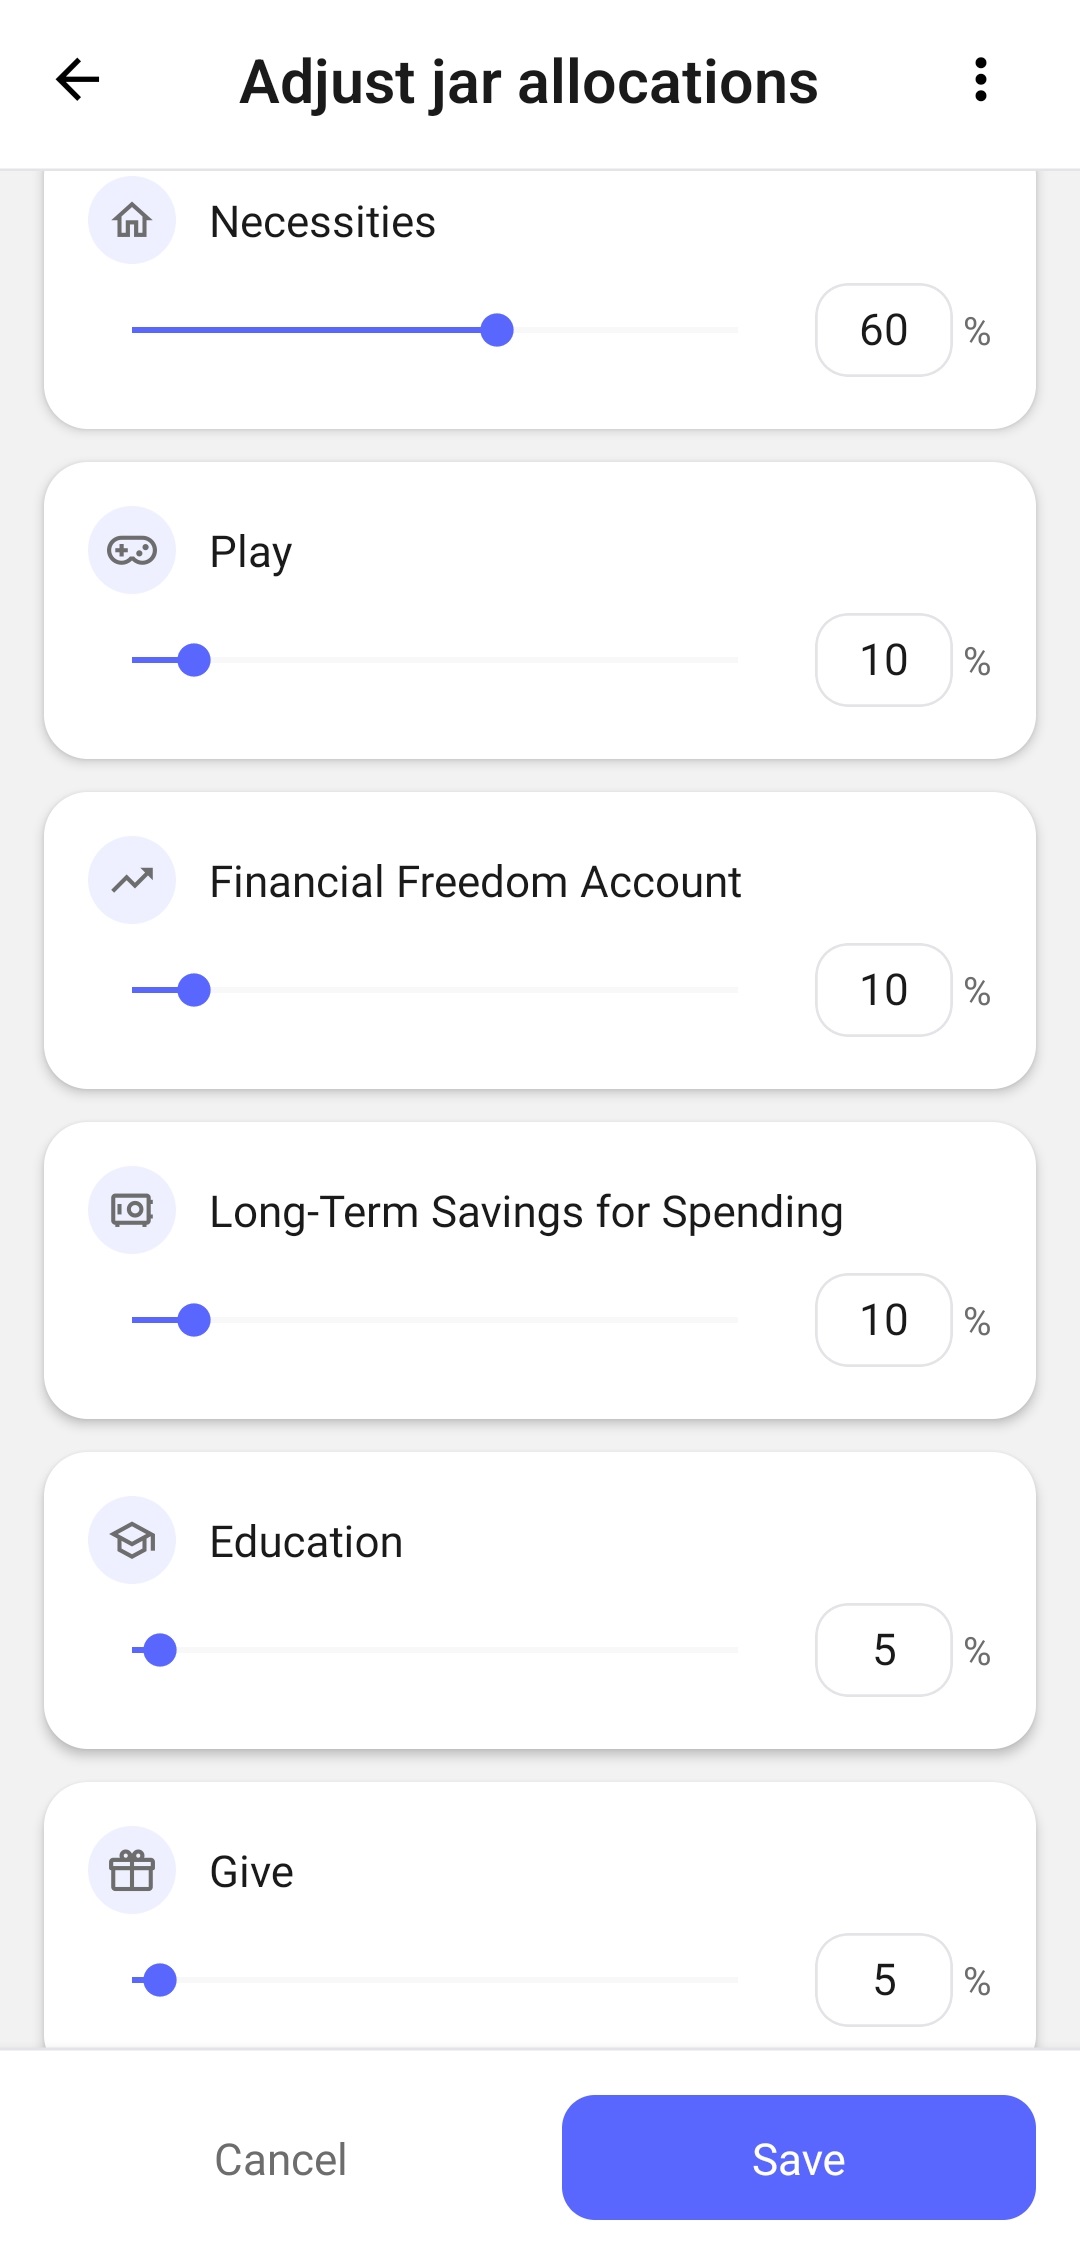
Розподіл 55%, 10%, 10%, 10%, 10% і 5% — це відправна точка, а не обов'язкове правило.
У різних людей відрізняються доходи, вартість житла, сімейні обставини, цілі та зобов'язання. Для однієї людини 55% на необхідні витрати буде достатньо, а в іншої лише оренда та продукти можуть займати більшу частину доходу.
Тому відсотки можна й потрібно адаптувати до своєї реальної ситуації.
Наприклад, ви можете:
- збільшити частку необхідних витрат;
- тимчасово спрямовувати більше грошей у фінансовий резерв;
- зменшити витрати на розваги;
- прискорити накопичення на конкретну ціль;
- змінити пропорції після зростання або зниження доходу.
Головне в методі — не точне дотримання класичних відсотків, а звичка регулярно розподіляти гроші між різними завданнями.
Система має допомагати приймати рішення, а не ставати ще одним джерелом тиску.
Спробувати метод у 6 Jars Finance →Одна й та сама покупка може належати до різних глечиків
У методі 6 глечиків немає універсального списку, який однозначно визначає категорію кожної покупки. Важливо не лише те, що ви купили, а й навіщо ви це зробили.
Наприклад, похід у кафе можна віднести до різних глечиків:
- до необхідних витрат, якщо це ваш звичайний обід на роботі;
- до розваг, якщо ви вирішили відпочити або потішити себе;
- до подарунків і допомоги, якщо ви пригощаєте іншу людину.
Ви самі визначаєте призначення витрати залежно від ситуації та своїх цілей.
Метод не зобов'язує дотримуватися жорстких правил. Він дає орієнтир і допомагає усвідомлено вирішувати, з якої частини бюджету оплатити конкретну покупку.
Як це виглядає на практиці
Припустімо, ви отримали дохід у розмірі 3 000.
За класичного розподілу гроші будуть поділені таким чином:
| Глечик | Частка | Сума |
|---|---|---|
| Необхідні витрати | 55% | 1 650 |
| Фінансова незалежність | 10% | 300 |
| Довгострокові заощадження | 10% | 300 |
| Освіта | 10% | 300 |
| Розваги | 10% | 300 |
| Подарунки та допомога | 5% | 150 |
Після розподілу кожна покупка належить до певного глечика.
Продукти оплачуються з необхідних витрат. Курс — з освіти. Поїздка — з довгострокових заощаджень. Зустріч із друзями — з розваг.
При цьому ви бачите не лише загальний залишок грошей, а й те, скільки доступно для кожного конкретного завдання.
Чому загальний баланс може вводити в оману
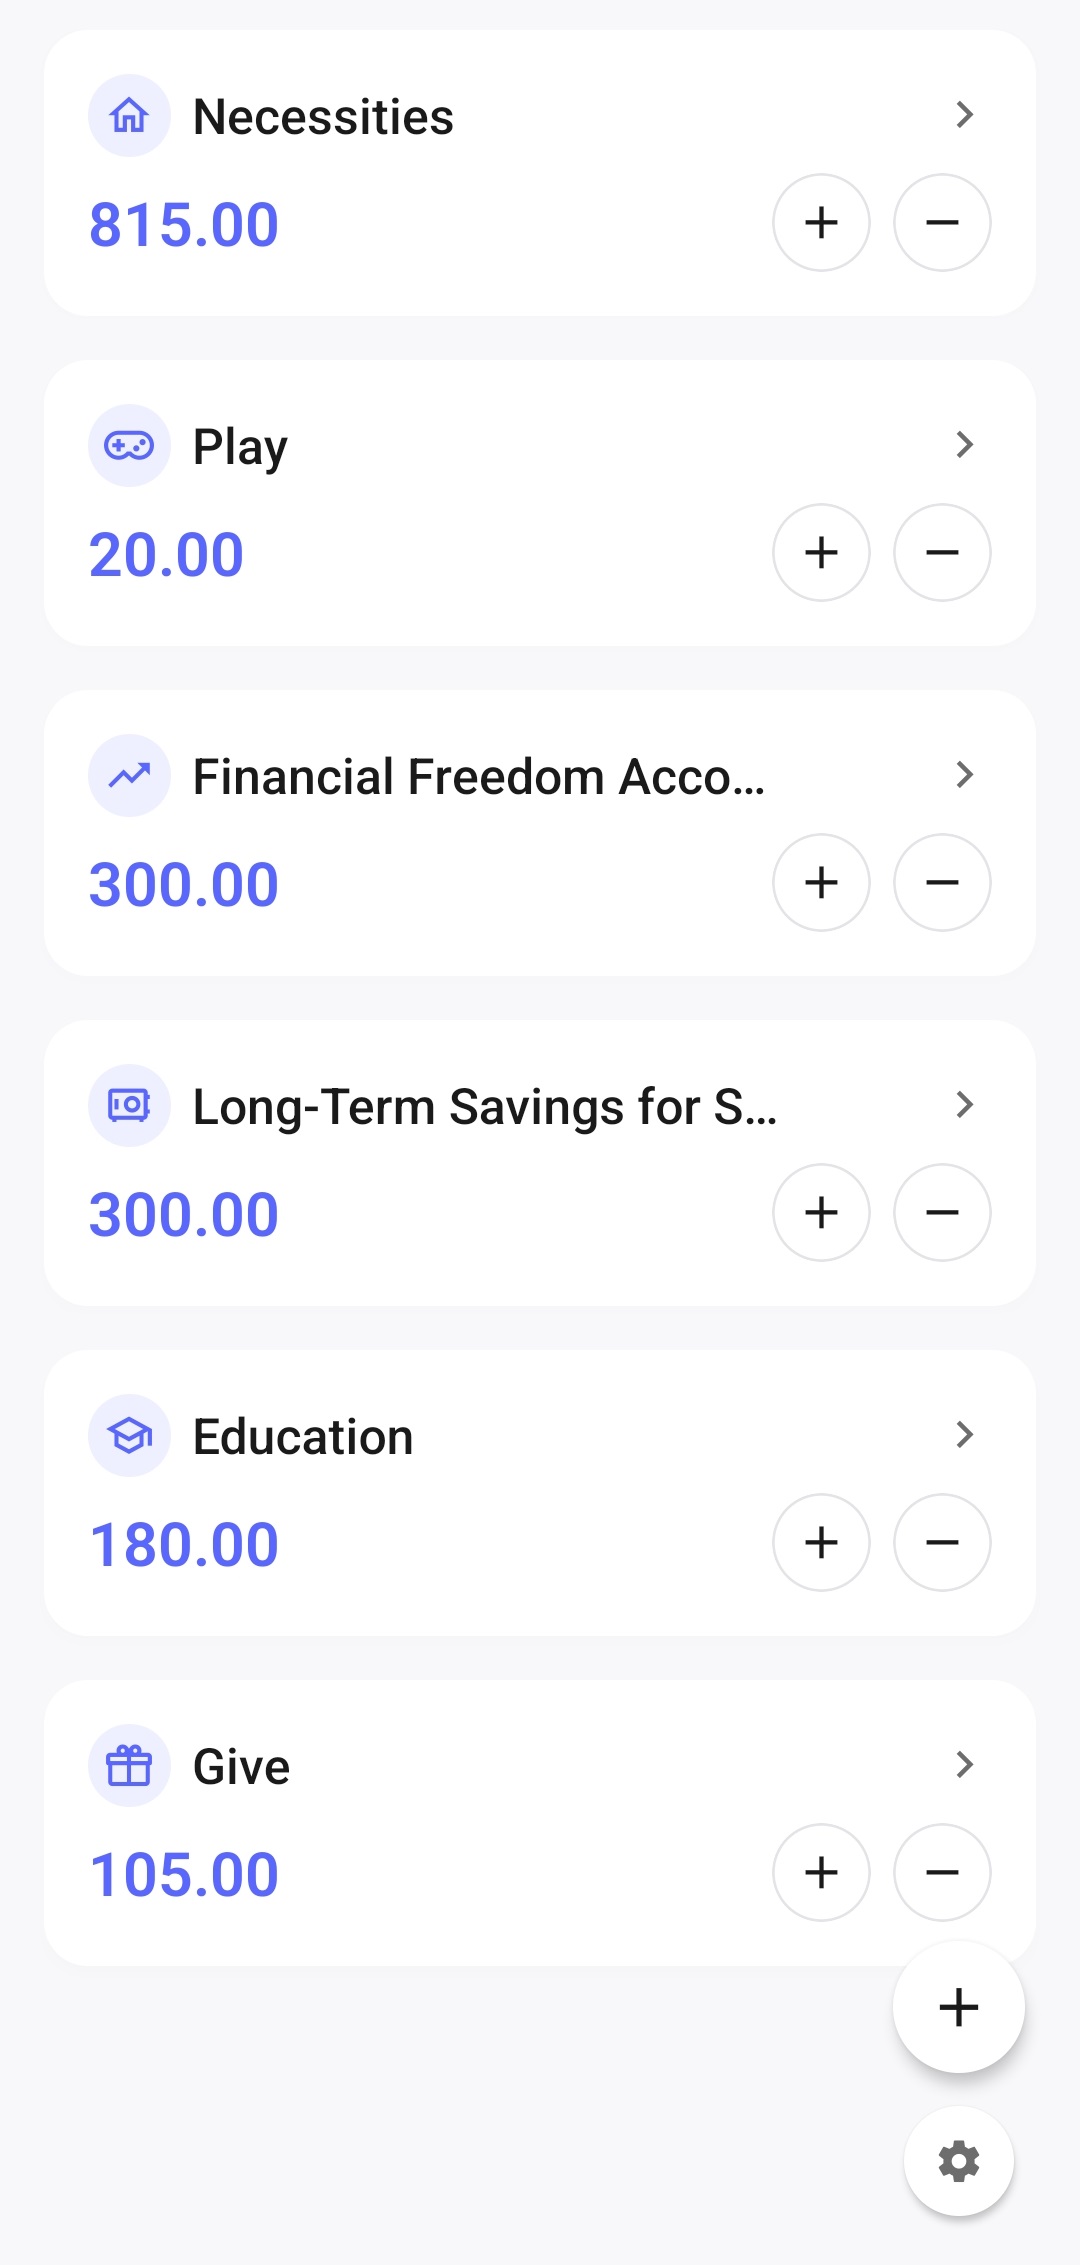
Коли всі гроші лежать на одному банківському рахунку, доступна сума може здаватися більшою, ніж вона є насправді.
Припустімо, на рахунку знаходиться 1 720. Формально всі ці гроші доступні. Але частина з них може бути призначена для оплати житла, частина — для майбутньої відпустки, частина — для фінансового резерву.
Якщо сприймати весь баланс як вільні гроші, легко витратити кошти, які вже були потрібні для інших цілей.
Метод 6 глечиків допомагає подумки розділити загальний баланс.
Ви можете бачити, що на банківському рахунку знаходиться 1 720, але на розваги з них доступно лише 20. Решта грошей уже розподілена між іншими категоріями витрат.
Заощадження перестають залежати від залишку
Одна з поширених фінансових стратегій виглядає так:
спочатку витрачати гроші протягом місяця, а потім відкласти те, що залишиться.
Проблема в тому, що часто не залишається нічого.
Метод 6 глечиків змінює порядок дій. Гроші на заощадження, капітал та інші цілі виділяються одразу після отримання доходу.
Ви не чекаєте кінця місяця, щоб дізнатися, чи вдалося щось зберегти. Заощадження від самого початку стають повноцінною частиною бюджету.
Стає простіше приймати рішення
У багатьох покупок немає однозначно правильної чи неправильної відповіді.
Чи можна купити нову техніку? Чи варто піти в ресторан? Чи не надто дорогий курс? Чи можна зараз поїхати у відпустку?
Коли всі гроші знаходяться в одному загальному бюджеті, кожне таке рішення доводиться приймати заново.
Глечики створюють зрозумілі межі.
Якщо в потрібному глечику достатньо грошей, покупка відповідає вашому плану. Якщо коштів не вистачає, можна відкласти покупку, переглянути ціль або усвідомлено взяти гроші з іншого глечика.
Метод не забороняє змінювати рішення. Він робить наслідки цих рішень помітними.
Можна витрачати без постійного почуття провини
Фінансова дисципліна часто помилково сприймається як постійна відмова від приємних покупок.
Але надто сувора система, у якій дозволені лише обов'язкові витрати, зазвичай погано працює в довгостроковій перспективі. Людині потрібні відпочинок, розваги та можливість іноді витрачати гроші просто заради задоволення.
Тому в методі існує окремий глечик для розваг.
Якщо гроші заздалегідь виділені на відпочинок, їх можна використовувати за призначенням. Така покупка не заважає заощадженням і не забирає гроші в обов'язкових витрат.
Ви не порушуєте бюджет — ви дотримуєтеся його.
Можливість позичити гроші в самого себе
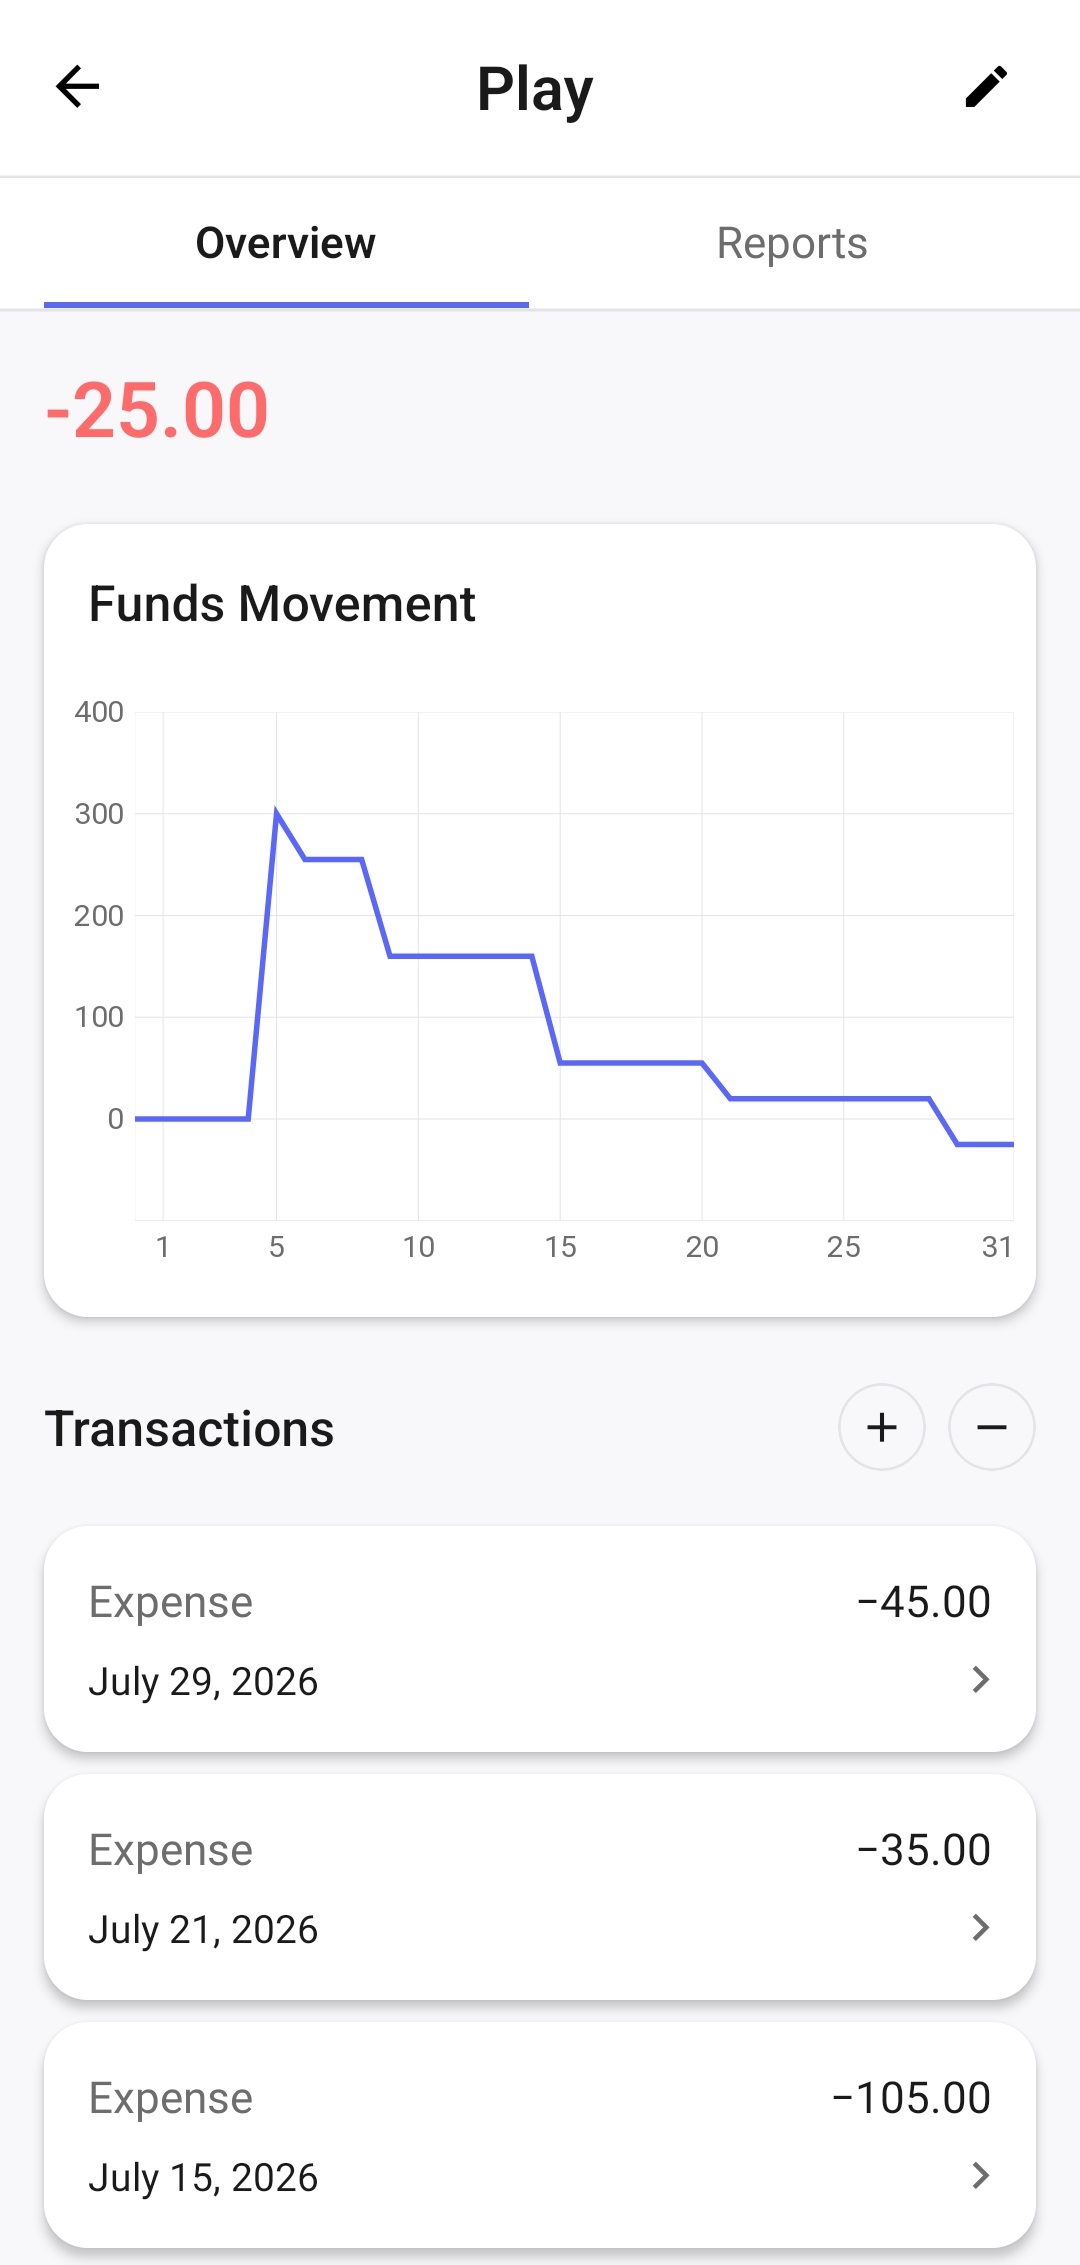
Після переходу на метод 6 глечиків у вас поступово формується запас грошей, розподілений між різними завданнями. Завдяки цьому за тимчасової нестачі коштів не завжди доводиться позичати в інших людей або звертатися до кредитів.
Якщо в одному глечику недостатньо грошей для важливої покупки, його баланс можна тимчасово перевести в мінус. Фактично ви позичаєте гроші в самого себе: покупка здійснюється за рахунок загального залишку коштів, але перевитрата залишається зафіксованою саме в тому глечику, до якого належить витрата.
Після наступного надходження доходу від'ємний баланс частково або повністю компенсується. У результаті в новому періоді в цьому глечику буде доступно менше грошей. Так система не забороняє необхідну покупку, але показує її наслідки для майбутнього бюджету.
Технічно можна перевести потрібну суму з іншого глечика, а після наступного доходу повернути її назад. Однак я не рекомендую використовувати цей підхід без потреби. Такий переказ приховує реальну перевитрату у вихідному глечику й робить звіти менш корисними: за ними стає складніше зрозуміти, на які завдання вам насправді не вистачає виділеної суми.
Якщо залишити глечик у мінусі, історія витрат залишається чесною. Ви бачите, де сталася перевитрата, наскільки вона велика й чи компенсувалася після наступного доходу.
На моєму досвіді це стало одним із найпомітніших результатів використання методу: я перестав позичати гроші в інших людей, тому що за потреби міг тимчасово позичити їх у самого себе.
Якщо один глечик регулярно йде в мінус, це вже не тимчасовий виняток, а сигнал переглянути розподіл доходу. Можна збільшити відсоток цього глечика за рахунок тих, у яких зазвичай залишаються зайві гроші. У цьому й полягає гнучкість методу: система поступово підлаштовується під ваші реальні витрати, а не змушує дотримуватися незмінних пропорцій.
Фінансові цілі перестають конкурувати одна з одною
Без системи будь-які вільні гроші одночасно призначені для всього:
- фінансового резерву;
- відпустки;
- навчання;
- нової техніки;
- розваг;
- несподіваних витрат.
Через це одна ціль часто витісняє інші. Велика покупка може повністю зупинити накопичення, а незапланована витрата — скасувати відпустку.
Розподіл грошей допомагає підтримувати кілька напрямів одночасно.
Навіть якщо суми спочатку невеликі, кожна важлива сфера отримує свою частку під час кожного надходження доходу.
Метод допомагає розвивати фінансову дисципліну
Головна цінність методу полягає не лише в тому, як розподіляються гроші, а й у звичках, які формуються в процесі.
Регулярний розподіл доходів поступово змінює ставлення до грошей. Ви починаєте сприймати отриману суму не як єдиний запас, який можна витрачати, доки він не закінчиться, а як ресурс для різних частин життя.
Формується звичка:
- спочатку розподіляти гроші, а потім їх витрачати;
- враховувати наслідки кожної покупки;
- регулярно спрямовувати кошти на майбутні цілі;
- зберігати баланс між сьогоднішніми бажаннями та довгостроковими планами;
- приймати фінансові рішення усвідомлено.
Система не вимагає ідеальної поведінки з першого дня. Фінансова дисципліна формується поступово завдяки повторенню одних і тих самих простих дій.
На моєму власному досвіді саме це виявилося головною перевагою методу. Він не просто допоміг мені краще враховувати гроші, а поступово змінив сам підхід до доходів, витрат і заощаджень.
Що робити за нерегулярного доходу
Метод можна використовувати не лише за фіксованої щомісячної зарплати.
Якщо дохід надходить нерегулярно, розподіляйте кожне надходження окремо.
Ви отримали оплату за проєкт, підробіток, замовлення чи продаж — одразу розділіть цю суму між глечиками у вибраних пропорціях.
За нестабільного доходу особливо корисно збільшити частку, що спрямовується в резерв. Це допоможе згладити періоди, коли надходжень стає менше.
Метод не вимагає знати точний дохід на місяць заздалегідь. Він працює з тими грошима, які вже були отримані.
Що робити, якщо грошей поки не вистачає
Класичні відсотки можуть погано підходити людині, яка витрачає майже весь дохід на базові потреби.
Це не означає, що метод марний.
Можна почати з більш реалістичного розподілу. Наприклад, спрямовувати на необхідні витрати 80–90%, а решту ділити між найважливішими для вас завданнями.
Навіть невелика сума, яку регулярно спрямовують у резерв або на довгострокову ціль, допомагає сформувати звичку.
У міру зміни доходів і витрат пропорції можна переглядати.
Важливий не розмір першого кроку, а регулярність.
Чи обов'язково використовувати рівно шість глечиків
Ні.
Шість глечиків — це основа класичної методології. Вона охоплює основні фінансові завдання й добре підходить для початку.
Але з часом систему можна адаптувати.
Наприклад, можна створити окремі глечики для:
- відпустки;
- здоров'я;
- автомобіля;
- ремонту;
- домашніх тварин;
- дітей;
- податків;
- техніки;
- конкретної великої покупки.
Деякі класичні глечики, навпаки, можна об'єднати або перейменувати.
Головне — зберегти основний принцип: гроші мають бути розділені за призначенням, а структура повинна відповідати вашому життю.
Проблема фізичних глечиків і конвертів
Спочатку подібні системи передбачали використання готівки.
Дохід можна було фізично розкласти по окремих глечиках, коробках або конвертах. Це робило розподіл наочним: гроші з різних категорій справді знаходилися окремо.
Але сьогодні більшість фінансових операцій відбувається без готівки.
Ми отримуємо дохід на банківський рахунок, розраховуємося карткою, оплачуємо послуги через інтернет і переказуємо гроші з телефона.
У таких умовах фізичні глечики стають незручними. Щоб підтримувати систему, довелося б регулярно знімати готівку або вручну дублювати кожну безготівкову операцію.
Можна відкрити кілька банківських рахунків, але керувати великою кількістю рахунків і переказів теж не завжди зручно. Крім того, кількість доступних рахунків та їхні умови залежать від конкретного банку.
Цифрові глечики
Я сам зіткнувся з цією проблемою.
Мені подобався принцип методу 6 глечиків, і його регулярне використання справді допомогло мені виробити більш дисципліноване ставлення до грошей.
Але користуватися фізичними глечиками чи конвертами у світі безготівкових розрахунків виявилося незручно.
Тому я розробив 6 Jars Finance — застосунок для керування особистими фінансами на основі методу 6 глечиків.
Застосунок дозволяє зберегти основну ідею системи без необхідності фізично розділяти гроші.
Ви продовжуєте зберігати кошти на звичному банківському рахунку, але всередині застосунку бачите окремий баланс кожного глечика.
Як працює 6 Jars Finance
Коли ви отримуєте дохід, застосунок розподіляє його між глечиками відповідно до вибраних відсотків.
Після покупки ви вказуєте, з якого глечика були витрачені гроші. Зменшується лише його баланс — решта коштів зберігає своє призначення.
Так загальний банківський баланс отримує зрозумілу внутрішню структуру.
Ви бачите:
- скільки грошей доступно на необхідні витрати;
- яка сума накопичена для довгострокових цілей;
- скільки можна витратити на розваги;
- який бюджет виділений на освіту;
- як змінюються баланси глечиків із часом.
Застосунок не переміщує гроші між банківськими рахунками й не отримує доступ до вашого банку. Він допомагає вести окремий облік і розуміти призначення коштів.
Чи потрібно вносити кожну покупку окремо?
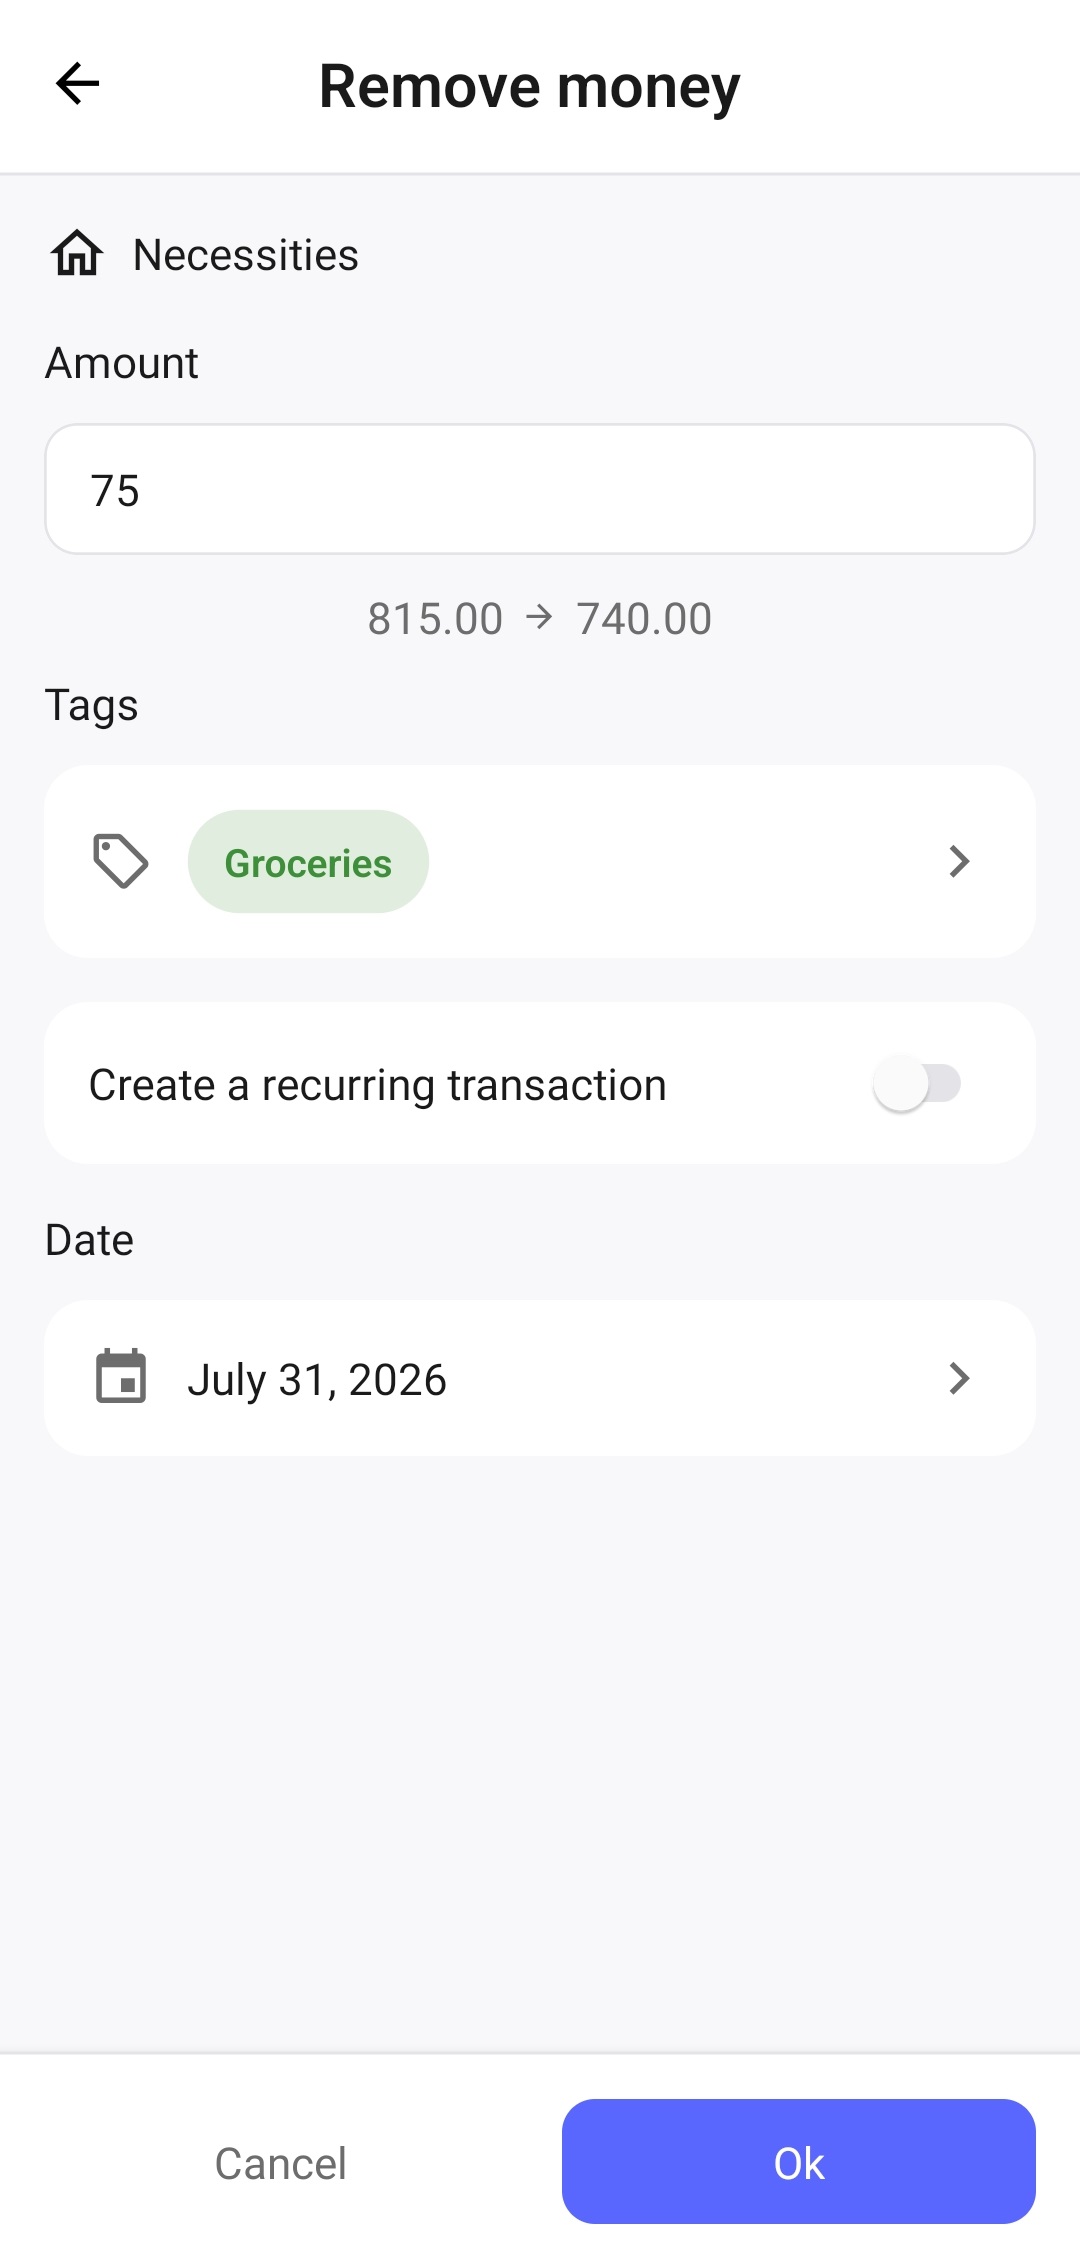
Ні. Для роботи методу достатньо вказати загальну суму витрати й вибрати глечик, з якого були витрачені гроші.
Наприклад, звичайний похід у магазин можна записати однією операцією на 105. Якщо вам важливо розділити витрати точніше, суму можна розбити на кілька операцій: 75 на продукти й 30 на побутові товари. Для додаткової деталізації можна використовувати теги.
Ви самі обираєте відповідний рівень точності. Застосунок не вимагає переписувати кожну позицію з чека — облік має допомагати розуміти рух грошей, а не забирати надто багато часу.
Ручне додавання витрат потребує невеликої дії, але водночас допомагає помічати витрати й краще розуміти, куди йдуть гроші.
Адаптуйте систему під себе
6 Jars Finance заснований на класичному методі, але не обмежує вас його початковою структурою.
Ви можете:
- змінювати відсотки розподілу;
- перейменовувати глечики;
- створювати власні глечики;
- використовувати більше або менше шести глечиків;
- змінювати порядок глечиків;
- враховувати доходи й витрати;
- додавати регулярні операції;
- аналізувати рух грошей за допомогою звітів.
Класична структура може стати зручною відправною точкою. Після цього ви можете поступово змінити її так, щоб вона відповідала саме вашим завданням.
Почніть із наступного доходу
Необов'язково одразу змінювати всю фінансову систему або ідеально дотримуватися класичних відсотків.
Почніть із простого: розподіліть наступний дохід між кількома важливими для вас завданнями.
Уже це допоможе побачити гроші не як одну загальну суму, а як інструмент для різних частин вашого життя.
У 6 Jars Finance класичні глечики та відсотки вже налаштовані. Ви можете почати з них, а потім за потреби змінити розподіл під себе.
Перейти до 6 Jars Finance →